

Vous comparez les formules d’assurance auto pour moins de trois ans de permis ? Comprendre les spécificités adaptées aux jeunes conducteurs, leurs atouts, contraintes et alternatives concrètes permet d’éviter les pièges et d’optimiser son budget tout en roulant en règle. Ce guide s’appuie sur l’analyse d’experts, des retours d’expérience terrain et des conseils précis pour choisir la solution la mieux adaptée à chaque profil, novice ou non.
Résumé des points clés
- Comprendre les spécificités et options d’assurance auto pour jeunes conducteurs.
- Facteurs impactant les coûts, comme l’historique de conduite et la période probatoire.
- Alternatives et solutions pour réduire la surprime et les frais associés.
Qu’est-ce qu’un jeune conducteur pour les assureurs
Le statut de jeune conducteur est d’abord lié à l’absence d’historique d’assurance auto et à l’expérience de conduite limitée, et non à l’âge civil. Cela concerne toute personne qui a obtenu un permis depuis moins de trois ans, mais aussi celles n’ayant jamais été assurées comme conducteur principal ou ayant repassé le permis après une annulation.
Par exemple, un adulte repassant son permis après plusieurs années sans conduire peut être considéré comme jeune conducteur. Les compagnies retiennent surtout les éléments suivants :
- Date d’obtention du permis
- Historique ou absence d’assurance auto
- Retrait ou interruption de plus de 3 ans
La période probatoire standard du jeune conducteur est fixée à trois ans. Cependant, la conduite accompagnée la réduit à deux ans grâce à une expérience anticipée. Réaliser un stage ou une formation complémentaire (par exemple : stages proposés par certaines auto-écoles françaises) après obtention du permis permet parfois de raccourcir la période probatoire et de bénéficier d’une baisse de surprime.
| Profil | Durée du statut de jeune conducteur | Observations |
|---|---|---|
| Obtention initiale du permis | 3 ans | Applique la surprime classique. |
| Conduite accompagnée | 2 ans | Période réduite grâce aux heures encadrées. |
| Repassage du permis après annulation | 3 ans | Règles identiques à celles d’un nouveau conducteur. |
| Sans assurance depuis plus de 3 ans | 3 ans | L’historique « repart à zéro ». |
En résumé, un conducteur reste « jeune conducteur » tant qu’il n’a pas démontré sur plusieurs années sa capacité à éviter les sinistres responsables. Ce statut impacte directement le tarif appliqué par les compagnies d’assurance.
Bon à savoir
Je vous recommande de vérifier si des stages post-permis sont proposés dans votre région, car ils permettent parfois de réduire la durée de la période probatoire et la surprime.
Pourquoi l’assurance auto jeune conducteur coûte plus cher
Les cotisations élevées pour les jeunes conducteurs résultent d’un facteur statistique majoritaire : le risque d’accident est plus marqué lors des premières années. Pour compenser, les assureurs mettent en place une surprime graduée les trois premières années.
- 1re année : surprime de 100 %
- 2e année : surprime de 50 %
- 3e année : surprime de 25 %
- 4e année et au-delà : surprime retirée (si absence d’accident responsable)
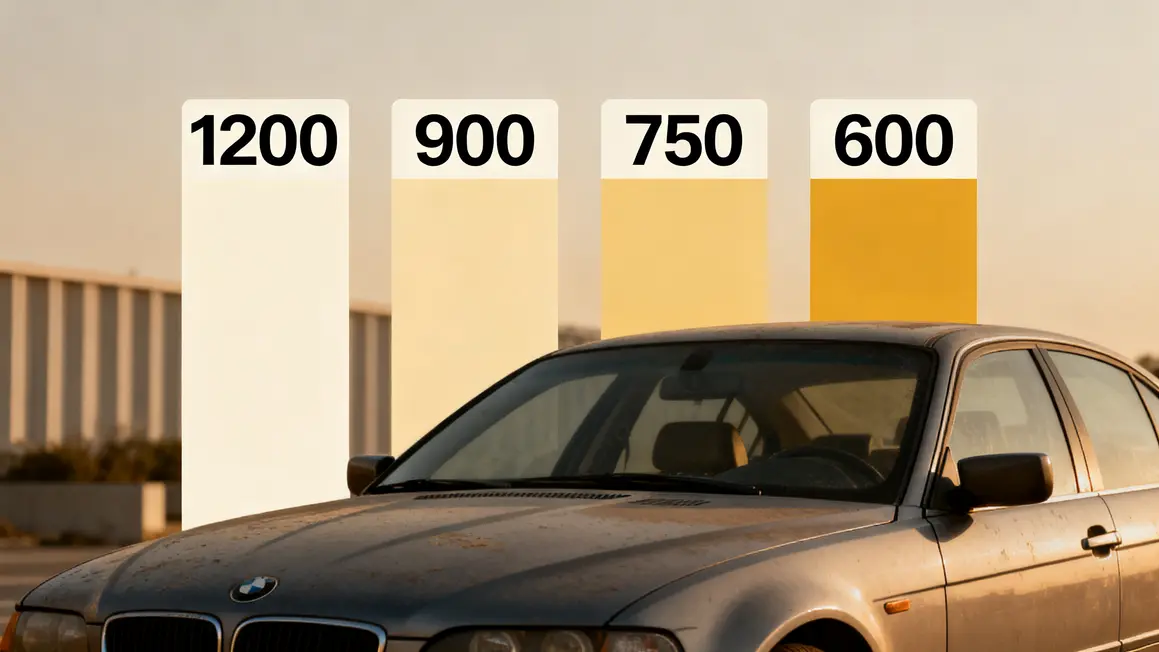
Exemple pour une prime de base de 600 € :
| Année | Surprime | Prime annuelle |
|---|---|---|
| 1 | +100 % | 1 200 € |
| 2 | +50 % | 900 € |
| 3 | +25 % | 750 € |
| 4 et après | 0 % | 600 € |
Le système de bonus-malus récompense chaque année sans accident responsable : le coefficient baisse de 5 % par an, tandis que tout sinistre entraîne une augmentation de 25 % et peut prolonger la période de surprime. D’autres facteurs jouent également, comme la puissance ou la valeur du véhicule, ou la région d’immatriculation.
Un véhicule en location longue durée s’assure-t-il différemment ?
Le contrat de location impose généralement un niveau de couverture minimal et désigne les conditions à respecter, le véhicule ne vous appartenant pas. Relisez ces obligations avant de choisir une formule sur le seul critère du prix. Signalez également au loueur tout changement de contrat en cours de location.
Le covoiturage régulier doit-il être signalé à l’assureur ?
Transporter des passagers dans le cadre de trajets partagés modifie l’usage du véhicule par rapport à un usage strictement personnel. Les contrats distinguent le partage de frais d’une activité rémunérée. Décrivez la pratique réelle, sa fréquence et son cadre, et faites confirmer par écrit que l’usage déclaré la recouvre.
Passer à un deux-roues change-t-il la logique de couverture ?
Les contrats deux-roues obéissent à leurs propres règles, avec des garanties spécifiques liées à l’équipement du conducteur et à l’exposition particulière de ce mode de déplacement. L’ancienneté du permis reste prise en compte. Ne transposez pas les réflexes acquis sur un contrat auto, les postes à examiner ne sont pas les mêmes.
Comment est-on couvert au volant d’un véhicule de location ?
Le contrat de location comporte sa propre couverture, dont l’étendue et les franchises figurent au moment de la réservation. Certaines garanties personnelles ou liées à un moyen de paiement peuvent intervenir en complément. Vérifiez ces éléments avant le départ plutôt que d’accepter au comptoir une option dont vous ignorez l’utilité.
Le bonus suit-il le conducteur ou reste-t-il attaché au véhicule ?
Le coefficient est rattaché au conducteur et se transporte d’un contrat à l’autre, ce qui explique l’importance du relevé d’information remis par l’assureur précédent. Il ne se perd pas en changeant de véhicule. En revanche, la manière dont un conducteur secondaire construit sa propre situation dépend des règles de chaque assureur.


