Vous cherchez le contrat le plus adapté parmi les options d’assurance auto pour jeune conducteur ? Que vous veniez d’obtenir votre permis ou que vous souhaitiez optimiser votre assurance après une expérience de conduite accompagnée, cet article présente un comparatif détaillé des principales formules, critères de choix et astuces pour réduire vos primes. Vous accéderez à toutes les informations nécessaires pour sélectionner la protection la mieux ajustée à votre situation, sans mauvaises surprises.
Résumé des points clés
- Les jeunes conducteurs sont soumis à une surprime réduite après une conduite accompagnée.
- Trois principales formules d’assurance auto existent : au tiers, intermédiaire et tous risques.
- Les comparateurs peuvent significativement aider à trouver la meilleure offre adaptée au profil.
Comprendre le statut de jeune conducteur et ses implications
Le statut de jeune conducteur s’applique durant les trois premières années suivant l’obtention du permis, ou à toute personne n’ayant pas été assurée en tant que conducteur principal depuis plus de trois ans, quel que soit l’âge. Ce profil est jugé plus risqué par les compagnies, entraînant une surprime conséquente, souvent doublée au départ, mais qui diminue progressivement en l’absence de sinistre. Les conducteurs ayant suivi une conduite accompagnée bénéficient d’un traitement plus clément, avec une surprime initiale réduite (généralement 50 % plutôt que 100 %).
D’après les données du secteur, le montant moyen d’une prime annuelle pour un jeune conducteur dépasse souvent les 1 400 euros, mais descend sous les 1 100 euros après conduite accompagnée (chiffres référencés par le site du gouvernement et France Assureurs). Ces différences soulignent l’importance du parcours de formation choisi.
Les formules d’assurance auto disponibles pour les jeunes conducteurs
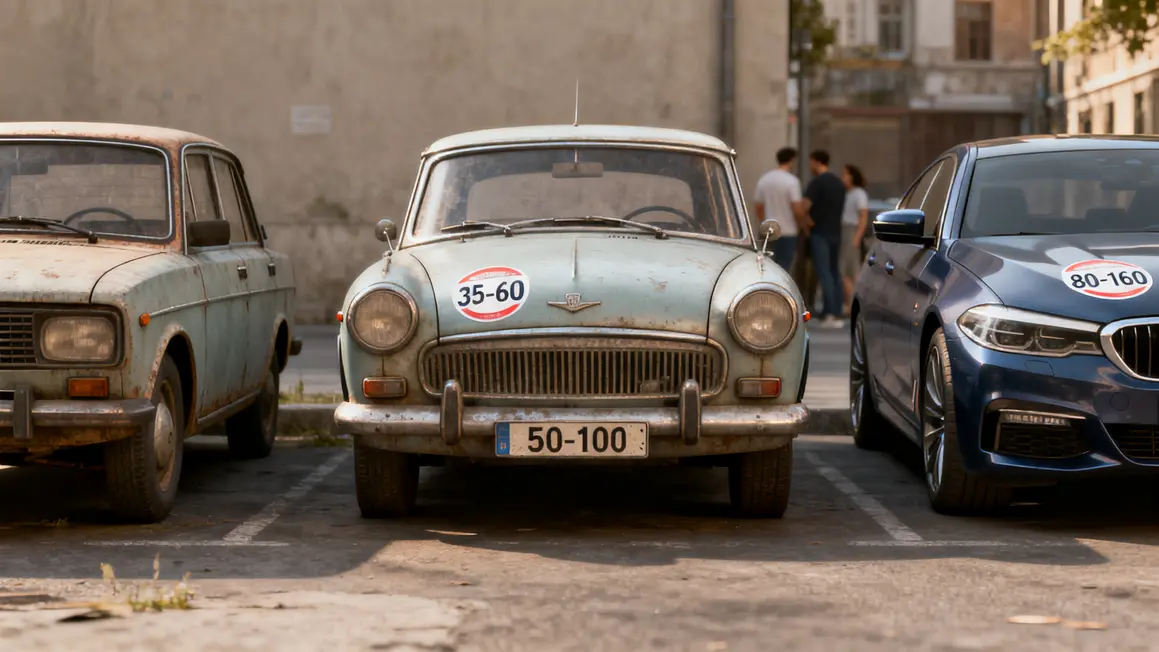
Choisir la bonne assurance implique d’analyser trois grandes catégories :
- Assurance au tiers : protège contre les dommages causés à autrui seulement, adaptée aux véhicules anciens. C’est la formule la plus économique (35 à 60 € par mois).
- Assurance intermédiaire (tiers +) : ajoute le vol, l’incendie, le bris de glace ou les catastrophes naturelles. Idéale pour une auto d’une certaine valeur stationnée en extérieur (50 à 100 € mensuels).
- Assurance tous risques : la couverture la plus complète (y compris en cas de sinistre responsable), recommandée pour les véhicules neufs ou sous financement (80 à 160 € par mois).
| Type d’assurance | Garanties principales | Niveau de protection | Fourchette de prix (mensuelle) | Profil recommandé |
|---|---|---|---|---|
| Tiers | Responsabilité civile | Minimum | 35 à 60 € | Véhicule ancien ou de faible valeur |
| Intermédiaire | Tiers + vol, incendie, bris de glace | Équilibrée | 50 à 100 € | Valeur moyenne/récente, usage en extérieur |
| Tous risques | Couverture complète y compris dégâts matériels | Optimale | 80 à 160 € | Véhicule neuf ou de valeur importante |
Critères de tarification d’une assurance jeune conducteur
Le tarif dépend :
- Du profil (âge, expérience, conduite accompagnée ou non, antécédents, bonus-malus).
- Du véhicule (valeur, puissance, ancienneté – une compacte ancienne coûte moins cher à assurer qu’une voiture sportive récente).
- De l’usage (occasionnel ou régulier, nombre de kilomètres, trajet domicile-travail).
- Du lieu de résidence (zone urbaine = prime plus élevée).
- Des garanties choisies (franchise, options supplémentaires). Plus le contrat est couvrant, plus la prime grimpe.
| Critère | Impact sur la prime | Exemple |
|---|---|---|
| Profil du conducteur | Majoration pour moins de 25 ans ou sans expérience ; réduction après conduite accompagnée | 18 ans en conduite accompagnée = surprime réduite |
| Véhicule | Moins puissant = prime moindre | Clio âgée vs SUV neuf |
| Type d’usage | Usage quotidien = tarif élevé, occasionnel = allégement | Usage loisirs / trajet travail |
| Lieu de résidence | Côte plus urbaine | Parisien vs zone rurale |
| Type de contrat | Au tiers = prime réduite ; Tous risques = prime élevée | 1 100 €/an (tiers) vs 2 000 €/an (tous risques) |
Bon à savoir
Je vous recommande de vérifier régulièrement vos garanties d’assurance auto et de les ajuster en fonction de l’évolution de votre véhicule ou de votre usage.
Comment choisir la bonne formule selon votre profil
- Une formule au tiers suffit avec un véhicule ancien (< 3 000 €), usage limité ou budget serré ; à compléter éventuellement par une garantie complémentaire (vol, bris de glace) en zone à risque.
- La formule intermédiaire est pertinente en cas d’usage quotidien, de véhicule stationné dans la rue, ou d’auto de valeur intermédiaire.
- Tous risques est conseillée pour une voiture neuve ou financée par crédit/LOA, ou en cas de trajets fréquents sur longue distance.
- Après conduite accompagnée, certaines compagnies proposent des primes minorées, le tiers est souvent adapté mais l’intermédiaire est envisageable à tarif raisonnable.
| Profil | Véhicule | Usage | Formule recommandée | Prix moyen |
|---|---|---|---|---|
| Jeune, véhicule ancien | < 3 000 € | Limité | Au tiers | 9 à 35 €/mois |
| Ville, trajets réguliers | Valeur intermédiaire | Régulier | Intermédiaire | 50 à 100 €/mois |
| Voiture neuve | Neuve/leasing | Kilométrage élevé | Tous risques | 80 à 160 €/mois |
| Conduite accompagnée | Tous types | Variable | Au tiers/intermédiaire | 36 à 50 €/mois |
Astuces pour réduire le coût de son assurance jeune conducteur
- Choisir un véhicule sobre et ancien : limité en puissance, rassure l’assureur donc prime plus faible.
- Souscrire après conduite accompagnée pour profiter d’une surprime divisée par deux.
- Se déclarer en conducteur secondaire sur le contrat d’un parent pour éviter la pleine surprime tout en acquérant de l’expérience.
- Adapter les franchises à ses moyens ; accepter une franchise élevée diminue la cotisation mais implique un reste à charge supérieur en cas de sinistre.
- Exploiter les comparateurs afin d’identifier la meilleure offre pour son profil.
| Astuce | Impact | Détail |
|---|---|---|
| Véhicule ancien/faible puissance | Forte réduction | Moins risqué donc tarif abattu |
| Conduite accompagnée | Surprime divisée | Démarrage plus économique |
| Conducteur secondaire | Prime plus basse | Bénéfice de l’expérience du titulaire principal |
| Personnaliser les garanties | Varie selon besoins | Ajuster franchises et options |
L’intérêt des comparateurs d’assurance
Les comparateurs permettent de visualiser rapidement les offres adaptées à votre profil. Veillez à :
- Saisir des informations précises (permis, véhicule, usage, zone d’habitation, etc.).
- Comparer attentivement les garanties mises en avant : bris de glace, vol, assistance, franchise.
- Consulter le détail des franchises et les exclusions.
Selon le type de garantie privilégié ou le niveau de franchise, une différence de plusieurs centaines d’euros/an peut exister entre deux assureurs pour un même profil. La clé : ajuster les critères du comparateur à la réalité de votre usage pour des estimations fiables.
Zoom sur les garanties essentielles pour un jeune conducteur
- Responsabilité civile : obligatoire pour tous (protection contre les dégâts causés à autrui).
- Garantie du conducteur : prise en charge des soins et pertes de revenus si blessure même responsable.
- Vol, incendie, bris de glace : recommandées selon la valeur du véhicule et son mode de stationnement.
- Assistance dépannage : à considérer en cas de trajets réguliers ou véhicule ancien.
Optimiser la gestion de son contrat d’assurance
- Relisez attentivement les conditions générales pour bien cerner les exclusions et plafonds d’indemnisation.
- Ajustez la franchise à votre budget (franchise élevée = prime plus basse, mais reste à charge supérieur en cas de sinistre).
- Révisez tous les ans votre contrat en fonction de l’évolution de votre véhicule, de vos besoins et de votre usage.
- En cas de réparation mineure, envisagez de ne pas déclarer le sinistre pour conserver un bonus avantageux.
- Mettez à jour vos garanties après un déménagement ou un changement d’usage pour éviter les mauvaises surprises.
FAQ assurance auto jeune conducteur
- Quelle est la meilleure assurance jeune conducteur ? Elle dépend du véhicule, de l’usage et du budget. Pour une auto ancienne, le tiers suffit généralement ; pour une voiture de valeur ou neuve, préférez le tous risques ou l’intermédiaire. N’hésitez pas à comparer !
- Combien coûte le tiers jeune conducteur ? Environ 900 à 1 500 €/an, selon la région, le véhicule, la conduite accompagnée ou non. Selon certaines offres, la prime peut commencer autour de 10 €/mois pour les profils privilégiés.
- Tous risques ou formule basique ? À réserver aux véhicules récents ou loués/crédit, au tiers pour les autos de faible valeur ; adapter selon le contexte.
- Comment faire baisser la surprime ? Formation conduite accompagnée, choix d’un véhicule modeste, ou en devenant conducteur secondaire sur un contrat parental.
- Assuré avec ses parents : est-ce possible ? Oui, en tant que conducteur secondaire c’est avantageux (expérience + économies), à condition de bien le signaler à l’assureur pour être protégé en cas de sinistre.
En somme, comparer les différents types d’assurances auto pour les jeunes conducteurs nécessite d’étudier de près son profil, la valeur de son véhicule et l’utilisation qu’on en fait. La gestion avisée du contrat, l’adaptation des garanties ainsi que l’utilisation d’outils de comparaison sont autant de leviers pour obtenir la meilleure protection au meilleur prix. Votre expérience de jeune conducteur pourrait-elle enrichir nos conseils ? Partagez en commentaire vos astuces ou retours !
Si cet article vous a été utile, faites-le connaître autour de vous pour aider d’autres jeunes conducteurs à faire le bon choix d’assurance.
Pour aller plus loin, n’hésitez pas à consulter les sites officiels du Service Public et de France Assureurs pour vérifier l’actualité des tarifications et garanties recommandées. Quels autres aspects de l’assurance auto aimeriez-vous retrouver sur asseureka.fr ? À vos questions !
Rédaction VDL, spécialiste rédaction web et veille assurance auto, pour asseureka.fr.
Mise à jour : juin 2024.