

Économiser sur son assurance auto quand on débute est une priorité pour de nombreux jeunes conducteurs. Entre tarif élevé, manque de choix et méconnaissance des subtilités du contrat, il est facile de prendre des décisions qui coûtent cher ou laissent peu de marge de manœuvre. Cet article rassemble des astuces éprouvées, des exemples concrets et des critères précis pour optimiser votre budget sans négliger l’essentiel : être bien protégé sur la route.
Pourquoi l’assurance auto est plus chère pour un jeune conducteur
L’assurance auto est particulièrement onéreuse pour les jeunes conducteurs, et cette réalité repose sur plusieurs facteurs. Le principal est la surprime imposée par les assureurs. Ce supplément de coût est appliqué en raison du manque d’expérience, qui augmente statistiquement le risque d’accident. Les statistiques montrent que les conducteurs novices sont plus fréquemment impliqués dans des sinistres, en partie en raison d’une maîtrise imparfaite des réflexes de conduite. Les assureurs, qui se basent sur ces données, considèrent ces profils comme plus risqués, ce qui se traduit par des tarifs élevés.
L’absence d’historique de conduite joue également un rôle déterminant. Les jeunes, n’ayant pas encore accumulé d’années au volant, ne bénéficient pas d’un bonus-malus favorable, cet élément qui permet de réduire progressivement la prime d’assurance. À l’inverse, en cas d’accident impliquant leur responsabilité, les malus appliqués peuvent faire grimper leur cotisation encore davantage. Ce système, qui récompense les années sans sinistre, pénalise le manque d’antécédents.
Le type de véhicule et son usage influencent directement le tarif. Les jeunes conducteurs, souvent propriétaires de voitures économiques ou d’occasion, restent exposés à un tarif élevé. Les modèles plus anciens peuvent réduire la prime en partie, mais cela ne compense pas la surprime liée à l’inexpérience.
Enfin, les offres destinées aux jeunes sont parfois limitées en flexibilité ou en garanties, ce qui peut compliquer la recherche d’une formule vraiment avantageuse. Comprendre ces mécanismes, c’est se donner toutes les chances d’accéder aux solutions les plus justes pour son profil.
Combien coûte une assurance jeune conducteur en pratique
Le coût d’une assurance auto dépend de nombreux critères. Parmi les plus influents : le type de véhicule, la localité, la formule retenue et l’option de paiement.
Pour une assurance au tiers appliquée à une citadine d’occasion, comptez autour de 800 à 1 200 euros par an. La réparation peu coûteuse et le risque limité pour l’assureur aident à contenir la facture. À l’opposé, une tous risques sur un SUV neuf monte facilement à 2 500 voire 3 500 euros annuels, la valeur à assurer et la complexité mécanique expliquant ce tarif supérieur.
La région de résidence impacte également beaucoup : un contrat à Paris coûte souvent bien plus cher que dans le Massif Central ou une agglomération de taille moyenne. Enfin, privilégier le règlement annuel plutôt que mensuel évite des frais additionnels, à condition de pouvoir avancer la somme globale.
| Type de véhicule | Formule | Option de paiement | Coût annuel estimé |
|---|---|---|---|
| Citadine économique (occasion) | Au tiers | Annuel | 800 – 1 200 € |
| Citadine économique (occasion) | Au tiers | Mensuel | 900 – 1 300 € |
| SUV haut de gamme (neuf) | Tous risques | Annuel | 2 500 – 3 500 € |
| SUV haut de gamme (neuf) | Tous risques | Mensuel | 2 700 – 3 700 € |
Comparer plusieurs devis reste indispensable. Examiner les franchises et les frais cachés peut révéler des économies importantes sans sacrifier la qualité de la couverture.
Bon à savoir
Je vous recommande de toujours vérifier les franchises incluses dans votre contrat afin d’évaluer précisément les coûts en cas de sinistre.
Comment choisir le bon véhicule pour réduire la prime
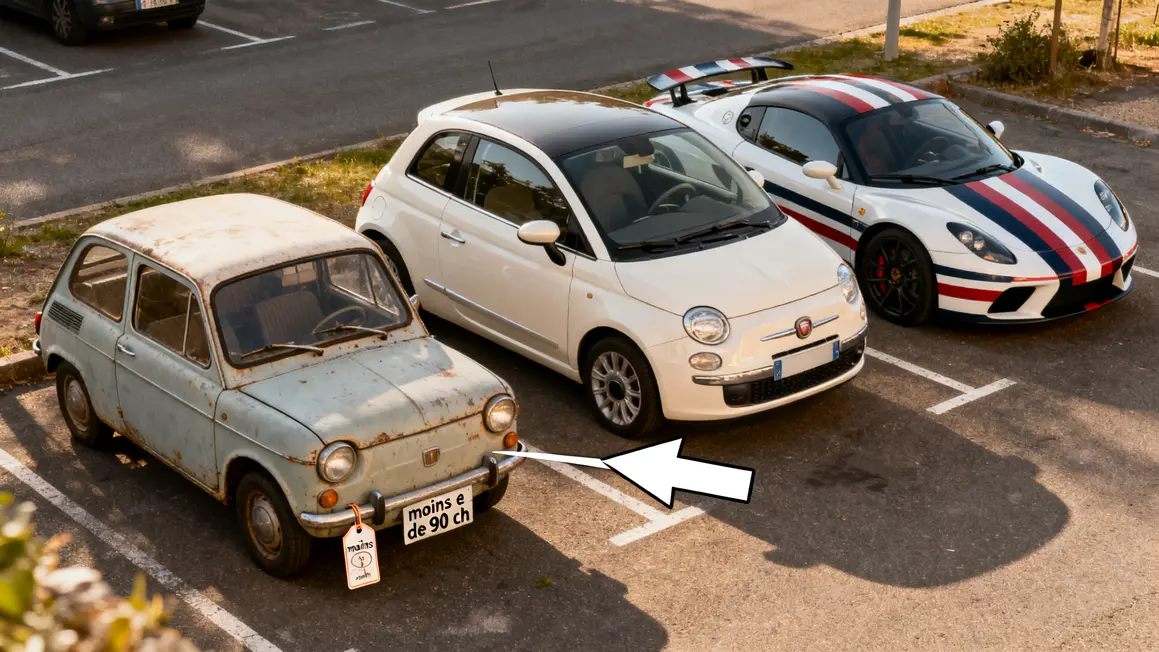
Le choix du véhicule oriente fortement le budget assurance. Miser sur une voiture peu puissante et de faible valeur, facile à entretenir, permet d’abaisser le coût dès la souscription.
- Puissance à privilégier : moins de 90 chevaux.
- Valeur d’occasion : prix d’achat et coût de remplacement contenus.
- Entretien simple : modèles courants avec pièces bon marché.
- Véhicule d’au moins 5 ans : perte de valeur déjà absorbée.
Évitez les voitures de sport, modèles récents ou tout véhicule modifié : ils entraînent une nette augmentation de la prime. À l’inverse, les Renault Clio, Peugeot 206, Citroën C3 et Volkswagen Polo figurent au palmarès des options efficaces pour concilier praticité, économie et coût d’assurance modéré.
Quelle formule d’assurance auto privilégier selon le budget
Trois options sont en lice : l’assurance au tiers (économique mais limitée), le tiers étendu (compromis) et le tous risques (couverture optimale mais chère). Voici un récapitulatif :
- Au tiers : le minimum légal, idéale pour voiture ancienne ou bas de gamme.
- Tiers étendu : quelques garanties en plus, recommandé sur voiture récente ou à valeur intermédiaire.
- Tous risques : pour véhicule neuf ou haut de gamme uniquement.
Adaptez votre formule à la valeur réelle du véhicule et à votre budget : inutile de sur-assurer une vieille citadine, essentiel de maximiser la protection pour une voiture coûteuse.
Les stratégies pour réduire le coût de son assurance auto
- Opter pour la conduite accompagnée : permet souvent de commencer avec une surprime réduite.
- S’enregistrer comme conducteur secondaire sur le contrat parental pour bénéficier du bonus et bâtir son historique.
- Tester la formule au kilomètre ou assurance connectée : adaptée aux petits rouleurs, facturation selon l’usage réel.
- Regrouper les contrats familiaux : réductions possibles si plusieurs véhicules sont assurés dans la même compagnie.
- Comparer et renégocier régulièrement les contrats : le jeu de la concurrence peut faire baisser le prix.
Les pièges fréquents à éviter dans le choix d’une assurance jeune conducteur
- Choisir une voiture puissante : entraîne une prime bien supérieure.
- Prendre une tous risques pour une voiture ancienne : la cotisation excède vite la valeur assurée.
- Ignorer le montant des franchises : une économie sur la prime peut cacher une prise en charge faible en cas de dommage.
- Déclarer un usage du véhicule inexact : risque d’exclusion de garantie lors d’un sinistre.
- Modifier son véhicule sans le signaler : les modifications non déclarées entraînent souvent un refus d’indemnisation.
| Erreur fréquente | Impact sur le coût ou la protection |
|---|---|
| Choisir une voiture puissante | Prime plus élevée et frais importants en cas de sinistre |
| Assurance tous risques sur une voiture ancienne | Coût disproportionné par rapport à la faible valeur |
| Ignorer les franchises | Frais inattendus lors d’un sinistre |
| Mauvaise déclaration du profil ou de l’usage | Annulation de l’indemnisation |
| Modifications non déclarées | Refus d’indemnisation |
Comment comparer les devis d’assurance jeune conducteur efficacement
- Vérifiez le prix global, tout frais compris.
- Analysez les garanties incluses pour éviter les absences de protection essentielles.
- Comparez les franchises ; une prime basse accompagnée d’une franchise élevée n’est pas toujours avantageuse.
- Soyez attentif aux modalités de remboursement.
- Consultez les avis clients pour juger de la réactivité de l’assureur.
| Critères à analyser | Pourquoi c’est important |
|---|---|
| Prix global | Pour s’assurer que l’offre correspond vraiment à votre budget. |
| Garanties incluses | Pour bien saisir ce qui est couvert et éviter les mauvaises surprises. |
| Montant des franchises | Pour ne pas être pris au dépourvu après un sinistre. |
| Modalités de remboursement | Pour garantir une prise en charge rapide. |
| Avis sur l’assureur | Pour éviter les mauvaises expériences et sélectionner un service fiable. |
Les comparateurs en ligne accélèrent la démarche et permettent d’obtenir une vue large du marché, à condition d’actualiser les demandes régulièrement.
Exemples pratiques pour adapter son assurance auto à son profil
Étudiant roulant peu en ville
Une petite citadine d’occasion et une formule au tiers suffisent largement, surtout avec une assurance au kilomètre si les trajets restent occasionnels.
Jeune actif avec une citadine
Priviliégier le tiers étendu, choisir un paiement annuel et éviter les garanties superflues pour ajuster les dépenses sans reste à charge excessif.
Conducteur secondaire sur véhicule familial
Rattachement temporaire sur la police des parents : moyen efficace de payer moins en profitant des antécédents du contrat principal. Idéal pour démarrer, avant de passer sur un contrat indépendant lorsque l’historique est suffisant.
| Profil | Type de véhicule | Formule adaptée | Stratégies d’économie |
|---|---|---|---|
| Étudiant roulant peu | Petite voiture d’occasion | Tiers ou assurance au kilomètre | Faible kilométrage, véhicule peu puissant |
| Jeune actif avec citadine | Voiture compacte et récente | Tiers étendu | Paiement annuel, garanties adaptées |
| Conducteur secondaire | Véhicule familial | Formule du contrat principal | Rattachement au contrat parental |
Les questions fréquentes sur l’assurance auto pour jeune conducteur
| Question | Conseil |
|---|---|
| Quel est le coût moyen d’une assurance jeune conducteur ? | Comptez entre 800 et 1 500 €, selon véhicule et formule retenus. |
| Quelle formule pour une voiture ancienne ? | L’assurance au tiers reste la plus judicieuse. |
| Est-il avantageux d’être conducteur secondaire ? | Oui, idéale pour débuter en limitant la surprime et démarrer son bonus-malus. |
| Comment réduire la franchise ? | Comparer les contrats et choisir une franchise modérée ou des options dédiées. |
Gérer son assurance auto lorsque l’on est jeune conducteur se joue sur plusieurs critères : choix du véhicule, formule du contrat, modalités de paiement et bonnes pratiques pour baisser la prime tout en évitant les pièges les plus courants.
Sauver sur votre assurance est possible si on reste vigilant à chaque étape : véhicule choisi, franchise, garanties et évolution régulière de l’offre du marché. Quelles stratégies avez-vous utilisées pour payer moins cher votre assurance ? Avez-vous rencontré des situations imprévues ou des astuces à partager ? Racontez votre expérience en commentaire pour aider la communauté à faire les bons choix et à mieux gérer leur budget !
Vous souhaitez aller plus loin ? Consultez les ressources officielles du service public ou la Fédération Française de l’Assurance pour des conseils complémentaires, à jour et fiables. Si cet article vous a été utile, transmettez-le à d’autres jeunes conducteurs ou partagez-le sur vos réseaux pour qu’un maximum de personnes puisse rouler sereinement.


