Gérer le coût d’une assurance emprunteur est souvent un enjeu majeur lorsqu’on a un budget limité et un projet immobilier en vue. Comment sécuriser son crédit sans alourdir ses charges mensuelles ? Cet article détaille les garanties, points forts, restrictions et alternatives pour comparer, choisir et optimiser son assurance en phase avec ses moyens et ses attentes.
Comprendre le concept d’assurance emprunteur
L’assurance emprunteur, parfois désignée sous les termes assurance de prêt ou assurance crédit, constitue la « garantie » clé demandée par les banques lorsqu’un crédit immobilier est accordé. Ce type de contrat prévoit une prise en charge du remboursement en cas de décès, d’incapacité ou d’invalidité de l’emprunteur. Si l’emprunteur fait défaut, l’assureur prend le relais pour solder tout ou partie du capital. Certaines formules couvrent aussi la perte d’emploi, selon les options souscrites.
La garantie décès protège les proches en soldant les dettes restantes. Avec la perte totale et irréversible d’autonomie (PTIA) ou l’incapacité à travailler (invalidité ou incapacité temporaire), l’assurance sécurise la poursuite du financement. Bien que non imposée par la loi, la souscription est devenue incontournable en pratique. Les banques l’exigent quasi systématiquement pour diminuer leur propre risque.
La réalité de ce contrat varie selon l’âge, l’état de santé, l’activité ou les antécédents de l’emprunteur. Ce sont autant de critères qui pèsent sur le montant de la cotisation et sur les conditions d’adhésion. Décortiquer les garanties et exclusions s’avère donc indispensable avant tout engagement.
Les avantages de souscrire une assurance emprunteur
- Sécurité familiale : en cas de situation grave (décès, invalidité), le capital restant dû est pris en charge, vos proches restent protégés et conservent le bien immobilier.
- Maintien du budget en cas de coup dur : maladie ou accident, l’assurance peut couvrir tout ou partie des mensualités pour éviter de fragiliser l’équilibre financier du foyer.
- Obtention facilitée du crédit : la présence d’une assurance crédibilise votre dossier et met en confiance le prêteur.
- Personnalisation possible : vous adaptez les garanties et quotités selon votre profil et votre projet.
Cette couverture n’est donc pas une simple formalité, elle est aussi un outil de protection financière pour éviter que des accidents de la vie ne vous exposent, vous ou votre famille, à la saisie du bien ou à une dette impossible à gérer.
Les principales limites de l’assurance emprunteur
- Coût important : entre 25 % et 35 % du coût total du crédit pour certains profils, notamment si la banque impose une offre groupée peu compétitive.
- Exclusions fréquentes : certaines maladies, sports à risques ou situations préexistantes ne sont pas toujours couverts.
- Surprimes pour profils à risque : un ancien malade ou un métier jugé risqué subit souvent des majorations sensibles.
- Complexité des contrats : vocabulaire technique, conditions, clauses d’exclusion vont parfois à l’encontre d’une décision éclairée.
- Refus et restrictions : difficulté d’accès à l’assurance selon l’état de santé, l’âge ou l’activité malgré les dispositifs de droit à l’oubli.
Pourquoi l’assurance emprunteur peut peser lourd pour les petits budgets
Le poids de la cotisation, conjugué à d’éventuelles surprimes, peut entraîner une révision à la baisse de votre projet ou une restriction sur le montant du crédit. De nombreux profils surpayent des garanties inutiles (comme la perte d’emploi en CDI stable), faute de personnalisation. Les offres souvent complexes poussent à choisir la facilité de l’assurance « groupe » proposée par la banque… au risque d’un coût supérieur ou d’une couverture inadaptée à sa réalité.
Trouver le juste équilibre entre le nécessaire et le superflu reste déterminant pour ne pas sacrifier, faute de budget, une protection indispensable.
Comment optimiser le coût de son assurance emprunteur
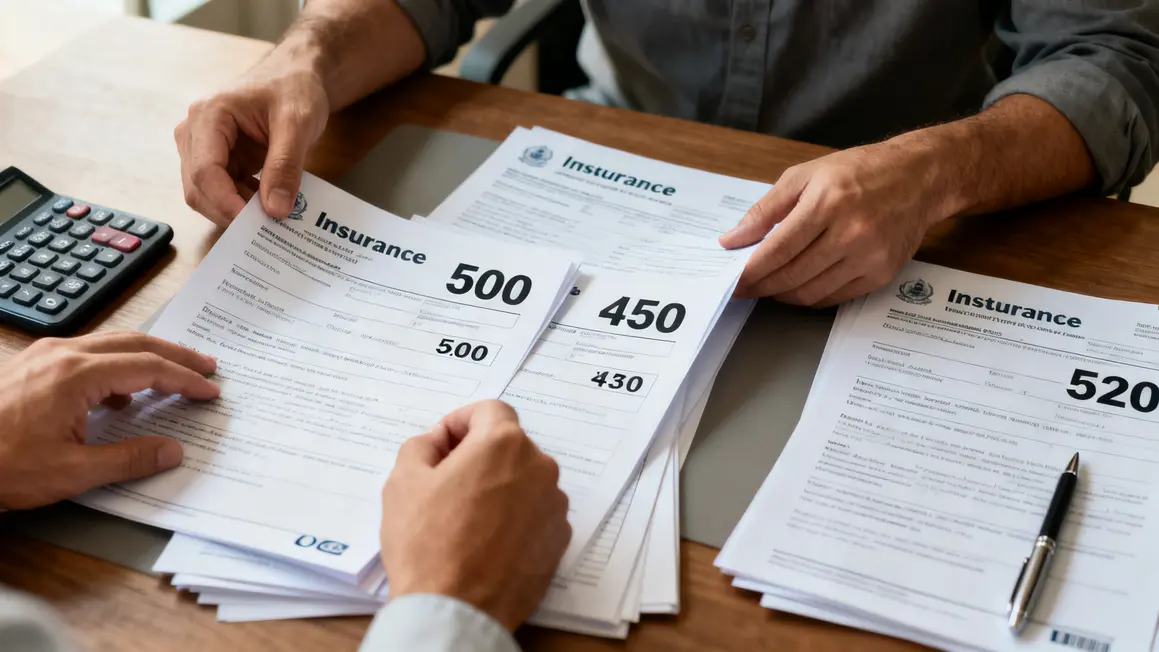
- Comparer les contrats : Demander plusieurs devis, vérifier les exclusions et s’attarder sur les garanties, franchises et délais de carence.
- Choisir la délégation d’assurance : Passer par un assureur externe (hors banque) permet souvent d’obtenir un tarif plus bas pour des garanties équivalentes.
- Adapter les garanties : Prioriser les garanties indispensables à votre profil. Limiter les options annexes si elles ne vous concernent pas.
- Répartition des quotités : Pour un emprunt à deux, adapter la part de protection selon le profil de chaque co-emprunteur. Exemple : 70/30 au lieu de 50/50 selon les revenus.
- Renégocier en cours de prêt : Grâce à la loi Lemoine (2022), il est désormais possible de changer de contrat quand on le souhaite, sans attendre la date anniversaire.
Les alternatives à l’assurance emprunteur classique
- Hypothèque : La banque prend une garantie directe sur le bien. Réservé aux situations où l’emprunteur ne peut s’assurer, mais attention : pas de protection pour la famille.
- Cautionnement : Organismes ou proches se portent garants. Peut être plus économique qu’une assurance, mais les proches prennent un risque.
- Nantissement de l’épargne : Un placement financier sert de garantie, mais immobilise votre épargne. Peu adapté aux petits capitaux ou à ceux qui ne veulent pas risquer leur épargne de précaution.
Toutes ces solutions ne protègent en réalité que la banque contre le non-remboursement. Seule l’assurance emprunteur vise aussi l’équilibre du foyer et la préservation du bien.
Démarches à suivre pour bien choisir son assurance emprunteur
- Faire le point sur votre situation : santé, métier, situation familiale, montant, durée du prêt.
- Demander au moins trois devis (banque + assureurs indépendants).
- Comparer au-delà du coût : garanties, exclusions, délais de carence/franchise.
- Vérifier la liste des garanties demandées par la banque (pour une délégation).
- Prévoir une possibilité de renégociation via la loi Lemoine.
| Critères | Offre A | Offre B | Offre C |
|---|---|---|---|
| Coût annuel | 500 € | 450 € | 520 € |
| Couverture décès | Oui | Oui | Oui |
| Prise en charge invalidité | Oui, IPT et PTIA | IPT uniquement | Oui, IPT et PTIA |
| Garantie perte d’emploi | Non | Option gratuite | Option payante |
| Exclusions majeures | Sports à risques | Maladies préexistantes | Aucune |
Réglementations à connaître pour se protéger
- Loi Lemoine (2022) : Changer d’assurance à tout moment sans frais, à condition de respecter l’équivalence de garanties exigée par la banque.
- Droit à l’oubli : Pour les anciens malades, suppression de certaines questions médicales après 5 ans de rémission.
- Équivalence des garanties : Obligation pour la banque d’accepter une délégation d’assurance si la couverture est identique, avec liste officielle des critères.
- Recours ACPR : Pour tout refus abusif de la banque ou différend avec un assureur, l’Autorité de Contrôle Prudentiel et de Résolution peut intervenir en médiation.
Foire aux questions : assurance emprunteur et budget serré
- L’assurance emprunteur est-elle obligatoire ? Non sur le plan légal, mais imposée en pratique par les banques pour un crédit immobilier.
- Quel est le coût annuel ? Entre 0,10 % et 0,60 % du montant emprunté, selon âge et profil.
- Comment marche la délégation d’assurance ? Libre choix de l’assureur, si les garanties correspondent à celles demandées par la banque.
- Puis-je changer d’assurance emprunteur ? Oui, à tout moment grâce à la loi Lemoine.
| Question | Réponse |
|---|---|
| L’assurance emprunteur est-elle obligatoire ? | Non, mais exigée dans la quasi-totalité des dossiers de crédit immobilier. |
| Quel est le coût moyen par an ? | Entre 0,10% et 0,60% du montant emprunté. |
| Comment fonctionne la délégation d’assurance ? | Contrat externe possible si équivalence des garanties. |
| Peut-on changer en cours de prêt ? | Oui, à tout moment. Prévenir la banque et associer la nouvelle attestation au dossier. |
Comparer, interroger les assureurs et vérifier chaque ligne de garantie : ces réflexes sont la clé d’une offre accessible mais réellement protectrice, sans surcharge inutile.
Entre protection essentielle et recherche d’économies, les choix autour de l’assurance emprunteur sont souvent stratégiques pour les ménages au budget serré. Cet équilibre est à travailler dès le montage du dossier de crédit mais aussi tout au long de la vie du prêt, grâce à la concurrence et à la possibilité de changer d’assurance. Cette démarche mérite réflexion : avez-vous pris le temps de négocier lors de votre recherche ? Quels points vous ont posé problème et quelles solutions avez-vous trouvées ?
Votre retour d’expérience intéresse la communauté ! Laissez votre témoignage, posez vos questions en commentaire et partagez ces conseils autour de vous. Vous pouvez également approfondir le sujet via les sites de l’ACPR et du service-public, ou consulter les associations de consommateurs spécialisées dans la défense des emprunteurs.
Quelles thématiques économie ou financement aimeriez-vous lire prochainement ? Vos suggestions sont précieuses pour aider chacun à réussir ses projets tout en gardant le contrôle sur son budget.
Article rédigé par Rédaction VDL, auteur éditorial pour asseureka.fr, spécialiste de la vulgarisation financière et de l’analyse comparative des solutions d’assurance et de crédit.
Date de publication : Juin 2024 Vérifiez régulièrement nos mises à jour pour rester informé(e) des nouveautés réglementaires et des meilleures pratiques.