Vous voulez réduire le coût de votre crédit immobilier, renforcer la sécurité de votre projet et éviter les erreurs classiques lors du choix ou du changement d’assurance emprunteur ? Ce guide rassemble méthodiquement toutes les étapes à suivre : priorités, conseils concrets, démarches administratives essentielles et astuces éprouvées pour trouver la solution la plus adaptée à votre profil. L’approche est volontairement pragmatique et structurée pour simplifier chaque décision.
Résumé des points clés
- Comprendre les garanties essentielles et les obligations légales liées à l’assurance emprunteur.
- Analyser les options disponibles entre contrat groupe et délégation d’assurance pour choisir la meilleure solution.
- Suivre les étapes et éviter les erreurs fréquentes lors du changement d’assurance emprunteur.
Assurance emprunteur et son importance dans un prêt immobilier
L’assurance emprunteur accompagne les crédits immobiliers, offrant une couverture financière en cas d’aléas majeurs. Elle prend souvent en charge une partie ou la totalité des échéances du prêt ou du capital restant dû si l’emprunteur rencontre des difficultés telles qu’un décès, une incapacité de travail ou une invalidité. Cette sécurité protège l’emprunteur, sa famille et la banque.
Pour la banque, elle garantit le remboursement du capital en cas de défaut de paiement lié à un événement imprévisible. Côté emprunteur, elle évite que la dette ne soit transmise aux héritiers ou ayants droit en cas d’incident grave, préservant ainsi le patrimoine familial. Pratiquement toutes les banques exigent une telle assurance lors de l’accord d’un prêt immobilier, car c’est le principal outil de gestion du risque pour l’établissement prêteur. Selon le profil et le montant emprunté, plusieurs options de garanties et de quotités sont envisageables pour personnaliser la couverture.
Comprendre les garanties essentielles d’une assurance emprunteur
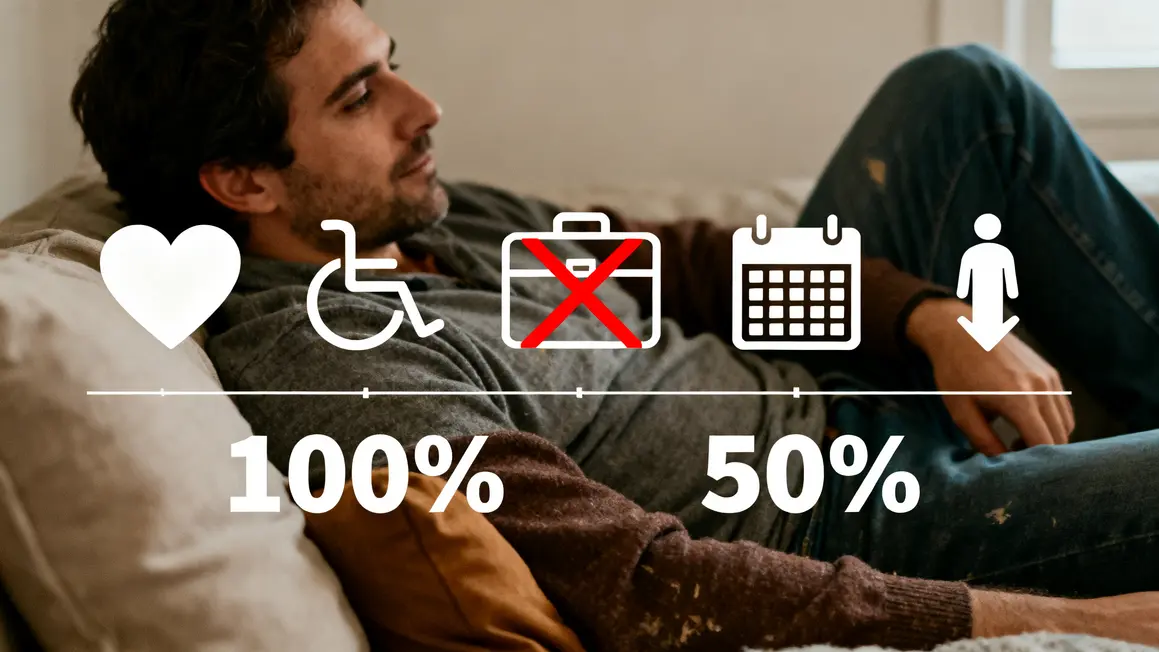
Chaque contrat d’assurance emprunteur inclut différents niveaux de garanties :
- Garantie décès : solde le capital restant dû en cas de décès de l’assuré, dans la limite de la quotité assurée.
- Perte Totale et Irréversible d’Autonomie (PTIA) : prise en charge intégrale du capital restant dû si l’assuré devient totalement dépendant.
- Invalidité : couverture si l’emprunteur ne peut plus exercer sa profession (selon le taux d’invalidité et les conditions du contrat).
- Incapacité Temporaire de Travail (ITT) : indemnisation des mensualités en cas d’arrêt de travail médicalement reconnu.
- Perte d’emploi : prise en charge partielle des mensualités en cas de licenciement, soumise à conditions strictes.
La lecture attentive des exclusions et des conditions de chaque garantie est nécessaire pour éviter toute mauvaise surprise en cas de sinistre.
Bon à savoir
Je vous recommande de vérifier systématiquement la correspondance des garanties et des conditions d’exclusion sur votre contrat pour éviter tout désaccord futur lors d’un sinistre.
Les obligations légales et le cadre réglementaire de l’assurance emprunteur
Aucune loi n’impose l’assurance emprunteur, mais l’exigence est quasi systématique pour décrocher un prêt immobilier. La réglementation a fortement évolué : la loi Lemoine (2022) autorise la résiliation à tout moment, sans frais, à condition d’offrir des garanties équivalentes à celles du contrat initial. Cette avancée renforce la concurrence et permet de faire jouer la transparence, à la suite des lois Hamon (2014) et Bourquin (2017) qui avaient déjà facilité la substitution d’assurance.
Pour tout changement, le nouveau contrat doit respecter le niveau de garantie exigé par la banque (critères détaillés dans la Fiche Standardisée d’Information – FSI). Depuis ces évolutions, la banque doit motiver tout refus dans un délai de dix jours ouvrés – une sécurité précieuse pour l’emprunteur.
Options disponibles pour choisir une assurance emprunteur
Deux approches principales existent :
- Le contrat groupe bancaire : proposé par la banque, il s’adresse aux profils standards, sans personnalisation, intégrant une mutualisation des risques et une simplicité administrative. Les tarifs sont en général moins compétitifs pour les personnes sans risque particulier.
- La délégation d’assurance : offre externe, souvent plus flexible et économique. Les garanties et les tarifs sont ajustés au profil de l’emprunteur, mais l’étude médicale et les démarches peuvent être plus exigeantes.
| Critères | Contrat groupe (banque) | Délégation d’assurance (assureur) |
|---|---|---|
| Coût | Primes souvent fixes mais moins compétitives | Tarifs personnalisés et souvent plus compétitifs |
| Personnalisation des garanties | Peu de flexibilité | Garantie ajustée au profil de l’emprunteur |
| Conditions médicales | Processus simplifié | Nécessite un questionnaire, voire des examens médicaux |
| Démarches administratives | Inclues dans l’offre de prêt | Démarches supplémentaires auprès d’un assureur externe |
Le bon choix dépendra de votre besoin de flexibilité, du coût recherché et de votre profil santé/profession.
Étapes pour changer d’assurance emprunteur en toute sécurité
- Analyse des exigences bancaires : demandez la Fiche Standardisée d’Information pour recenser les garanties minimales imposées.
- Comparaison des offres : confrontez garanties, exclusions, coûts, franchises et délais de chaque proposition.
- Souscription du nouveau contrat : rassemblez l’ensemble des documents nécessaires (attestation, notice, tableau d’amortissement, questionnaire médical).
- Demande de substitution auprès de la banque : envoyez la demande officielle avec pièces justificatives, en recommandé avec accusé réception.
- Vérification de la continuité de couverture : ne résiliez jamais l’ancienne assurance sans l’accord explicite de la banque, ce qui évite tout trou de garantie.
Délais et démarches administratives à respecter
- Réponse de la banque sous dix jours ouvrés : au-delà, l’absence de retour vaut généralement acceptation implicite.
- Constitution d’un dossier complet (voir checklist – paragraphe dédié).
- Utilisez toujours des envois recommandés avec avis de réception.
- Sollicitez le Médiateur de l’Assurance en cas de litige ou de refus injustifié.
- Préparez une checklist pour n’oublier aucun document clé et assurez une parfaite équivalence des garanties.
Réduire le coût de l’assurance sans perdre en qualité de couverture
- Comparer systématiquement plusieurs offres : regardez aussi bien les tarifs que le détail des exclusions et franchises.
- Démarrer ses recherches en amont du projet immobilier : donne plus de temps pour négocier et personnaliser le contrat.
- Adaptez les garanties à votre profil : ne payez pas pour des options superflues ou inadaptées à votre situation.
- Utiliser des comparateurs en ligne spécialisés : ils facilitent la comparaison et la récolte de devis exacts pour mieux arbitrer.
- Allonger la franchise si vous pouvez assumer un différé d’indemnisation : permet souvent de réduire les mensualités.
Les erreurs fréquentes à éviter
- Omettre les exclusions de garanties : lisez la notice pour ne pas vous exposer à des refus d’indemnisation inattendus.
- Se baser uniquement sur le coût : privilégiez un équilibre entre prix et couverture.
- Résilier trop vite l’ancien contrat : attendez la validation écrite.
- Négliger l’équivalence des garanties : la banque peut refuser la substitution si la couverture ne correspond pas.
- Envoyer un dossier incomplet : anticipez chaque pièce demandée pour éviter des allers-retours qui retardent la substitution.
Checklist des documents indispensables
- Pièce d’identité : carte d’identité ou passeport.
- Offre de prêt immobilier.
- Tableau d’amortissement.
- Fiche Standardisée d’Information.
- Questionnaire et/ou certificat médical : selon exigence de l’assureur et du montant emprunté.
- Attestation du nouveau contrat d’assurance.
Pensez à vérifier soigneusement toute information médicale. Une déclaration erronée ou incomplète peut annuler la validité de la garantie.
Passer à l’action sur votre assurance emprunteur est aujourd’hui plus facile, et surtout bien plus stratégique qu’il y a quelques années. Adopter un plan d’action structuré permet de sécuriser chaque étape, de bénéficier d’un contrat vraiment adapté et de réaliser des économies non négligeables sur la durée du prêt. Quel a été, pour vous, le point le plus difficile lors d’un changement ou d’une négociation d’assurance emprunteur ? Partagez votre expérience ou posez vos questions dans les commentaires pour échanger des astuces et conseils concrets avec d’autres emprunteurs !
Si cet article vous a aidé, transmettez-le à vos proches ou collègues sur vos réseaux — vous contribuerez à des choix plus informés et avantageux pour tous. Pour approfondir, consultez aussi les publications de l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) ou de la Fédération Française de l’Assurance. Quel autre aspect souhaitez-vous voir détaillé prochainement sur asseureka.fr ? Notre équipe sélectionnera vos suggestions pour les prochains dossiers.
Que doit contenir une demande de substitution adressée à la banque ?
Elle associe généralement la demande elle-même, le contrat de remplacement envisagé et les documents décrivant précisément ses garanties. L’objectif est de permettre à la banque de comparer point par point avec ses exigences. Un dossier incomplet est la première cause de report : demandez la liste attendue avant de l’envoyer.
Que faire si la banque ne répond pas à la demande de changement ?
Relancez par écrit en rappelant la date d’envoi et la composition du dossier, et conservez les preuves de dépôt. Demandez que toute position, favorable ou non, vous soit notifiée par écrit et motivée. Les délais applicables à votre dossier figurent dans votre offre de prêt et vous seront confirmés par la banque.
Comment éviter une rupture de couverture pendant le changement d’assurance ?
Enchaînez les étapes dans le bon ordre : acceptation écrite de la banque, puis date d’effet du nouveau contrat, puis seulement résiliation de l’ancien. Vérifiez que la seconde date précède ou rejoint la troisième. Résilier trop tôt vous laisse sans garantie sur un crédit toujours en cours.
Quelles erreurs font le plus souvent échouer une demande de substitution ?
Présenter un contrat dont les garanties ne correspondent pas aux exigences de la banque, transmettre un dossier partiel, ou envoyer les documents sans conserver de preuve. À cela s’ajoute une méconnaissance des conditions figurant dans l’offre de prêt. Demandez la grille d’exigences écrite avant de chercher une offre.
Comment s’assurer que l’ancien contrat a bien pris fin ?
Demandez une confirmation écrite de résiliation mentionnant la date exacte, puis contrôlez vos relevés bancaires les mois suivants pour vérifier l’arrêt des prélèvements. Un contrat que l’on croit résilié mais qui continue d’être appelé se règle beaucoup plus facilement dans les semaines qui suivent que des mois après.