L’assurance habitation est souvent au centre des préoccupations lorsqu’il s’agit de protéger son logement et ses biens. Vous vous demandez quel est son réel intérêt, quelles en sont les contraintes et comment optimiser votre couverture en fonction de votre profil ou de votre lieu d’habitation ? Ce guide apporte des réponses concrètes, comparatives et des conseils pratiques pour bien choisir mais aussi explorer les alternatives.
Qu’est-ce que l’assurance habitation
L’assurance habitation assure une sécurité financière face aux risques susceptibles d’endommager votre logement ou de causer un préjudice à autrui. Son principe : vos cotisations rejoignent un fonds commun qui sert à indemniser les assurés en cas de sinistre. Elle offre plusieurs garanties, réunies le plus souvent dans le contrat multirisque habitation : protection des biens immobiliers et mobiliers, prise en charge de la responsabilité civile pour les dégâts causés à des tiers ou au logement.
Le contrat de base couvre généralement :
- Incendies, dégâts des eaux, explosions, catastrophes naturelles
- Vols, vandalismes, bris de glace
- Les meubles, électroménager, effets personnels
Selon la formule, certaines garanties nécessitent une option ou une déclaration spécifique (objets de valeur, équipements extérieurs). Lisez attentivement les conditions pour une couverture pleinement adaptée.
Assurance habitation : est-ce obligatoire ?
L’obligation d’assurance habitation dépend de votre statut (locataire, propriétaire, copropriétaire, propriétaire non occupant) et du règlement de l’immeuble ou du bail.
- Locataires : obligation légale de couvrir au moins les risques locatifs (incendie, dégâts des eaux, explosions). L’attestation d’assurance est systématiquement requise lors de la remise des clés sous peine de voir son bail résilié.
- Propriétaires occupants : aucune obligation légale, mais à défaut, les frais de sinistre restent à leur charge. La souscription d’une multirisque habitation est donc fortement recommandée.
- Copropriétaires : obligation de responsabilité civile pour les parties communes ; la multirisque habitation est le choix courant pour protéger le logement privé.
- Propriétaires non occupants (PNO) : le plus souvent obligatoire en copropriété pour les dommages causés par le logement (même vide). Le contrat « propriétaire non occupant » complète ou se substitue à l’assurance du locataire si elle est défaillante ou incomplète.
| Statut | Caractère obligatoire | Type d’assurance recommandée |
|---|---|---|
| Locataire | Obligatoire | Risques locatifs ou multirisque habitation |
| Propriétaire occupant | Non obligatoire | Multirisque habitation |
| Copropriétaire | Obligatoire selon le règlement | Responsabilité civile, multirisque habitation |
| Propriétaire non occupant | Obligatoire selon copropriété | Assurance PNO |
Les atouts de l’assurance habitation
Sécurité financière en cas de sinistre
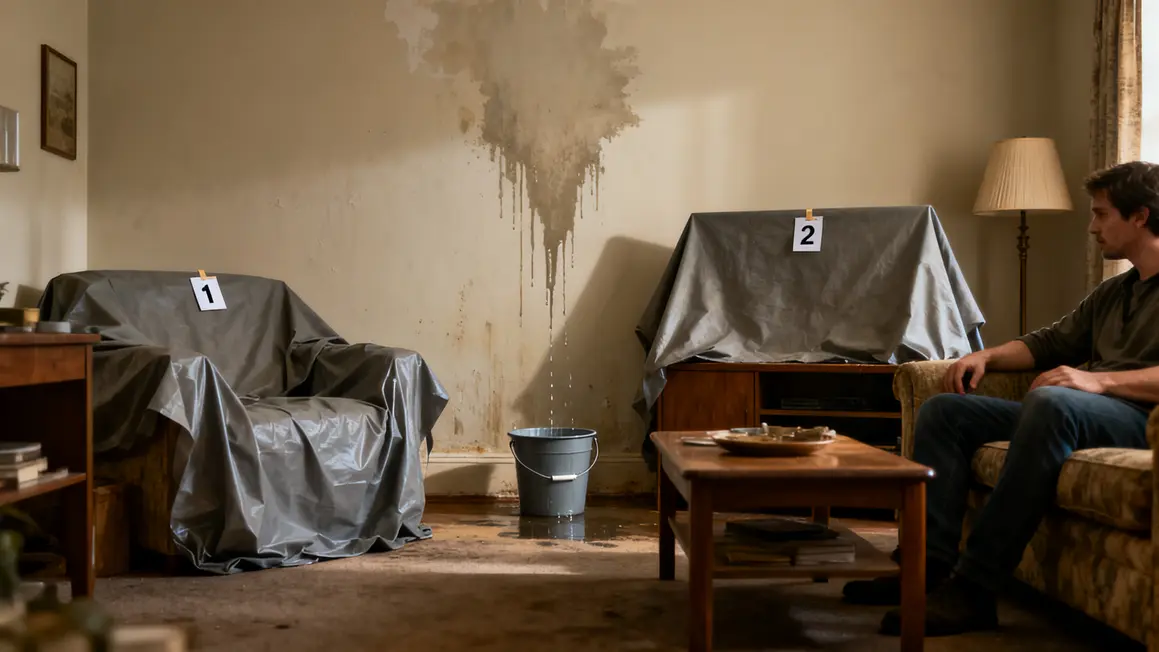
L’assurance habitation vous protège contre les conséquences financières imprévues : dégradation, perte ou vol de vos biens, dommages causés à autrui. Par exemple, après un dégât des eaux dans un salon, la prise en charge des réparations évite une dépense importante et soudaine.
Prise en charge du relogement
Des garanties couvrent également les situations où le logement devient inhabitable : frais d’hôtel ou location temporaire pris en charge pour préserver la stabilité de votre quotidien.
Personnalisation des contrats
Vous pouvez choisir des options pour couvrir des besoins spécifiques : objets précieux, matériel informatique, piscines, équipements extérieurs, etc.
Responsabilité civile
La couverture du préjudice causé à des tiers (dégât des eaux qui se propage à l’appartement du dessous, accident domestique avec un visiteur par exemple) est incluse pour éviter des litiges coûteux.
Les limites et exclusions à connaître
- Plafonds d’indemnisation : des montants maximums par sinistre ou type de bien (bijoux, équipements spécialisés, œuvres d’art) souvent bien inférieurs à leur valeur réelle sauf option spécifique.
- Franchises : somme restant à votre charge après indemnisation, qui peut rendre inutile la déclaration d’un sinistre mineur.
- Exclusions de garantie : équipements extérieurs non déclarés, manque d’entretien, clause d’inhabitation prolongée (maison secondaire inoccupée plusieurs mois), certains dommages exceptionnels…
Avant de souscrire, vérifiez bien :
- La liste des biens couverts avec leur valeur réelle
- Le calcul des franchises
- Les exclusions de garanties
- Les délais d’indemnisation
Garanties supplémentaires et options
| Type de garantie | Utilisation | Bénéfice |
|---|---|---|
| Dommages électriques | Équipements techniques, domotique | Indemnisation rapide en cas de surtension |
| Vol étendu | Biens stockés hors logement principal | Extension au garage, cave, jardin |
| Objets précieux | Bijoux, art, électronique haut de gamme | Protection adaptée selon la valeur réelle |
| Équipements extérieurs | Piscine, panneaux solaires, dépendances | Option indispensable pour certains biens |
Alternatives et solutions complémentaires
- Auto-assurance : constituer une épargne pour gérer soi-même les sinistres mineurs. Demande une discipline sur le long terme et expose à de forts risques financiers en cas de sinistre majeur.
- Extensions de garanties spécifiques : pour l’art, la piscine, le mobilier de valeur (certains assureurs ou courtiers proposent des couvertures spécialisées tout-en-un).
- Contrats personnalisés : adaptés aux propriétaires non occupants, aux logements meublés ou aux maisons secondaires. Attention à bien déclarer tous les équipements pour une couverture efficace.
Bien choisir son assurance habitation
- Évaluer la valeur des biens immobiliers et mobiliers à assurer : capitaux adéquats évitent la sous-assurance.
- Identifier les équipements spécifiques (garage, jardin, piscine, panneaux solaires…)
- Comparer les plafonds d’indemnisation, franchises et délais de traitement de chaque contrat
- Vérifier la possibilité de moduler les options selon vos besoins et votre budget
| Critère | À surveiller |
|---|---|
| Surface, dépendances | Déclarer toutes les pièces et équipements |
| Valeur réelle des biens | Actualiser la liste régulièrement |
| Délais de traitement | Privilégier les compagnies réactives |
| Plafonds & franchises | Comparer avec le coût des biens à couvrir |
| Exclusions | Lisez les petites lignes du contrat ! |
Profils et types d’habitats concernés
Chaque situation appelle des garanties précises : locataire en studio, propriétaire d’une maison familiale avec jardin, propriétaire non occupant ou détenteur d’une résidence secondaire. Exemple : un couple avec enfants préfère inclure une garantie « piscine » et une couverture haute valeur pour les équipements électroniques, tandis qu’un étudiant en studio privilégie un contrat basique.
| Profil | Habitat type | Garanties adaptées |
|---|---|---|
| Locataire | Studio étudiant | Responsabilité civile, contenu |
| Propriétaire occupant | Maison avec dépendances | Multirisque, extensions dépendances |
| Copropriétaire | Appartement | Dégât des eaux, responsabilité partie commune |
| Propriétaire non occupant | Appartement meublé | PNO, mobilier, dégâts locatifs |
| Maison secondaire | Villa | Prolongation d’inhabitation, garantie vol |
Les erreurs fréquentes à éviter
- Oublier de déclarer certains biens ou dépendances (meubles, électronique, garages…)
- Sous-évaluer la valeur du mobilier pour réduire la prime (risque de sous-indemnisation lors du sinistre)
- Ignorer les exclusions et les franchises spécifiques à chaque type de dommage
- Ne pas réévaluer le contrat lors de travaux ou de nouvelles acquisitions
| Erreur | Conséquence |
|---|---|
| Oublier un bien à déclarer | Non-remboursement après sinistre |
| Sous-évaluer la valeur | Indemnité partielle seulement |
| Négliger annexes / dépendances | Exclusion de garantie |
| Non-ajustement après évolution | Pas de couverture pour des ajouts non déclarés |
L’évolution des besoins : bien réadapter sa couverture
Au fil des années, la composition de la famille, la valeur des biens et l’usage du logement évoluent. Un contrat qui convenait au départ n’est plus forcément adapté après agrandissement, déménagement ou acquisitions majeures. Pensez à réévaluer régulièrement votre police pour rester bien protégé : nouvelle piscine, rénovation, passage d’une résidence principale à une résidence secondaire…
Assurance habitation et gestion des sinistres
Lors d’un sinistre, informez rapidement l’assureur, rassemblez preuves et justificatifs (factures, photos, devis) et respectez scrupuleusement les délais de déclaration. Pour les cas complexes ou contestés (dégât des eaux en copropriété, objets de valeur volés…), une expertise indépendante peut aider à faire valoir vos droits plus efficacement.
- Déclencher la déclaration (en ligne ou LRAR) sous 5 à 10 jours
- Rassembler justificatifs, factures, photos
- Conserver une trace de tous les échanges
- Protéger les lieux pour limiter l’aggravation des dommages
Prévenir les risques dans son logement
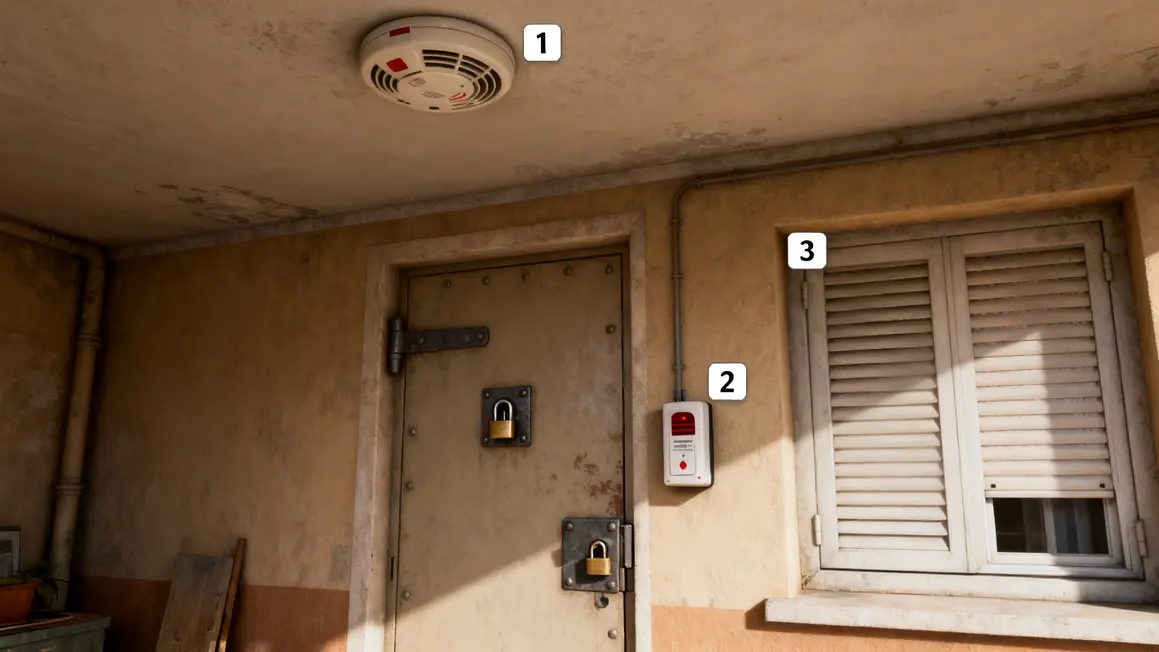
L’assurance habitation agit en filet de sécurité, mais prévenir un sinistre reste le meilleur moyen de protéger ses biens. Investir dans la sécurité (serrures renforcées, alarmes, détecteurs de fumée), surveiller les conduits, entretenir l’habitat, isoler les points à risque lors de l’hiver… Ces bonnes pratiques permettent de limiter la probabilité d’un sinistre mais aussi de faciliter l’indemnisation grâce au respect des normes.
| Type de risque | Mesure de prévention |
|---|---|
| Incendie | Détecteurs de fumée, entretien installation électrique et chauffage |
| Dégât des eaux | Contrôle canalisations, isolation, joints |
| Cambriolage | Serrures renforcées, alarme, coffre-fort |
| Inondations/tempêtes | Barrières anti-inondation, protection volets et fenêtres |
L’assurance habitation est un pilier pour sécuriser ses biens et son foyer. Bien étudiée, elle se personnalise, couvre tous les scénarios majeurs et se module au fil des besoins. Partagez vos retours et vos conseils en commentaire : votre expérience peut en aider d’autres à choisir sereinement. Si vous trouvez cet article utile, n’hésitez pas à le faire circuler autour de vous ou à consulter les ressources officielles en matière d’assurance et de prévention de l’habitat comme Service-public.fr ou France Assureurs. Un doute, une question ou une anecdote à raconter ? Échangez avec la communauté ! Quels autres thèmes liés à la protection et à l’assurance de l’habitat aimeriez-vous voir traités sur Asseureka ? Faites-le savoir en commentaire, l’équipe intègre vos suggestions dans ses prochaines publications !
Quels dommages ne sont couverts par aucune formule d’assurance habitation ?
L’usure normale, le vieillissement des matériaux et les conséquences d’un défaut d’entretien relèvent de la charge du propriétaire ou de l’occupant, quelle que soit la formule. Une assurance couvre un événement soudain, pas la dégradation progressive d’un bien. Cette limite explique beaucoup de refus.
Renoncer à une garantie revient-il à s’assurer soi-même ?
En pratique oui : l’économie réalisée sur la cotisation n’a de sens que si vous êtes en mesure d’absorber la dépense correspondante. Faites le calcul pour chaque option écartée, en regardant le montant qu’il faudrait sortir en une fois, et non le seul gain mensuel.
Un locataire peut-il se retourner contre son bailleur plutôt que vers son assurance ?
Lorsque le désordre trouve son origine dans le bâtiment lui-même et non dans l’usage du logement, la question relève de la relation locative. Signalez-le par écrit au bailleur en conservant une trace, tout en informant votre assureur : les deux démarches ne s’excluent pas.
Existe-t-il des dispositifs publics quand aucune assurance ne joue ?
Selon la nature de l’événement, des mécanismes de solidarité peuvent être activés en dehors du contrat, avec leurs propres conditions et procédures. Ils ne se déclenchent pas automatiquement. Renseignez-vous auprès de votre mairie et de votre assureur, qui vous indiquera la marche à suivre.
Les dégradations liées aux nuisibles relèvent-elles de l’assurance habitation ?
Les atteintes causées par des insectes ou des rongeurs sont souvent traitées à part, quand elles ne sont pas écartées, car elles s’installent dans la durée. Le traitement et les réparations restent alors à votre charge. Vérifiez ce point si votre logement y est exposé.