Souscrire une assurance habitation en limitant les dépenses peut vite tourner au casse-tête. Comment ne pas se tromper entre formules allégées, franchises parfois trompeuses et garanties dont l’utilité réelle n’apparaît qu’en cas de gros coup dur ? Ce guide détaille les critères de choix vraiment utiles pour trouver une assurance habitation abordable mais efficace, en se basant sur les enjeux concrets du quotidien et les besoins propres à chaque profil.
Pourquoi le choix d’une assurance habitation adaptée reste indispensable même avec un petit budget
Choisir une assurance habitation en se basant uniquement sur le prix peut s’avérer risqué. Au moindre sinistre, une formule trop simplifiée ou mal calibrée peut engendrer des frais imprévus : réparations, indemnisations envers des tiers, ou remplacement d’équipements. Cela se vérifie notamment pour les dégâts des eaux, source de dépenses majeures, les incendies, ou les vols où les garanties économiques sont souvent trop restreintes. Être bien assuré, c’est éviter d’assumer à soi seul des montants dépassant largement les économies réalisées sur une cotisation annuelle.
Adapter l’assurance à son logement et son profil
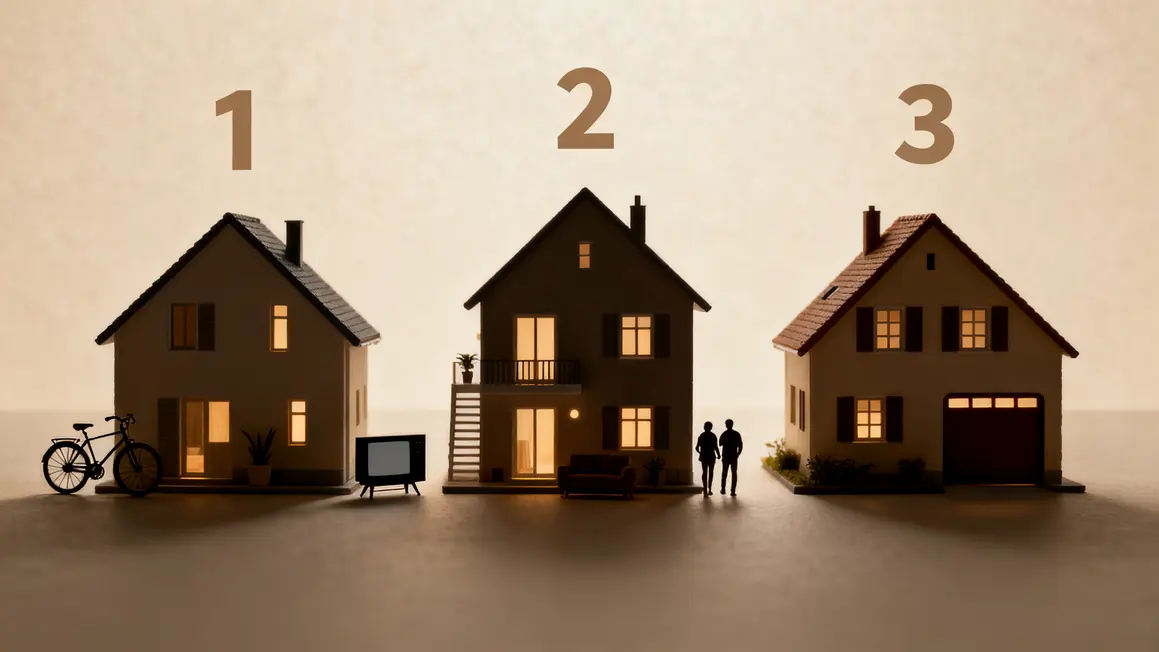
L’assurance idéale dépend du statut : locataire, propriétaire ou bailleur, chaque profil présente des priorités différentes. Un locataire doit au minimum respecter l’obligation de couvrir les risques locatifs (incendie, dégât des eaux, explosion). Le propriétaire protège également le bâtiment et les annexes. Un bailleur s’intéresse à la garantie dommages faits par le locataire ou lors de périodes d’inoccupation.
Habiter en appartement ou en maison, la présence de dépendances, la localisation en zone urbaine ou rurale : tous ces éléments doivent guider le choix des options et plafonds d’assurance.
Garanties indispensables à ne pas minimiser
- Responsabilité civile : prend en charge les dommages causés à autrui.
- Incendie et dégâts des eaux : deux risques à fréquence élevée dont la réparation coûte cher.
- Vol et cambriolage : couvertures à ajuster selon la zone, le niveau de sécurité et la valeur des biens.
- Dommages électriques : souvent oubliée, cette garantie protège tout l’équipement en cas de surtension ou de court-circuit.
Garantir ces postes limite le reste à charge dans la plupart des sinistres courants.
Bon à savoir
Je vous recommande de vérifier si votre contrat couvre les risques spécifiques liés aux zones géographiques, comme les inondations ou les risques climatiques en région exposée.
Jouer sur la franchise et moduler la prime
Le montant de la franchise influence directement le coût de l’assurance : une franchise plus élevée permet de réduire la prime, mais il faut garder à l’esprit sa capacité financière en cas de coup dur. Opter pour des franchises différenciées selon le type de risque peut aussi alléger la dépense sur les garanties peu sollicitées.
Plafonds d’indemnisation et estimation des biens : ne pas sous-évaluer
Vérifiez que les plafonds d’indemnisation proposés correspondent bien à la valeur réelle de vos biens, sinon l’indemnisation ne sera pas à la hauteur d’un sinistre important. Faites le point : listez vos équipements par pièce, conservez les factures et photos, et choisissez un contrat qui propose une valeur à neuf pour l’indemnisation, si possible.
Décrypter exclusions et délais de déclaration
Beaucoup de surprises naissent d’exclusions mal lues : vol sans effraction, dégâts par manque d’entretien, délais de déclaration non respectés… Consultez les conditions générales, interrogez l’assureur, et anticipez les périodes d’inhabitation.
| Point à contrôler | Risque en cas d’oubli |
|---|---|
| Délai de déclaration | Refus d’indemnisation sur sinistre déclaré trop tard |
| Exclusion pour défaut d’entretien | Réparations non couvertes |
| Limite de garantie vol | Biens précieux non couverts |
| Clause sur logement inoccupé | Garantie vol/dégâts des eaux suspendue après absence prolongée |
Bon à savoir
Je vous recommande de demander un exemplaire des conditions générales avant de souscrire : cela vous permet de décortiquer les clauses sans précipitation.
Comparer efficacement : outils, points à surveiller et erreurs à éviter
- Comparez les garanties de base : l’étendue de la couverture prime sur le tarif brut.
- Analysez franchise, plafonds et exclusions ligne par ligne.
- Utilisez des comparateurs spécialisés ou sollicitez plusieurs devis en ligne et chez les assureurs locaux.
- Consultez les avis clients pour jauger la gestion des sinistres et la qualité du service.
- Privilégiez la personnalisation : enlevez les options inutiles.
Optimiser son budget sans nuire à sa couverture : astuces gagnantes
- Augmenter légèrement la franchise pour profiter de baisses de tarifs, mais toujours à un niveau gérable.
- Regrouper vos contrats (habitation, auto) pour obtenir un tarif groupé.
- Améliorer la sécurité (serrures certifiées, système d’alarme).
- Payer annuellement si possible : la mensualisation majore la cotisation.
- Sélectionner des garanties vraiment adaptées à votre logement et à vos possessions.
Bilan : pièges courants à éviter
- Ne pas choisir uniquement en fonction du tarif.
- Ne pas sous-évaluer la valeur de ses biens mobiliers.
- Lire attentivement toutes les conditions, fraises franchises et délais.
- Éviter les options inutiles ou redondantes.
Exemples pratiques : profils types
| Profil | Garanties prioritaires | Plafonds recommandés | Franchise recommandée | Conseils spécifiques |
|---|---|---|---|---|
| Étudiant en studio | Responsabilité civile, incendie, dégâts des eaux | 100 000 € | 150-200 € | Pas de garanties objets de valeur si peu concerné |
| Jeune couple, T3 | Responsabilité civile, incendie, dégâts des eaux, vol, dommages électriques | 150 000-200 000 € | 200-300 € | Ajout de vol indispensable pour équipements récents |
| Propriétaire maison individuelle | Bâtiment, dépendances (garage…), vol, dommages électriques, dégâts climatiques | 200 000 € ou + | 250-300 € | Renforcer la sécurité pour réduire le tarif |
Choisir un contrat sur-mesure, ajusté à sa situation réelle, reste la priorité : le vrai gain ne se fait pas sur le nombre de garanties mais sur la pertinence de leur sélection.
Pour conclure, connaître les véritables critères, vérifier chaque détail, et comparer sans se précipiter permet d’obtenir une assurance habitation qui protège vraiment, sans déséquilibrer son budget. Quels autres critères jugez-vous indispensables ou superflus dans votre recherche d’assurance ? Partagez votre expérience en commentaire, échangez vos questions ou astuces ! Si cet article vous a été utile, pensez à le partager autour de vous : aider les autres internautes à protéger leur logement sans surprise, c’est aussi s’entraider face aux imprévus. Vous pouvez compléter votre démarche d’information auprès de l’Institut national de la consommation ou consulter le site officiel de France Assureurs pour étudier les dernières statistiques du marché.
Questions, suggestions, ou retour d’expérience ? L’espace commentaires vous attend pour nourrir le débat et permettre à chacun de choisir une assurance réellement adaptée à ses besoins !
Quelle différence entre une tempête et une catastrophe naturelle ?
Ces deux notions ne se déclenchent pas de la même manière. La première relève d’une garantie du contrat, appréciée au regard des conditions météorologiques constatées. La seconde suppose une décision administrative publiée, qui ouvre une procédure spécifique. Un même épisode peut donc être traité différemment selon la qualification retenue.
Comment se déclenche la garantie catastrophes naturelles ?
Elle suppose la publication d’un arrêté reconnaissant l’état de catastrophe naturelle pour la commune et le phénomène concernés. La déclaration à l’assureur obéit ensuite à des délais propres, comptés à partir de cette publication. Surveillez les annonces de votre mairie et déclarez sans attendre, même si le dossier est déjà ouvert par ailleurs.
Que faire si la commune n’est pas reconnue en état de catastrophe naturelle ?
La prise en charge dépend alors des garanties classiques du contrat, qui peuvent couvrir une partie des dommages selon leur origine. Les communes peuvent par ailleurs solliciter un réexamen. Signalez votre situation en mairie, qui centralise les demandes, et maintenez votre dossier ouvert auprès de l’assureur en attendant.
Un assureur peut-il mettre fin au contrat de son côté ?
Les contrats prévoient des cas dans lesquels l’assureur peut résilier, notamment à l’échéance ou après certains événements, en respectant un préavis. Cette décision doit vous être notifiée. Anticipez la recherche d’un nouveau contrat dès réception du courrier, car le délai disponible est plus court qu’il n’y paraît.
Comment savoir si une exclusion peut réellement vous être opposée ?
Une exclusion doit être rédigée de façon claire et se repérer sans ambiguïté dans le contrat. Une formulation vague ou noyée dans un paragraphe général se discute. Si un refus vous est opposé sur ce fondement, demandez que la clause exacte vous soit citée par écrit, avec sa référence dans les conditions générales.