L’assurance habitation est souvent perçue comme une formalité liée à l’emménagement, pourtant elle détermine la sécurité financière du foyer face à toute une série de risques. Maîtriser les erreurs fréquentes dans le choix ou la gestion de son contrat, c’est assurer son confort et limiter l’impact des imprévus sur son quotidien. Cet article offre un panorama clair et concret des pièges à éviter pour obtenir une couverture réellement efficace, avec l’appui de conseils pratiques fondés sur l’expérience terrain.
Résumé des points clés
- Importance de bien gérer son assurance habitation pour éviter déficit de couverture.
- Évaluer précisément la valeur des biens pour une indemnisation juste.
- Personnaliser son contrat pour l’adapter au mode de vie et aux risques spécifiques.
Pourquoi il est essentiel de bien gérer son assurance habitation
Souscrire à une assurance habitation implique plus qu’une simple obligation administrative : il s’agit d’un levier de protection patrimoniale. En cas de sinistre, une indemnisation adaptée évite d’avoir à assumer seul des coûts parfois difficiles à surmonter. Outre la sécurité des biens, la responsabilité civile protège juridiquement face aux dommages causés à des tiers. Or, une déclaration imprécise ou non actualisée expose à un déficit de couverture. Un témoignage d’assuré ayant sous-estimé la valeur de ses biens confirme : « J’ai reçu la moitié de ce que valait réellement mon mobilier après un dégât des eaux parce que j’avais mal évalué leur valeur. » Cette expérience rappelle l’importance de la rigueur dans les démarches.
Évaluer précisément la valeur de ses biens
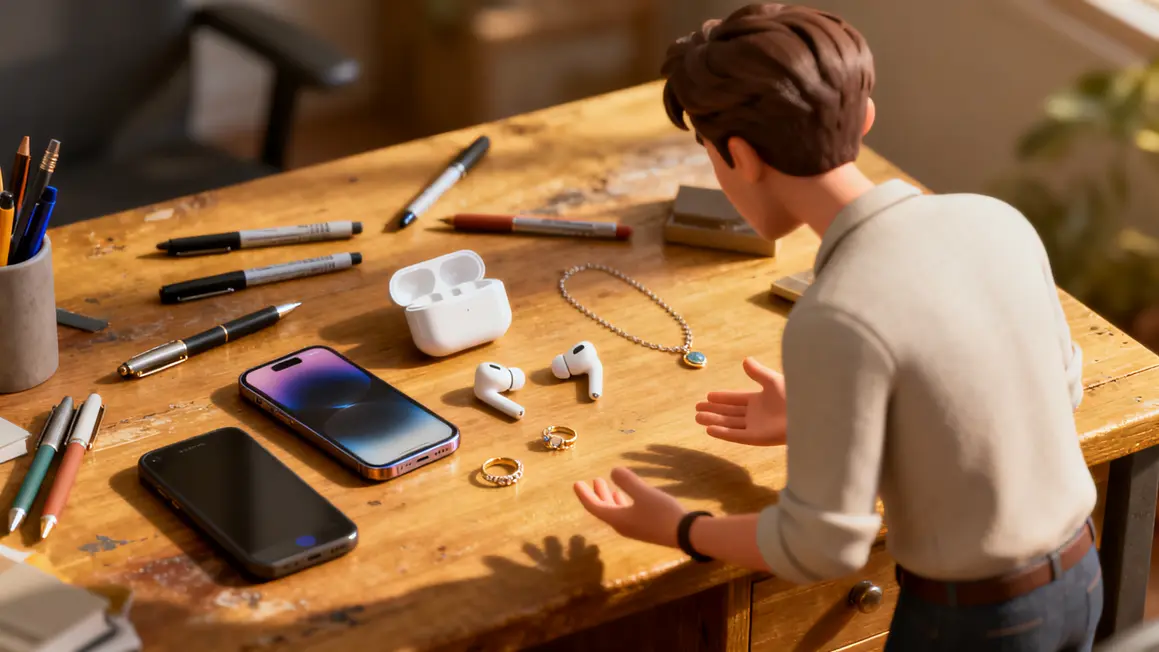
Sous-évaluer son patrimoine prive d’indemnisation à hauteur des pertes réelles, tandis que des biens majeurs (bijoux, objets high-tech, œuvres d’art) laissés hors contrat ne sont tout simplement pas couverts. Après l’achat d’une cuisine équipée ou d’un objet de luxe, il est indispensable d’actualiser systématiquement son inventaire et de transmettre la liste des biens à l’assureur.
- Effectuez un inventaire écrit et photographique.
- Faites évaluer les biens de grande valeur par des professionnels.
- Réévaluez régulièrement, surtout après chaque acquisition ou travaux importants.
Déclarer correctement les caractéristiques du logement
Toute omission ou imprécision peut entraîner refus d’indemnisation ou surprime. Mieux vaut détailler chaque dépendance, pièce aménagée ou équipement spécifique. Un retour d’expérience rapporté par un agent d’assurance : « Oublier de déclarer une cave a coûté plusieurs milliers d’euros à un propriétaire après un sinistre alors qu’il pensait être couvert. »
- Recensez toutes les pièces, même les annexes.
- Signalez dispositifs de sécurité, rénovations, piscines, vérandas…
- Demandez clarification à l’assureur sur les critères pris en compte pour chaque élément.
Bon à savoir
Je vous recommande de conserver un inventaire exact des pièces annexes et équipements spécifiques pour éviter toute mauvaise surprise en cas de sinistre.
Ne pas faire du prix le seul critère
Un tarif bas cache souvent une couverture réduite, des franchises élevées ou de nombreuses exclusions. Au-delà du coût, privilégiez la qualité des garanties et la fiabilité de l’assureur. Voici les points à comparer :
- Plafonds et modalités d’indemnisation
- Montant et type de franchise
- Exclusions majeures et options facultatives
- Délais de carence avant prise d’effet de la couverture
- Réputation et avis clients sur la gestion des sinistres
Ne pas négliger exclusions, franchises et carences
La lecture attentive des conditions générales est incontournable, notamment pour comprendre ce qui n’est pas couvert, le montant restant à charge (franchise) et les délais de carence. Demander de la pédagogie à son conseiller et préparer une liste de questions ciblées sont des démarches appréciées en agence ou auprès du courtier.
- Notez chaque délai (déclaration, entrée en vigueur) et chaque exclusion.
- Vérifiez la présentation des franchises pour éviter toute mauvaise surprise.
Souscrire sans fournir d’informations complètes
La précision dans la déclaration conditionne la validité des garanties. Travaux, présence de colocataires, dispositifs de sécurité : toute omission, même involontaire, peut être assimilée à une fausse déclaration. Conservez un dossier regroupant tous éléments transmis à l’assureur pour prévenir tout litige.
Omettre de mettre à jour son contrat après un changement
Après des modifications affectant le logement (travaux, achat d’un bien précieux, changement d’usage…), il faut actualiser le contrat sans attendre. Un contrat figé expose à une indemnisation partielle voire un refus total de prise en charge en cas de sinistre sur un bien ou une partie non déclarée. Un assureur témoigne : « 80% des litiges en habitation sont liés à des oublis de déclaration ou à des contrats jamais actualisés. »
Ignorer la personnalisation du contrat
Personnaliser votre assurance, c’est adapter les garanties aux risques concrets liés au bien et au mode de vie (zone à risque, type de logement, biens spécifiques…). Surprotéger ou sous-couvrir son logement coûte à la longue. Prenez toujours le temps de réaliser un diagnostic précis avec votre assureur ou en passant par un comparateur indépendant.
| Type de logement | Risques à surveiller | Garanties recommandées |
|---|---|---|
| Maison individuelle | Effractions, dégâts liés à la météo | Vol, catastrophe naturelle |
| Appartement | Dégâts des eaux, incendie | Responsabilité civile locative, protection juridique |
| Logement saisonnier | Evénements pendant absence | Garantie vacance, vol spécifique |
Mal caler la date de prise d’effet
| Erreur | Conséquence | Astuce pratique |
|---|---|---|
| Date d’effet postérieure à l’emménagement | Période sans couverture, indemnisation refusée | Exiger une prise d’effet au jour de signature ou de remise des clés |
| Non-vérification des carences | Certains risques non couverts temporairement | Demander confirmation écrite des délais et garanties actives |
Bâcler la gestion post-sinistre
Tout sinistre appelle rigueur et méthode :
- Photographier et établir une liste des dégâts avant toute intervention.
- Respecter scrupuleusement les délais de déclaration mentionnés au contrat.
- Attendre la visite de l’expert pour engager des réparations non urgentes.
- Fournir tous justificatifs nécessaires (factures, devis, certificats).
Bonnes pratiques pour une assurance habitation sans risque
| Période | Bons réflexes |
|---|---|
| Avant souscription | Comparer plus que la prime, analyser les franchises/garanties, interroger l’assureur |
| Pendant le contrat | Mettre à jour après chaque changement majeur, conserver un inventaire des biens avec justificatifs |
| Après sinistre | Documenter les dégâts, respecter la procédure contractuelle, ne rien jeter sans accord |
Mettre en place un dossier digital et une alerte annuelle pour vérifier le contrat constitue une organisation simple mais efficace, adoptée par de nombreux assurés positivement remboursés lors d’un sinistre.
Maîtriser ces points permet de transformer l’assurance habitation en un véritable filet de sécurité, plutôt qu’une charge administrative. Avez-vous déjà rencontré une difficulté ou une surprise en cas de sinistre ? Partagez votre retour d’expérience ou vos astuces dans les commentaires ! Si le contenu vous a été utile, pensez à le partager à vos proches ou réseaux, cela pourra leur éviter bien des erreurs courantes.
Quelles autres questions ou situations mériteraient d’être traitées sur le sujet de l’assurance habitation ? Donnez vos idées ou interrogez-nous plus bas.
Pour approfondir, vous pouvez consulter le site officiel de l’Institut national de la consommation ou les recommandations de l’Autorité de contrôle prudentiel et de résolution pour des conseils complémentaires et fiables.
Auteur : Rédaction VDL, spécialiste de la rédaction éditoriale et de la vulgarisation pour le site asseureka.fr. Article mis à jour : juin 2024.
Comment tenir à jour un inventaire de ses biens sans y passer des heures ?
Une série de photographies par pièce, complétée au fil des achats importants, suffit à constituer une base exploitable. Ajoutez-y les factures numérisées et les numéros de série des appareils. Stockez l’ensemble hors du logement, sur un service en ligne ou chez un proche : un inventaire détruit avec le logement ne sert à rien.
Un changement de mode de chauffage doit-il être signalé à l’assureur ?
Les caractéristiques du logement servent de base au contrat, et le mode de chauffage en fait partie. Une nouvelle installation, un appareil à combustible ou une cheminée remise en service peuvent modifier l’appréciation du risque. Informez l’assureur avant la mise en service et conservez les justificatifs d’installation et d’entretien.
Que faire quand on repère une erreur sur ses conditions particulières ?
Signalez-la immédiatement par écrit en demandant un avenant rectificatif. Surface, nombre de pièces, adresse, statut d’occupation : ces mentions servent de référence en cas de sinistre. Ne vous contentez pas d’une correction annoncée par téléphone et conservez à la fois votre demande et le document corrigé que l’assureur vous adresse.
Que se passe-t-il si l’ancien contrat n’a pas été résilié à temps ?
Deux contrats peuvent se chevaucher et donner lieu à des cotisations payées en double, sans renforcer la protection pour autant. Vérifiez la date d’effet du nouveau contrat, adressez la résiliation dans les formes prévues et conservez l’accusé de réception jusqu’à confirmation écrite de la fin du premier engagement.
Faut-il signaler l’hébergement durable d’un proche dans le logement ?
La composition du foyer et l’usage des lieux figurent parmi les éléments déclarés. Accueillir durablement une personne extérieure au foyer peut modifier cette description, notamment pour le volet responsabilité civile. Un simple courrier à l’assureur permet de faire acter la situation et d’éviter toute discussion ultérieure.