

Gérer l’assurance habitation peut vite devenir stressant : entre la peur de ne pas être bien couvert, la crainte de commettre une erreur lors d’un sinistre ou de payer pour des garanties superflues, il est facile de se perdre. Ce guide propose des solutions concrètes pour sécuriser son logement, savoir quoi faire en cas de problème et maîtriser ses démarches sans complexité inutile. Vous y trouverez des actions claires, des conseils immédiats et une méthode accessible à tous, que vous soyez locataire ou propriétaire.
Résumé des points clés
- Ce guide présente des solutions concrètes pour gérer son assurance habitation efficacement.
- Les conseils donnés couvrent les étapes essentielles, de la souscription à l’indemnisation.
- Le contenu est adapté à tous les profils, qu’il s’agisse de locataires ou de propriétaires.
Assurance habitation : comprendre le fonctionnement et les principes clés
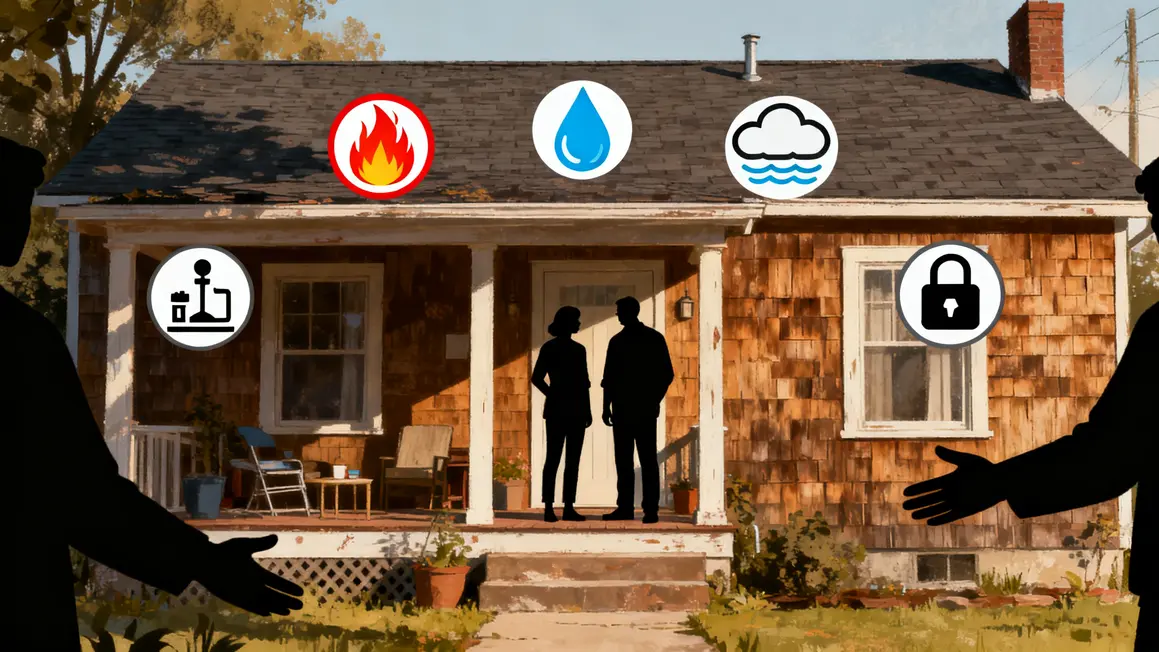
L’assurance habitation sert à protéger son logement, ses biens et sa responsabilité civile en cas de sinistre (incendie, dégât des eaux, vol…). Son objectif : éviter des pertes financières et simplifier la gestion des imprévus quotidiens. Parmi les principaux risques couverts : sinistres domestiques, vol, catastrophes naturelles et dommages à autrui.
Les profils concernés :
- Locataires : obligation légale de souscription (au minimum risques locatifs).
- Propriétaires occupants : assurance vivement recommandée (multirisque pour sécuriser patrimoine et responsabilité civile).
- Propriétaires non occupants : assurance PNO spécifique.
- En copropriété : garantie responsabilité civile obligatoire.
- Pour une résidence secondaire : contrat adapté aux risques d’absence prolongée.
Plan d’action : souscrire une assurance habitation adaptée
- Analysez votre profil : statut d’occupant, type de bien (appartement/maison/principal/secondaire), région.
- Dressez l’inventaire de vos biens importants (photos, factures, liste des équipements valeur).
- Comparez les garanties et exclusions de plusieurs offres : dégâts des eaux, vol, bris de glace, protection juridique, relogement.
- Contrôlez les plafonds, franchises et conditions de déclaration (délai, pièces à fournir, etc.).
- Sélectionnez les options utiles à votre situation (protection juridique, dépannage d’urgence, extension objets de valeur…).
- Rassemblez les documents nécessaires : pièce d’identité, justificatif de domicile, infos sur le logement, RIB pour prélèvement.
Ce que couvre réellement une assurance habitation
- Dommages matériels : incendie, explosion, dégât des eaux, événements climatiques, vandalisme, bris de glace.
- Vol ou tentative d’effraction : si les dispositifs de sécurité prévus au contrat sont respectés.
- Responsabilité civile : indemnisation si vous causez un dégât à un tiers (voisin, parties communes…).
- Services complémentaires : protection juridique (conflits, litiges), assistance relogement temporaire, garanties individuelles optionnelles.
Bon à savoir
Je vous recommande de vérifier régulièrement les montants déclarés pour vos biens afin de garantir une indemnisation satisfaisante en cas de sinistre.
Limites et points de vigilance
- Les objets non déclarés (œuvres d’art, bijoux) ne sont pas couverts sans déclaration précise.
- Défaut d’entretien du logement : si l’assureur estime que le sinistre découle d’un mauvais entretien, l’indemnisation peut être refusée.
- Franchises et plafonds : attention au montant à votre charge après indemnisation et à la couverture maximale par sinistre.
- Respect strict des délais de déclaration pour chaque type de sinistre.
- Négligence (fenêtre laissée ouverte, défaut de sécurité) : peut entraîner un refus de prise en charge.
Comment agir en cas de sinistre ? Méthode efficace
- Mettre le logement en sécurité (réparer provisoirement, protéger les accès, contacter un professionnel si nécessaire).
- Informer les autorités si nécessaire : plainte obligatoire en cas de vol.
- Déclarer le sinistre à l’assureur dans les délais (2 à 5 jours selon la nature du sinistre).
- Constituer un dossier précis : photos, factures, attestations et toute preuve de possession ou de valeur des biens perdus ou endommagés.
- Suivre la procédure d’indemnisation : gardez le contact avec l’assureur, fournissez les compléments demandés, contestez si besoin l’expert ou le montant proposé.
Erreurs fréquentes à éviter
- Déclarer un montant trop bas pour vos biens : risque de faible indemnisation.
- Signer sans lire en détail les exclusions et limites du contrat.
- Choisir trop ou pas assez d’options : alourdit le prix, ou laisse des zones non couvertes.
- Sous-estimer la franchise : impacts sur l’indemnisation réelle en cas de sinistre.
- Oublier de déclarer dans les délais prévus : la demande pourrait être refusée.
À garder sous la main pour une gestion réactive
- Contrat d’assurance (papier ou numérique), avenants, coordonnées de l’assureur.
- Justificatifs de valeur des biens (factures, photos, certificats).
- Copies des procédures à suivre en cas de sinistre.
FAQ pratique assurance habitation
- Quels sont les délais de déclaration ? 2 jours pour le vol, 5 jours pour un dégât des eaux, 10 jours pour une catastrophe naturelle (après arrêté officiel).
- Comment déclarer un objet de valeur ? Il doit figurer explicitement dans le contrat, avec preuve de valeur (facture, certificat, photo).
- Qu’est-ce qu’une franchise ? C’est la somme qui reste à votre charge après l’indemnisation. Elle peut être ajustée à la souscription.
- Que faire si l’indemnisation semble insuffisante ? Commencez par une réclamation auprès de l’assureur, puis adressez-vous au médiateur de l’assurance. La justice est le dernier recours.
Besoin d’aller plus loin ? Améliorez votre contrat au fil du temps
- Relisez régulièrement les conditions générales de votre assurance.
- Réajustez les montants assurés lors de nouveaux achats importants ou d’un déménagement.
- Anticipez les périodes à risque (vacances, absence prolongée) : vérifiez vos garanties à l’avance.
Un plan d’action clair permet d’agir sans stress en cas de sinistre et d’éviter les mauvaises surprises sur l’indemnisation. Décrivez dans les commentaires vos expériences avec votre contrat, partagez vos astuces pour bien gérer un sinistre ou posez vos questions à la communauté. Plus vous échangez, plus il devient simple de s’améliorer collectivement !
Si cet article vous a aidé, partagez-le avec votre réseau ou un proche : vous faciliterez à d’autres la résolution de situations souvent pénibles.
Quel aspect souhaitez-vous explorer davantage : la prévention, l’optimisation du contrat ou le suivi des procédures en cas de sinistre ? Indiquez-le ci-dessous, ou consultez les sites service-public.fr et UFC Que Choisir pour rester informé des dernières actualités en assurance habitation.
Article rédigé par Rédaction VDL, auteur éditorial pour asseureka.fr, spécialisé en vulgarisation thématique et informations pratiques sur l’assurance.


