Choisir son assurance habitation en ayant un budget restreint n’est jamais anodin. Vous souhaitez protéger votre logement sans exploser vos dépenses ? Voici comment repérer ce qui compte vraiment, éviter les pièges des offres low cost et conserver la tranquillité d’esprit face aux imprévus du quotidien.
Résumé des points clés
- Ne pas choisir une assurance uniquement basée sur le prix.
- Comparer les garanties selon le type de logement et le statut d’occupant.
- Vérifier plafonds, franchises et exclusions du contrat.
Pourquoi le prix n’est jamais le seul critère pour une assurance habitation
S’arrêter à la prime la plus basse peut sembler logique, mais de nombreuses offres sacrifieront des garanties indispensables pour abaisser le tarif. Certaines ne couvrent ni les dégâts des eaux, ni le vol, ni encore le bris de glace, et fixent des plafonds d’indemnisation si bas qu’ils laissent le souscripteur démuni en cas de vrai sinistre.
Une couverture « low cost » n’empêche pas de coûteuses déconvenues : franchises élevées, exclusions masquées, assistance quasi absente. Face à un imprévu, économiser quelques euros sur la cotisation peut finalement coûter cher.
Préférer un compromis entre prix et niveau de protection, c’est garantir la sécurité de ses biens sans rogner sur l’essentiel. Par exemple, privilégier une garantie incidence dégâts des eaux dans un immeuble ancien, même si le risque de cambriolage est faible, permet d’éviter des frais non anticipés.
Vivre sereinement dans son logement dépend donc d’une sélection raisonnée : le bon contrat protège des imprévus majeurs et compense les pertes là où c’est vraiment nécessaire.
Quels critères comparer selon le type de logement et le statut d’occupant ?
La pertinence d’une assurance habitation dépend de votre profil et de la nature de votre logement :
- Maison individuelle : vérifiez la prise en charge des annexes (garage, jardin, dépendances) et l’étendue des garanties extérieures.
- Appartement : soyez attentif aux dispositifs contre les dégâts des eaux et vol, surtout si vous occupez un rez-de-chaussée ou un étage exposé.
- Logement meublé : incluez une protection spécifique pour le mobilier, électroménager ou équipements mis à disposition.
Le statut influe également :
- Locataire : garantie responsabilité civile locative obligatoire, protection dégâts à l’intérieur.
- Propriétaire occupant : ajoutez garantie structure (incendie, catastrophe naturelle).
- Propriétaire non occupant : assurez les risques liés aux locataires et aux périodes de vacance du logement.
Enfin, la localisation et l’exposition aux risques (inondation, cambriolage, tempête) orientent le choix vers certaines garanties renforcées.
Bon à savoir
Je vous recommande de faire analyser votre contrat par un expert si vous habitez une zone à risques spécifiques comme les zones inondables ou à forte exposition au vol.
| Critères | Exemples de besoins |
|---|---|
| Type de logement | Maison : annexes, intempéries. Appartement : dégâts des eaux, vol. |
| Statut | Locataire : responsabilité civile. Propriétaire : structure et valeur des biens. |
| Exposition aux risques | Zone inondable, cambriolage ou naturelle → garanties renforcées |
Les garanties essentielles à exiger en priorité
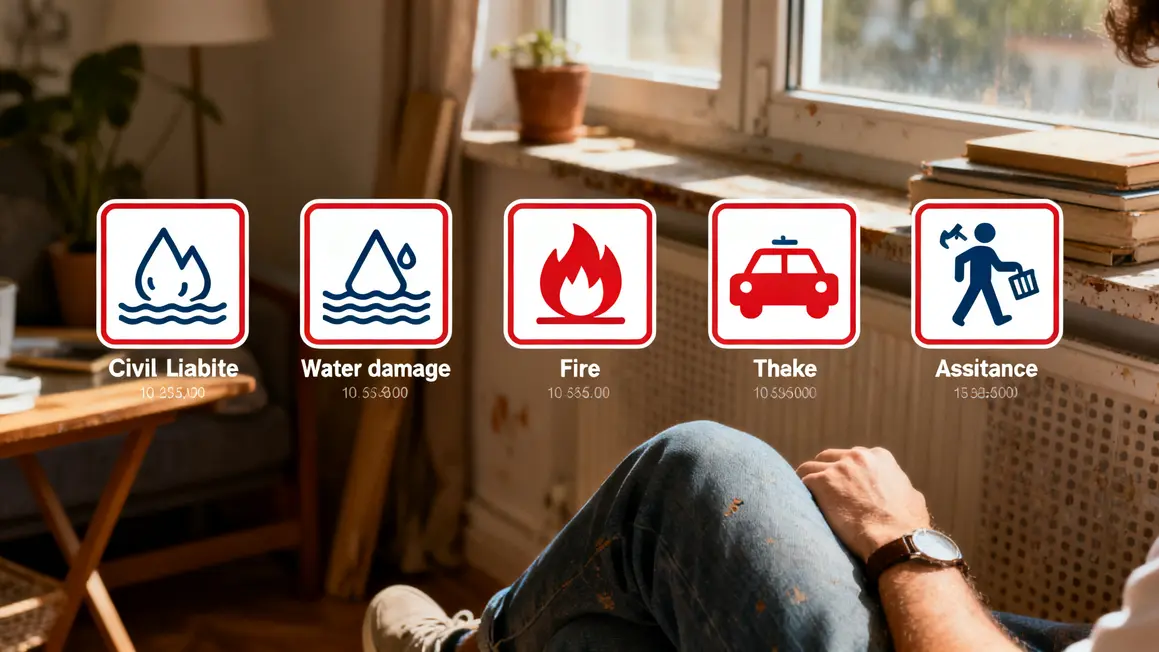
- Responsabilité civile : incontournable pour couvrir les dégâts causés à autrui (par exemple une fuite d’eau touchant un voisin).
- Dégâts des eaux : vérifiez que la recherche de fuite est bien prévue, car cette intervention est souvent coûteuse.
- Incendie/explosion : couvre les gros dégâts matériels, même si la prime augmente.
- Vol et vandalisme : à ne pas négliger si votre logement ou vos biens présentent un risque (rez-de-chaussée, matériel informatique, objets de valeur…).
- Assistance en cas de sinistre grave : relogement temporaire, intervention rapide… Ces services améliorent la gestion des urgences.
La bonne combinaison de ces garanties limite les situations où vous auriez à payer vous-même des frais non prévus.
Plafonds, franchises et exclusions : les pièges à déjouer
Plafonds d’indemnisation
Ils fixent la somme maximale versée pour un sinistre. Évaluez vos possessions et le coût de remplacement potentiel pour éviter les mauvaises surprises en cas de dommage important.
La franchise
Somme minimale restant à votre charge. Choisissez un niveau supportable selon vos finances : une franchise trop haute réduit la cotisation… mais limite l’intérêt de la couverture.
Exclusions
Lisez attentivement la section des exclusions pour savoir ce qui n’est jamais couvert : objets non déclarés, absences prolongées, dépendances non mentionnées. Vérifiez leur adéquation avec vos besoins réels.
Comprendre les mentions en pratique
- Un plafond de 10 000 € en cas de dégâts des eaux alors que vos réparations coûtent 15 000 € : 5 000 € restent à votre charge.
- Vol indemnisé avec une franchise de 400 € : vol évalué à 4 500 €, remboursement de 4 100 €.
- Objets de valeur exclus hors coffre-fort : non remboursés s’ils ne sont pas sécurisés.
Si un terme vous échappe ou paraît flou, demandez une clarification à l’assureur. Un accompagnement peut même être utile pour les cas spécifiques.
Optimiser la cotisation sans perdre les garanties indispensables
- Regrouper les assurances chez un seul prestataire pour profiter de remises multi-contrats.
- Augmenter légèrement les franchises (à condition de pouvoir les assumer en cas de sinistre) dans les cas à faible risque.
- Supprimer les options inutiles (par exemple : garantie bris de glace superflue si aucun vitrage exposé, ou objets de valeur non présents chez vous).
- Réviser annuellement le contrat pour l’adapter à l’évolution de votre logement ou de vos besoins : déménagement, nouveaux biens, etc.
L’objectif : optimiser le prix sans sacrifier la qualité sur les points essentiels.
Erreurs classiques lors du choix de l’assurance habitation : les éviter pour rester protégé
- Se focaliser exclusivement sur le prix : les garanties peuvent être insuffisantes.
- Mal évaluer la valeur de ses biens : une sous-assurance empêche une indemnisation correcte en cas de dommage majeur.
- Laisser des franchises démesurées : attention au reste à charge en cas de sinistre.
- Oublier la lecture détaillée des exclusions et limites du contrat.
- Payer pour des options redondantes ou superflues (souvent liées à des équipements absents de votre logement).
Passer du temps sur le contrat évite de mauvaises surprises en cas de réclamation.
Garanties optionnelles à envisager selon votre situation
- Dommages électriques : utile si vous possédez beaucoup d’appareils ou vivez dans une zone à risques d’orages.
- Bris de glace : pertinente si votre logement comporte de nombreuses surfaces vitrées exposées.
- Catastrophes naturelles : obligatoire en zone inondable ou sismique. Vérifiez l’étendue précise.
- Dépendances : ajoutez cette garantie pour couvrir garage, abri de jardin ou cave.
- Assistance : dépannage en urgence, perte de clés, hébergement temporaire… Des services qui peuvent faire la différence lors d’un sinistre.
Prenez uniquement celles qui correspondent à vos besoins actuels.
Checklist compacte à consulter avant de signer son assurance habitation
- Description détaillée du logement : type, superficie, annexes, adresse complète.
- Évaluation précise des biens à assurer, liste à l’appui.
- Garanties de base présentes (responsabilité civile, dégâts des eaux, incendie/explosion, vol, catastrophes naturelles selon zone).
- Niveaux de plafonds et franchises adaptés à votre profil et vos moyens.
- Lecture minutieuse des exclusions, présence de garanties sur tous les biens clés.
| Élément | À bien contrôler |
|---|---|
| Type de logement | Maison, appartement, résidence secondaire |
| Superficie | Surface déclarée exacte |
| Dépendances | Incluses dans le contrat |
| Valeur des biens | Inventaire complet, plafonds suffisants |
| Garanties de base | Responsabilité civile, principaux risques |
| Plafonds / franchises | Adaptation aux besoins |
| Exclusions | Comprendre ce qui n’est pas couvert |
En vérifiant ces points, vous choisirez une assurance habitation adaptée à votre budget tout en restant protégé efficacement contre les principaux risques.
Prendre le temps d’analyser un contrat d’assurance habitation permet souvent d’éviter les erreurs les plus courantes et de garantir sa tranquillité au quotidien. Quelles sont les garanties qui vous semblent vraiment incontournables sur votre contrat actuel ? Avez-vous identifié des options ou exclusions qui mériteraient d’être réévaluées ? Partagez vos retours d’expérience et conseils en commentaire pour aider la communauté à faire le bon choix.
Vous pouvez approfondir le sujet grâce aux données partagées par le site service-public.fr ou les analyses comparatives de l’UFC-Que Choisir – deux sources fiables sur les bonnes pratiques en matière d’assurance.
Et pour finir, n’hésitez pas à transmettre cet article à vos proches ou sur vos réseaux : un contrat bien étudié peut changer la donne lorsqu’un incident survient. Quels aspects de l’assurance habitation souhaiteriez-vous décrypter dans un prochain article ?
Auteur : Rédaction VDL – Équipe éditoriale asseureka.fr | Expertise : conseil, vulgarisation et veille en assurance et consommation. Article mis à jour : juin 2024.
Quels documents l’assureur doit-il remettre avant la souscription ?
Un document d’information normalisé résume les garanties et exclusions principales sur quelques pages. S’y ajoutent les conditions générales, les conditions particulières et, selon les cas, une notice. Réclamez l’ensemble avant de signer, pas après : c’est le seul moment où la comparaison entre deux offres reste réellement possible.
Que se passe-t-il si une échéance de cotisation n’est pas réglée ?
Le contrat et le Code des assurances organisent une procédure encadrée, avec mise en demeure préalable et étapes successives avant toute conséquence sur la garantie. Le point important est qu’un simple retard non régularisé peut aboutir à se retrouver sans protection. Réagissez dès le premier courrier plutôt que de le laisser de côté.
Faut-il déclarer la surface habitable ou la surface au sol ?
Les assureurs ne retiennent pas tous la même notion, et celle utilisée pour une vente immobilière ne correspond pas nécessairement à celle attendue. Demandez explicitement quelle définition s’applique, notez la réponse et vérifiez qu’elle figure bien sur vos conditions particulières. C’est une source classique d’écart au moment d’un sinistre.
Qu’est-ce qui conduit un assureur à classer un logement en risque aggravé ?
Plusieurs éléments peuvent y contribuer : antécédents de sinistres, exposition à un risque naturel, caractéristiques du bâti, inoccupation prolongée, résiliation antérieure. Ce classement se traduit par des conditions particulières plutôt que par un refus. Demandez à l’assureur ce qui motive sa position, certains éléments peuvent être corrigés.
Peut-on résilier son contrat en dehors de la date d’échéance ?
Au-delà de la première année, la réglementation ouvre une possibilité de résiliation à tout moment, avec des modalités précises. D’autres cas, comme un déménagement ou un changement de situation, ouvrent aussi des droits particuliers. Vérifiez la procédure applicable et n’interrompez jamais un contrat avant que le suivant ne prenne effet.