Comparer les assurances scolaires n’est pas toujours évident quand on souhaite protéger ses enfants au meilleur rapport qualité/prix. Comment s’y retrouver sans sacrifier l’essentiel ? Ce guide démêle les garanties clés, les pièges à éviter, ainsi que les meilleures pratiques pour choisir une couverture vraiment utile et abordable.
Qu’est-ce qu’une assurance scolaire et à quoi sert-elle ?
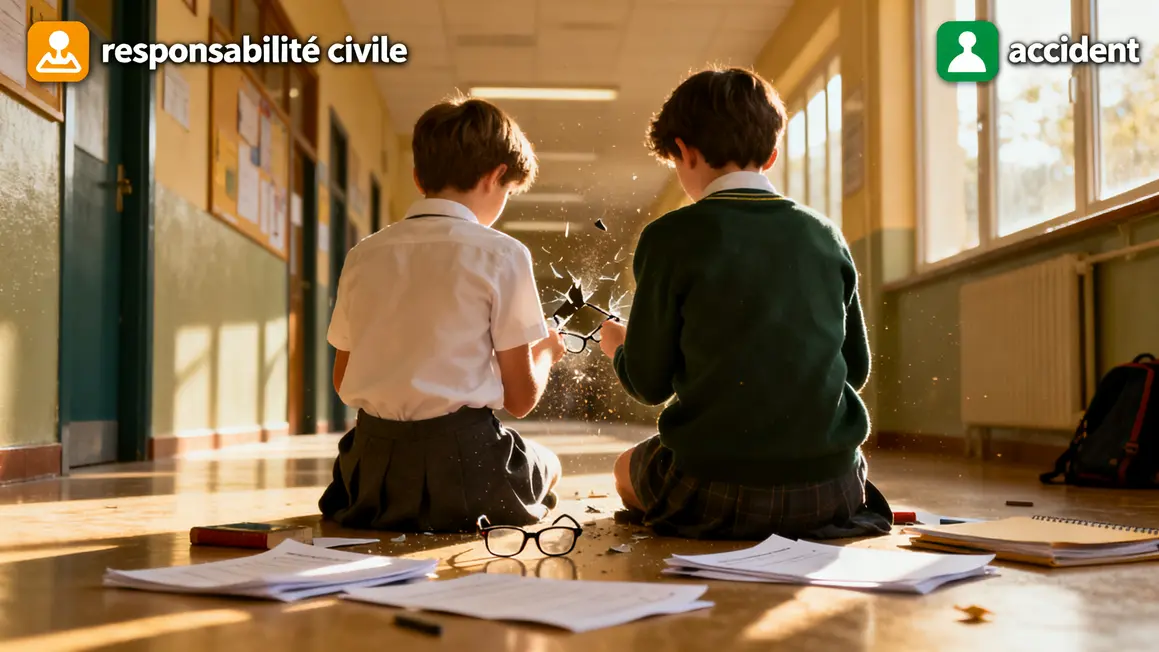
L’assurance scolaire protège les enfants lors de leurs activités en lien avec l’école, en leur offrant une responsabilité civile (pour les dommages causés à autrui, ex : lunettes cassées) et une garantie individuelle accident (pour indemniser l’enfant en cas de blessure, responsable ou non). Des extensions peuvent aussi couvrir les trajets, les activités extrascolaires ou les périodes de vacances.
Si l’assurance scolaire reste optionnelle pour les cours en classe, elle devient souvent exigée pour la cantine, les clubs, les sorties ou voyages scolaires. Selon les cas, une formule extrascolaire peut étendre la protection aux loisirs hors temps scolaire idéale pour les enfants actifs.
Pensez à vérifier si votre contrat d’assurance habitation comprend déjà une responsabilité civile : dans certains cas, cela évite la redondance. Mais la couverture dédiée reste indispensable pour les activités encadrées par l’école.
Les tarifs moyens et ce qui fait varier le coût des assurances scolaires
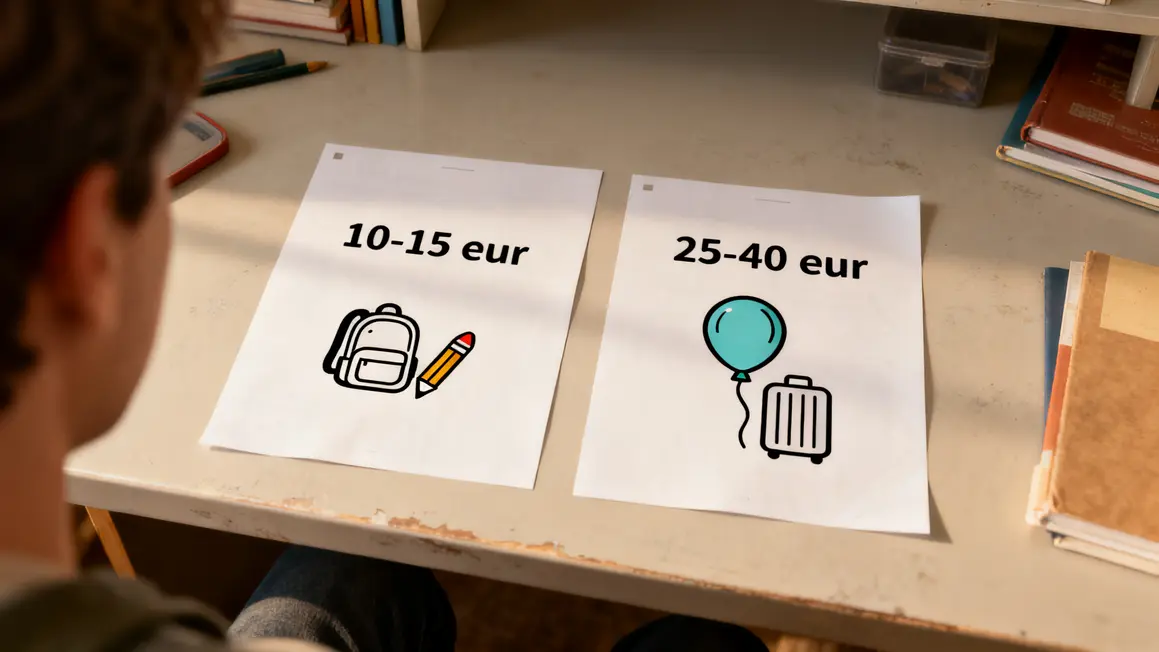
Le tarif annuel oscille souvent entre 10 et 40 €, selon le niveau de protection choisi : formule basique pour les cours classiques (10 à 15 €), formule complète avec extensions (25 à 40 €). Ce qui influence le prix :
- Étendue des garanties (extrascolaire, sports à risque, objets personnels…)
- Franchises et plafonds d’indemnisation
- Exclusions (activités non couvertes, biens non assurés…)
| Éléments | Formule basique | Formule complète |
|---|---|---|
| Tarif annuel | 10 à 15 € | 25 à 40 € |
| Activités couvertes | Temps scolaire | Scolaire + extrascolaire |
| Garanties spécifiques | Responsabilité civile, individuelle accident | Assistance, sports à risque, voyages, effets personnels |
| Franchise | Élevée | Basse ou inexistante |
| Plafonds d’indemnisation | Limités | Élevés |
Comparer les garanties réelles en lien avec les besoins de votre enfant évite de surpayer pour des options superflues.
Bon à savoir
Je vous recommande de vérifier si votre assurance habitation couvre déjà la responsabilité civile scolaire afin de limiter les doublons inutiles.
Comment éviter les doublons et optimiser ses contrats existants ?
Avant de souscrire, examinez vos contrats d’assurance : beaucoup comportent déjà une responsabilité civile familiale. Pour faire un tour d’horizon :
- Vérifiez la présence de la garantie responsabilité civile pour les activités scolaires ou périscolaires
- Consultez les garanties accidents de la vie (GAV), parfois incluses dans certaines polices habitation
- Passez en revue les exclusions, plafonds et franchises
Réalisez un tableau des points couverts versus les besoins, listez : sorties scolaires, activités sportives, trajets, loisirs… Cela évite les doublons et les dépenses inutiles.
- Revue des contrats habitation, GAV etc.
- Repérage des protections incluses
- Détection des besoins réels
- Identification des lacunes éventuelles
Bien comparer les offres : points clés à surveiller
L’emploi d’un comparateur en ligne permet un premier tri mais la lecture attentive des conditions générales du contrat reste essentielle. Concentrez-vous sur :
- Franchises (quelle somme reste à votre charge ?) ;
- Plafonds d’indemnisation (frais médicaux, appareils dentaires, lunettes…) ;
- Exclusions (sports à risque, séjours à l’étranger, activités spécifiques non couvertes) ;
Adaptez la formule à l’usage réel : une extension extrascolaire n’est utile que si l’enfant pratique régulièrement des activités hors temps scolaire.
Le contrat d’assurance scolaire se reconduit-il automatiquement chaque année ?
Beaucoup de contrats se prolongent d’eux-mêmes à l’échéance, d’autres sont souscrits pour une année scolaire et prennent fin sans démarche. Cette différence a des conséquences concrètes chaque rentrée. Vérifiez la mention correspondante dans vos conditions particulières plutôt que de le découvrir en septembre.
Qu’est-ce qui explique les écarts de cotisation entre deux assurances scolaires ?
L’étendue des périodes couvertes, l’inclusion ou non des activités hors école, le niveau des garanties d’assistance et les montants de franchise expliquent l’essentiel des écarts. Deux formules d’apparence proche peuvent ainsi couvrir des quotidiens très différents : comparez les périmètres avant les tarifs.
Les affaires personnelles de l’enfant sont-elles couvertes si elles sont abîmées ?
Un dommage causé par l’enfant à autrui relève de la responsabilité civile, mais ses propres affaires cassées ou perdues ne sont pas systématiquement prises en charge. Lunettes, téléphone ou instrument suivent des règles particulières selon les contrats. Ce point se vérifie explicitement avant de souscrire.
Certains contrats prévoient-ils une assistance en cas de difficulté à l’école ?
Des formules incluent des services au-delà de l’indemnisation : soutien scolaire à distance après une immobilisation, ligne d’écoute, accompagnement en cas de situation difficile. Ces prestations varient beaucoup d’un contrat à l’autre. Leur liste et leurs conditions figurent dans les conditions particulières.
Faut-il revoir la couverture quand l’enfant commence à se déplacer seul ?
Oui, l’autonomie change l’exposition : trajets non accompagnés, activités choisies, temps passé hors du cadre scolaire. Une formule adaptée à un jeune enfant encadré en permanence ne correspond plus. Reprenez le périmètre du contrat au moment où les habitudes de déplacement évoluent réellement.