Face à la rentrée ou à l’inscription à de nouvelles activités, de nombreux parents cherchent une assurance scolaire économique sans renoncer à l’essentiel. Comment vérifier que son enfant soit vraiment bien protégé tout en maîtrisant le coût ? Ce guide vous délivre une checklist claire, étape par étape, pour ne rien oublier avant de souscrire et éviter les pièges fréquents. Vous disposez ici des points clés à examiner pour comparer efficacement les contrats, réduire votre facture et protéger votre enfant l’esprit tranquille.
Résumé des points clés
- Checklist pour bien choisir l’assurance scolaire.
- Comparaison des garanties : essentiel à vérifier.
- Budget et formules adaptées aux besoins extrascolaires.
- Vérifier la couverture de son assurance habitation (responsabilité civile incluse ou non).
- Évaluer les besoins de son enfant : activités scolaires, extrascolaires, déplacements, sports, santé spécifique.
- Contrôler les garanties de base : responsabilité civile (dommages causés à autrui), individuelle accident (dommages subis).
- Comparer les plafonds d’indemnisation, montants de franchises et éventuelles exclusions (sports à risque, loisirs).
- Lire les conditions générales et particulières pour éviter les mauvaises surprises.
- Éviter le doublon de garanties et le surcoût d’options inutiles.
- Utiliser des comparateurs pour identifier l’offre la plus avantageuse.
- Réclamer une attestation d’assurance nécessaire pour l’école ou les activités.
Qu’est-ce qu’une assurance scolaire et à quoi sert-elle ?
L’assurance scolaire protège votre enfant contre les risques liés à sa vie scolaire et, selon la formule, à ses activités extrascolaires. Elle repose sur deux axes principaux : responsabilité civile (protection des tiers) et garantie individuelle accident (protection contre les blessures).
Responsabilité civile : protéger les autres
Indispensable, elle indemnise les dommages matériels ou corporels causés à d’autres élèves ou à un enseignant. Exemple : casse de lunettes d’un camarade, accident dans la cour.
Garantie individuelle accident : protéger votre enfant
Cette garantie couvre les frais de soins, hospitalisation ou remplacement de lunettes si l’enfant est victime d’un accident sans tiers responsable. Elle est souvent vitale pour éviter des frais non pris en charge par l’Assurance Maladie ou la mutuelle.
Scolaire vs extrascolaire : bien cerner la différence
La forme classique protège votre enfant durant les horaires d’école et trajets domicile – école. L’option extrascolaire couvre aussi toutes les activités en dehors de l’école (soir, week-end, vacances, sport en club). À choisir selon les habitudes et besoins du foyer.
Exemple : assurer un enfant pratiquant du foot en club le week-end nécessite presque toujours une option extrascolaire.
L’assurance scolaire : obligatoire ou pas ?
En France, elle n’est pas exigée pour la scolarisation ou les activités du programme. Elle devient indispensable pour toutes les activités facultatives (sorties, voyages, garderie, cantine). Les établissements scolaires réclament souvent une attestation pour rassurer sur la prise en charge des incidents durant ces moments.
| Activité | Assurance requise ? |
|---|---|
| Cours/activités obligatoires | Non |
| Cantine | Oui |
| Sorties journées | Oui |
| Voyages scolaires | Oui |
| Garderie/études surveillées | Oui |
Repérer les différentes formules et bien choisir
Il existe deux grandes familles de contrats :
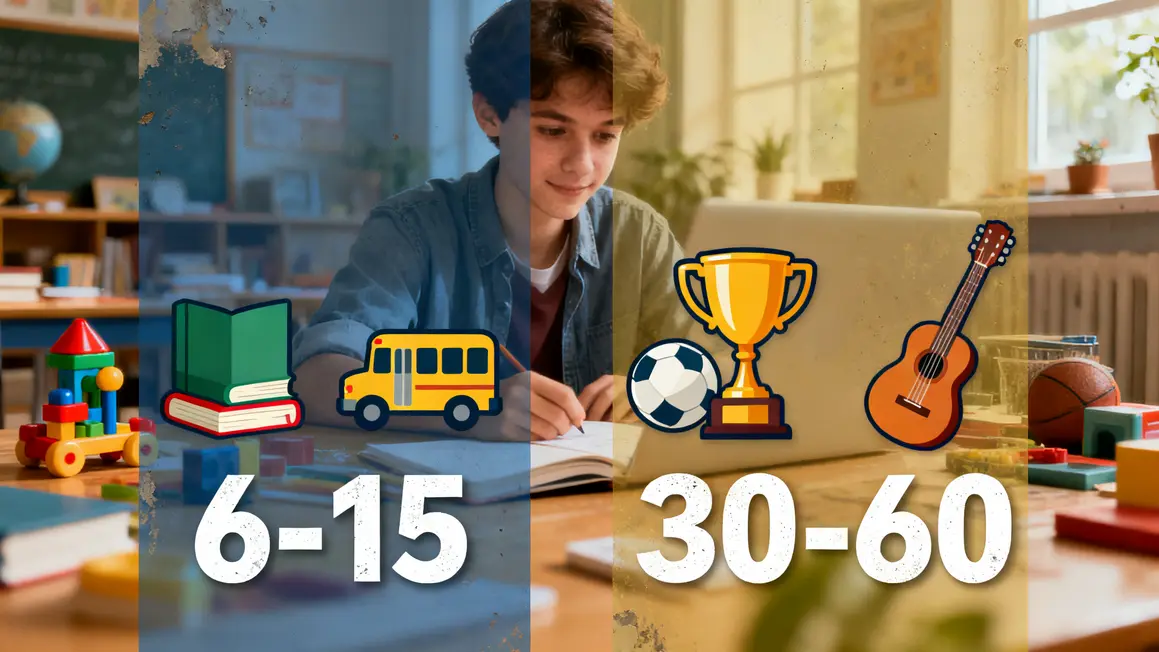
- Formule scolaire de base : couvre les activités et trajets liés à l’école (souvent moins cher, suffisant pour les enfants n’ayant pas d’activités à risque).
- Formule complète/extrascolaire : s’étend à toutes les activités hors temps scolaire, idéale pour les enfants ayant une vie active, mais à tarif supérieur.
| Formule | Couverture | Pour qui ? | Tarif |
|---|---|---|---|
| Scolaire | Temps scolaire, trajets | Enfants peu exposés | 6 – 15 €/an |
| Complète | + Extrascolaire, loisirs | Enfants actifs | 30 – 60 €/an |
Bon à savoir
Je vous recommande de bien vérifier si votre contrat habitation inclut déjà une responsabilité civile pour éviter tout doublon inutile lors de votre souscription à une assurance scolaire.
Comment savoir si vous êtes déjà couvert ?
Avant de souscrire, vérifiez que votre assurance habitation n’inclut pas déjà une responsabilité civile protégeant les enfants dans la vie privée et scolaire.
- Consultez le contrat habitation (vocabulaire : « responsabilité civile vie privée », « franchise », « plafond indemnisation »).
- Contactez votre assureur pour valider la couverture exacte.
- Comparez ce qui est assuré par l’habitation et ce que propose l’assurance scolaire ciblée.
| À vérifier | Ce qu’il faut rechercher |
|---|---|
| Responsabilité civile incluse ? | Oui/non pour chaque membre |
| Plafond | Montant de couverture |
| Exclusions | Liste précise des exceptions ou activités non assurées |
| Franchises | Part à votre charge |
| Attestation d’assurance | Délivrable rapidement ? |
Définir les besoins : l’étape essentielle pour optimiser son choix
L’âge, les activités et la santé de l’enfant guident le choix :
- Un jeune enfant uniquement scolarisé (sans club) : une assurance basique est souvent suffisante.
- Un collégien sportif ou participant à de nombreux déplacements : privilégiez la formule élargie.
- Attention aux besoins spécifiques (allergies, handicap, internat, trajets longs), qui peuvent nécessiter des options dédiées.
Quel budget prévoir pour une assurance scolaire ?
En entrée de gamme, comptez de 6 à 15 € par an (formule de base) : ces offres suffisent pour la plupart des enfants. Pour une assurance complète (activité extrascolaire, 24h/24), prévoyez entre 30 et 60 € annuels. Vérifiez chez MAE, Matmut ou Mutuelle Saint-Christophe pour des références fiables et abordables. Les comparateurs et la souscription en ligne restent souvent les méthodes les plus économiques.
Bon à savoir
Je vous recommande de privilégier les assurances scolaires sans délai de carence afin que la couverture soit immédiate pour votre enfant après souscription.
Critères décisifs à examiner absolument
- Plafond d’indemnisation : ne choisissez pas un contrat trop limité (minimum conseillé : 50 000 €).
- Franchise : comparez le montant à votre charge lors d’un sinistre (préférez de faibles franchises).
- Exclusions : épluchez la liste (sports à risque, activités non couvertes).
- Délai de carence : la couverture doit démarrer sans délai.
| Critère | À contrôler | À quoi prêter attention |
|---|---|---|
| Plafond | Niveau de garantie | Minimum 50 000 € recommandé |
| Franchise | Part à charge | 50 € ou moins est raisonnable |
| Exclusions | Liste exhaustive | Toutes les activités de l’enfant doivent être couvertes |
| Carence | Délai d’activation | Contrat actif sans attendre |
Les pièges à éviter pour économiser
- Ne pas vérifier les garanties déjà existantes (risque de payer pour un doublon inutile).
- Éviter de choisir la formule la plus chère sans analyse des besoins.
- Lire attentivement toutes les exclusions et franchises pour éviter les mauvaises surprises au moment d’un sinistre.
- Toujours comparer au moins deux offres via un simulateur en ligne.
Questions fréquentes de parents sur l’assurance scolaire
- Un contrat par enfant ? Oui, mais des offres famille existent (réductions possibles).
- Les trajets maison-école sont-ils couverts ? Généralement oui, à vérifier dans les conditions particulières.
- Puis-je changer d’assurance en cours d’année ? Oui dans certains cas (déménagement, besoins nouveaux) : lisez la clause de résiliation.
- Quels documents en cas de sinistre ? Gardez : déclaration, preuve d’incident, frais engagés, copie du contrat.
- Que faire lors d’un accident scolaire ? Prévenez l’établissement puis l’assureur dans les délais (5 jours ouvrés en général), rassemblez justificatifs et informations sur d’éventuelles victimes ou témoins.
Prendre une assurance scolaire adaptée, c’est avant tout choisir la tranquillité sans se ruiner. Ce sont les petits réflexes checklist qui font gagner sur toute la ligne : vérifier ses garanties actuelles, évaluer strictement les besoins, comparer, puis négocier. Vous avez vous-même trouvé une assurance efficace à petit prix ou repéré une astuce à partager ? Votre retour d’expérience intéressera d’autres parents : partagez-le en commentaire ci-dessous ! Si cet article vous a été utile, transmettez-le à vos proches ou sur vos réseaux pour aider d’autres familles à faire le bon choix sans stress. À quels autres sujets pratiques liés à la vie scolaire souhaitez-vous qu’on s’intéresse prochainement ? Proposez-les dans notre espace d’échange !