

Choisir une assurance scolaire en 2026 peut vite devenir un casse-tête, surtout quand on cherche à protéger son enfant tout en respectant un budget limité. Quelles garanties sont vraiment utiles ? Jusqu’où une responsabilité civile couvre-t-elle gratuitement ? Quels pièges éviter pour ne pas souscrire deux fois la même protection ? Retrouvez ici toutes les réponses pour comparer efficacement, économiser et garantir l’essentiel, avec des conseils adaptés aux ménages prudents.
Comprendre le concept de l’assurance scolaire
L’assurance scolaire protège les élèves face aux incidents survenant à l’école ou lors d’activités encadrées. Deux garanties forment le socle de cette protection : responsabilité civile (pour les dommages causés à autrui) et garantie individuelle accident (pour les blessures subies sans tiers responsable).
Cet ensemble s’étend généralement aux sorties, voyages scolaires, cantine et trajets. Selon les options, la protection couvre aussi des moments hors temps scolaire, selon vos besoins réels et le tarif choisi. En France, la Maif, la Macif, Groupama, la Matmut, ou des mutuelles étudiantes/bancaires présentent différentes formules. Adapter la couverture à l’activité réelle de l’enfant permet d’éviter de payer trop cher pour des garanties inutiles.
| Éléments couverts | Responsabilité civile | Garantie individuelle accident |
|---|---|---|
| Dommages causés à autrui | Oui | Non |
| Blessures subies par l’enfant | Non | Oui |
| Trajet domicile-école | Oui (selon contrat) | Oui (selon contrat) |
| Activités extrascolaires | Non | Oui (selon formule étendue) |
Obligation ou choix volontaire pour l’assurance scolaire en 2026
En 2026, l’assurance scolaire reste optionnelle pour les activités obligatoires comme les cours et les trajets quotidiens. Pour les sorties, séjours, cantine ou activités périscolaires, une attestation peut être demandée. Mieux vaut cibler votre achat sur ces cas précis plutôt que de souscrire une garantie systématique et coûteuse.
À noter : certaines assurances habitation incluent déjà une responsabilité civile : faites le point avec votre assureur avant tout engagement supplémentaire, notamment pour vérifier la couverture des trajets domicile-école ou des activités extérieures.
Les garanties essentielles incluses dans une assurance scolaire
Priorisez la responsabilité civile et la garantie individuelle accident. En complément, demandez-vous si les formules étendues (assistance 24h/24, objets personnels, activités de loisirs) sont nécessaires au vu des habitudes de votre enfant. Pour limiter le coût, ne sélectionnez que les protections vraiment indispensables, surtout si d’autres contrats (club sportif, assurance habitation) couvrent déjà certaines situations.
Les tarifs en 2026 pour une assurance scolaire avec un budget limité
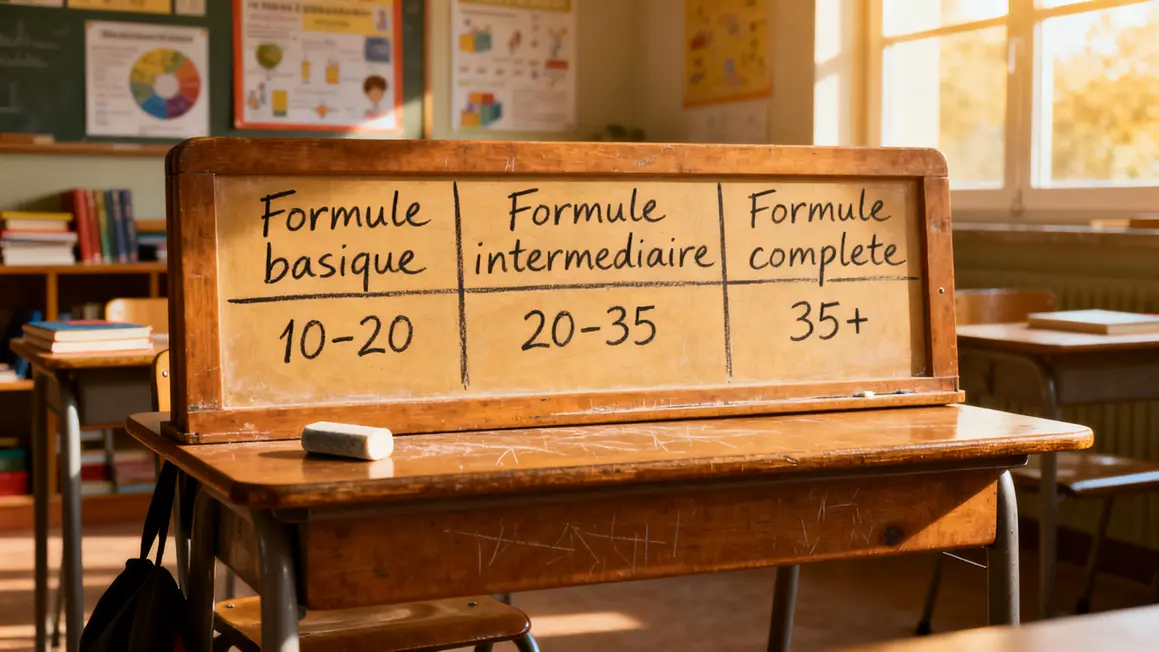
Les prix d’appel pour une assurance scolaire démarrent autour de 10 à 20 € par an pour une formule basique et peuvent grimper vers 40–50 € avec toutes les options. Les formules économiques couvrent l’essentiel sans superflu :
| Type de Formule | Fourchette de Prix (par an) | Garanties Principales |
|---|---|---|
| Formule Basique | 10 € – 20 € | Responsabilité civile, Garantie individuelle accident (scolaire seulement) |
| Formule Intermédiaire | 20 € – 35 € | Couverture élargie, options extrascolaires limitées |
| Formule Complète | 35 € et plus | Assistance 24h, extrascolaire, objets personnels |
Si plusieurs enfants sont concernés, demandez un contrat groupé : certains assureurs proposent des réductions pour les familles.
Comparer efficacement les offres pour économiser
- Analysez les garanties : responsabilité civile et accident doivent figurer d’office.
- Comparez les plafonds d’indemnisation et exclusions : évaluez ce qui est vraiment couvert et dans quelles limites.
- Repérez les doublons : ne payez pas deux fois pour une protection déjà présente via l’assurance habitation ou un club.
- Utilisez un tableau comparatif : il vous fera gagner du temps dans le décryptage des offres.
| Critères | Offre 1 | Offre 2 | Offre 3 |
|---|---|---|---|
| Responsabilité civile | Incluse | Incluse | Incluse |
| Garantie individuelle accident | Incluse | Option | Incluse |
| Plafonds d’indemnisation | 50 000 € | 30 000 € | 75 000 € |
| Couverture extrascolaire | Non incluse | Incluse | Option |
| Prix annuel | 15 € | 35 € | 25 € |
Vérifier si votre assurance habitation couvre déjà votre enfant
Avant tout nouveau contrat, relisez la section responsabilité civile familiale de votre assurance habitation. Dans de nombreux cas, cela couvrira votre enfant lors d’activités scolaires imposées. Si nécessaire, demandez une attestation à votre assureur pour répondre aux exigences de l’établissement. La garantie individuelle accident, elle, est rarement incluse dans l’habitation. Ajustez votre couverture uniquement si ce poste manque.
Que se passe-t-il si mon enfant est blessé par un autre élève ?
Deux logiques se croisent : la responsabilité civile de la famille de l’élève à l’origine du dommage, et la garantie individuelle accident de votre propre contrat, qui protège votre enfant sans attendre la désignation d’un responsable. Déclarez l’incident à l’établissement puis à votre assureur, en conservant tous les écrits.
Le matériel prêté par l’école est-il couvert par l’assurance scolaire ?
Un instrument, une tablette ou un équipement sportif confié à l’élève relève d’une logique particulière, car le bien ne lui appartient pas. Certains contrats prévoient une garantie pour les biens confiés, d’autres non. Posez explicitement la question et faites-vous confirmer la réponse par écrit avant d’accepter le prêt.
Faut-il un contrat par foyer quand l’enfant est en garde alternée ?
L’enfant peut être rattaché au contrat de l’un ou l’autre parent, mais il faut s’assurer qu’il reste couvert quel que soit le domicile où il se trouve. Vérifiez que la garantie ne se limite pas à un seul foyer et informez l’établissement du contrat retenu, pour éviter à la fois un doublon et une zone non couverte.
L’établissement est-il responsable des accidents survenus en classe ?
La responsabilité de l’établissement s’apprécie au cas par cas, selon les circonstances et l’organisation de la surveillance. Elle n’est ni automatique ni exclue par principe. C’est une raison de disposer d’une garantie individuelle accident, qui intervient sans qu’il soit nécessaire d’établir au préalable une responsabilité.
La couverture s’interrompt-elle pendant les vacances scolaires ?
Cela dépend de la formule : certaines se limitent au cadre scolaire et périscolaire, d’autres étendent la protection aux périodes de congés et aux loisirs. Si votre enfant est actif hors de l’école, cette extension change beaucoup. Le calendrier exact de la couverture figure dans les conditions particulières.


