Avant de souscrire une assurance habitation, beaucoup se demandent comment obtenir une protection réellement adaptée et efficace sans se perdre dans la complexité des offres. Ce guide propose étape par étape les points à vérifier et les critères essentiels pour garantir un choix sûr, que vous soyez locataire, propriétaire ou bailleur. Vous découvrirez une méthode claire pour comparer, évaluer et sélectionner une couverture fiable, tout en maîtrisant votre budget.
Résumé des points clés
- Conseils pour choisir une assurance habitation adaptée à ses besoins
- Explications sur les garanties et exclusions
- Importance de la comparaison des offres et de l’accompagnement client
Assurance habitation et ses fondamentaux
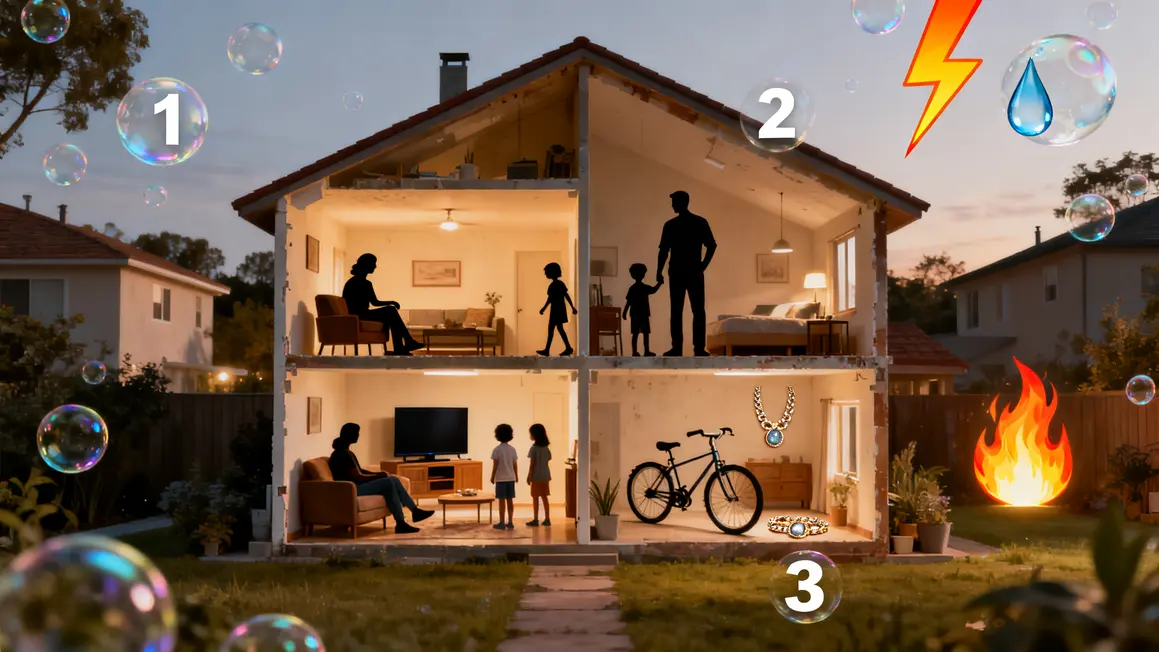
L’assurance habitation protège les occupants, ainsi que leurs biens matériels et immatériels contre divers sinistres. Elle offre une couverture financière en cas de dommages au domicile ou de préjudices causés à d’autres. Un élément central demeure la responsabilité civile, couvrant les dommages que vous ou vos proches pourriez causer à autrui, comme des dégâts à un logement voisin ou un accident domestique impliquant des tiers.
Pour les locataires, l’assurance habitation est obligatoire pour la résidence principale, y compris en location meublée. Les copropriétaires sont tenus d’être couverts pour les sinistres liés à l’immeuble. Les propriétaires occupants ne sont pas légalement obligés de souscrire, mais il est vivement recommandé de s’assurer pour se prémunir contre de nombreuses situations. Les propriétaires non occupants disposent de formules spécifiques pour couvrir les biens loués ou vacants.
Les garanties varient selon vos besoins. Parmi les standards figurent la couverture des incendies, dégâts des eaux ou catastrophes naturelles. S’ajoutent fréquemment le vol, le vandalisme et la garantie bris de glace. Selon votre situation, des options ciblées comme la prise en charge des équipements électriques ou une assistance lors de sinistres sont aussi disponibles.
Avant de signer, il est important de bien comprendre les plafonds d’indemnisation, la franchise à votre charge et les exclusions, c’est-à-dire les situations ou objets non pris en compte. En cas de doute, n’hésitez pas à poser des questions directes à votre assureur pour vous assurer que toutes vos attentes sont bien couvertes.
Bon à savoir
Je vous recommande de bien analyser les exclusions présentes dans le contrat d’assurance pour éviter toute mauvaise surprise en cas de sinistre.
Évaluation des besoins avant de souscrire une assurance
Évaluer ses besoins d’assurance habitation commence par une analyse du logement, des biens à protéger et des risques spécifiques au lieu de résidence.
Déclarer précisément les caractéristiques du logement
La surface, le nombre et la nature des pièces déterminent le montant de la prime. Certaines annexes garage, cave, piscine font l’objet de garanties supplémentaires lorsqu’elles sont exposées à des sinistres spécifiques. Décrire avec précision leur taille et leurs accès permet d’éviter toute sous-couverture et de bénéficier d’une indemnisation cohérente.
Cibler les biens à protéger
Établissez un inventaire complet des objets à assurer : meubles, appareils électroniques, électroménager, bijoux, collections… Estimez leur valeur actuelle et conservez les factures ou justificatifs d’achat. Pour les œuvres ou objets d’exception, une expertise peut être nécessaire afin d’obtenir une garantie adéquate.
Gardez à portée de main des photos et preuves d’achat : ces éléments accélèrent la prise en charge et facilitent les démarches lors d’un sinistre.
Identifier les risques spécifiques
Les logements anciens sont plus exposés à certaines dégradations. Selon la région, des garanties contre les inondations ou les dégâts électriques seront à privilégier. Si votre bien est isolé, installez des dispositifs de sécurité pour réduire le risque de vol ce qui influe aussi favorablement sur le coût de l’assurance.
| Élément à évaluer | Impact sur le contrat | Recommandation |
|---|---|---|
| Surface du logement | Montant de la prime | Bien préciser les pièces principales et annexes |
| Valeur des biens | Plafond d’indemnisation | Dresser un inventaire détaillé avec justificatifs |
| Localisation géographique | Risque climatique ou de vol | Garanties adaptées et sécuriser le logement |
| Ancienneté du bâtiment | Usure des installations | Contrôler les équipements sensibles |
Les garanties à examiner lors du choix du contrat
Un contrat solide doit intégrer à la fois des garanties de base et certaines protections optionnelles selon le contexte. Priorisez :
- Dégâts des eaux (fuites, recherche de fuite relevant du contrat),
- Incendie et explosion (indispensables en logement collectif),
- Dommages électriques en cas de surtension ou d’orage,
- Vol et vandalisme, sous réserve de dispositifs de sécurité adaptés,
- Bris de glace (fenêtres, baies vitrées, vérandas),
- Catastrophes naturelles ou technologiques (pour les zones exposées).
Accordez une vigilance particulière à la responsabilité civile : elle protège contre les accidents impliquant des tiers liés à votre logement. L’étendue et les limitations doivent être parfaitement claires pour éviter toute mauvaise surprise.
Extensions et options spécifiques
Selon les besoins, il peut être pertinent d’ajouter des options telles que l’assistance dépannage (intervention d’urgence), la prise en charge du relogement temporaire, ou des garanties spécifiques pour les dépendances. Les contrats modulables sont une solution flexible pour adapter la couverture à l’évolution de votre vie quotidienne.
Comparer pour mieux choisir
La comparaison des devis reste une étape incontournable. Rassemblez au moins trois offres auprès d’acteurs différents (courtiers traditionnels ou en ligne, assureurs mutualistes, agences) en vous assurant que les garanties proposées sont comparables.
- Plafonds d’indemnisation : montant maximal remboursé pour chaque sinistre.
- Franchises : somme à votre charge en cas de sinistre, à ajuster selon votre capacité d’auto-financement.
- Prime annuelle : coût total, et modalités de paiement.
- Services additionnels : assistance, relogement, dépannage.
- Qualité de gestion des sinistres : consultez les avis d’assurés pour évaluer la réputation et la rapidité de l’assureur.
Lisez les conditions générales en détail : résiliation, étendue réelle des garanties, décalage entre garanties « affichées » dans les extraits et détaillées dans le contrat complet. Assumez pleinement votre rôle d’assuré en posant des questions lors de désaccord ou de doute durant la souscription.
S’assurer auprès d’un assureur de confiance
La fiabilité d’un assureur se juge par différents critères : immatriculation auprès de l’ORIAS (registre officiel, consultable en ligne), réputation vérifiée par les avis clients, clarté des documents transmis et disponibilité du service client.
Testez la réactivité des conseillers avant de souscrire. Les canaux proposés (téléphone, email, chat) et la rapidité des réponses témoignent du sérieux de l’accompagnement. La transparence, la simplicité des explications et la facilité d’accès aux informations contractuelles participent à la qualité du service.
Astuces pour optimiser le rapport qualité/prix
- Augmenter la franchise pour diminuer la prime, sous réserve de pouvoir assumer certains frais en cas de sinistre peu fréquent.
- Déclarer les dispositifs de sécurité : alarmes, volets, portes blindées font souvent baisser le coût.
- Réactualiser son inventaire après déménagement ou achat important pour éviter de payer surévalué.
- Élaguer les options inutiles : ne payez que pour les garanties adaptées à votre mode de vie.
- Mettre en concurrence régulièrement même après souscription : la fidélité n’est pas toujours récompensée.
Suivi du contrat et ajustements avec le temps
La gestion d’une assurance habitation se poursuit après la première souscription. Tout changement (travaux, achat ou vente d’objets précieux, agrandissement) doit conduire à une mise à jour de votre contrat et éventuellement à une renégociation.
Un inventaire actualisé, la conservation des preuves d’achat et une réévaluation périodique des plafonds optimisent la couverture. Si la prime ou les garanties ne vous conviennent plus, confronter les offres du marché permet souvent d’obtenir de meilleures conditions, à condition de comparer les niveaux de prestations réellement incluses.
Bon à savoir
Je vous recommande de réévaluer chaque année les garanties de votre contrat pour l’adapter aux nouveaux équipements ou aménagements.
Synthèse : une assurance habitation vraiment adaptée s’obtient en évaluant soigneusement ses besoins, en comparant les offres et en choisissant avec exigence un assureur à l’écoute. Envisagez-vous d’ajuster bientôt votre contrat ou d’en changer ? Partagez vos retours ou questions en commentaire pour en faire profiter la communauté. Si cet article vous a apporté des réponses concrètes, n’hésitez pas à le partager autour de vous : votre expérience peut aider d’autres à faire le bon choix. Des sujets précis en tête ? Indiquez les aspects que vous aimeriez approfondir à l’avenir. Pour en savoir plus sur l’assurance habitation et les obligations légales, consultez le site de la Fédération Française de l’Assurance (FFA) ou le portail officiel Service Public.
Article rédigé par Rédaction VDL, auteur éditorial pour asseureka.fr, spécialisé en conseil pratique et veille sur les contrats d’assurance en France.
Que vérifier quand le logement se situe en zone exposée aux inondations ?
Consultez les documents d’urbanisme et l’état des risques annexé à la vente ou au bail : ils indiquent l’exposition connue. Signalez-la à l’assureur, qui adaptera ses conditions. Anticipez également les mesures de réduction du risque, car elles pèsent dans l’appréciation du dossier autant que dans la limitation des dégâts.
Un logement atypique se déclare-t-il comme un logement classique ?
Loft, dépendance aménagée, construction en bois, habitat léger : ces configurations sortent des cases habituelles des formulaires. Décrivez précisément la structure, les matériaux et l’usage plutôt que de choisir l’option la plus proche. Un contrat souscrit sur une description approximative se discute inévitablement au moment du sinistre.
Les fissures liées aux mouvements de terrain relèvent-elles du contrat habitation ?
Ces désordres, souvent associés aux périodes de sécheresse, suivent un régime particulier qui dépend d’une reconnaissance administrative pour la commune. Sans elle, la prise en charge n’est pas acquise. Faites constater et dater les fissures dès leur apparition, et renseignez-vous auprès de votre mairie sur les démarches engagées.
Les dommages survenus pendant des travaux réalisés chez soi sont-ils couverts ?
Un chantier modifie temporairement le risque, qu’il soit mené par un professionnel ou par vous-même. Certaines situations relèvent de l’assurance de l’entreprise intervenante, d’autres de votre propre contrat. Informez votre assureur avant le début des travaux et vérifiez les attestations des professionnels qui interviennent.
Un assureur peut-il refuser d’assurer un logement ?
Il n’existe pas d’obligation générale d’accepter un risque, et un refus reste possible. Face à une obligation légale d’assurance et à des refus répétés, une instance dédiée peut être saisie pour faire fixer les conditions de la couverture. Conservez les refus écrits : ils constituent la pièce de base de cette démarche.