

La question d’une prévoyance indépendant adaptée à un petit budget revient souvent chez les freelances, artisans ou professions libérales. Savoir comment couvrir ses arrières sans exploser ses dépenses mensuelles est un enjeu clé : personne n’est à l’abri d’une maladie ou d’un accident, et le système obligatoire laisse trop de zones grises pour se reposer exclusivement dessus. Cet article apporte une méthode simple et structurée pour sécuriser son activité, anticiper les aléas et protéger ses proches, tout en maîtrisant le coût.
Pourquoi la prévoyance est indispensable pour les indépendants
Lorsqu’on travaille à son compte, il devient stratégique de prévoir une protection adaptée contre les coups durs. La couverture du régime obligatoire – comme celle de la Sécurité sociale des indépendants (SSI) – s’avère très limitée. Les indemnisations, souvent basées sur les revenus annuels, ne suffisent pas à supporter les charges fixes (loyer, crédit, dépenses courantes) en cas d’arrêt de travail, et leur versement peut souffrir de délais importants. Les indépendants expérimentés témoignent que même avec une trésorerie de côté, un arrêt prolongé met très vite en tension l’équilibre financier.
Un cas concret : un freelance avec 1 500 € de charges mensuelles, stoppé par la maladie, reçoit difficilement plus de quelques centaines d’euros par la SSI. Sans prévoyance complémentaire, combler l’écart devient rapidement anxiogène. À noter :
- Le capital décès des régimes obligatoires ne couvre que rarement un prêt immobilier ou des frais familiaux majeurs.
- L’invalidité partielle n’entraîne pas forcément le versement d’aides suffisantes.
D’où l’importance de choisir une couverture complémentaire proportionnelle à ses besoins réels.
Les garanties à retenir pour un contrat de prévoyance indépendant
Un bon contrat de prévoyance se doit d’être simple mais bien calibré. Les garanties de base incluent :
- Indemnités journalières (ITT) en cas d’incapacité de travail : elles doivent idéalement couvrir les charges fixes.
- Rente invalidité : utile en cas d’incapacité prolongée ou partielle. Privilégiez un seuil accessible et une adaptation à votre activité.
- Capital décès : à choisir selon vos engagements familiaux et éventuels crédits.
Pour affiner le contrat, il est crucial de :
- Vérifier la pertinence d’options comme la prise en charge des frais généraux ou la couverture de certaines pathologies spécifiques.
- Prendre connaissance des exclusions (sports à risque, maladies antérieures, etc.), trop souvent sous-estimées.
Un contrat dimensionné selon l’essentiel permet de ne pas payer pour des garanties secondaires inutiles.
Évaluer ses besoins avec un budget limité : la méthode concrète
- Identifiez toutes vos charges fixes professionnelles et personnelles (loyer, prêts, abonnements, dépenses vitales).
- Calculez votre revenu net moyen sur les 12 derniers mois.
- Situez le « minimum vital » à protéger : une prévoyance efficace vise surtout à garantir la continuité des paiements indispensables.
- Renseignez-vous auprès de votre caisse pro sur les indemnisations de base disponibles. Réduisez le montant à couvrir par la prévoyance en tenant compte de ce qui sera versé obligatoirement.
- Misez sur l’équilibre entre le montant de la garantie et la durée de franchise (plus longue = économie de cotisation, à condition d’avoir une épargne tampon).
Un ajustement annuel, voire semestriel, assure d’adapter au mieux votre contrat à l’évolution de votre activité.
Bon à savoir
Je vous recommande de vérifier régulièrement vos exclusions contractuelles et d’effectuer au moins une comparaison annuelle pour optimiser votre prévoyance.
Comprendre les critères techniques : franchise, exclusions, ajustement
Pour rester dans un budget serré tout en gardant une protection pertinente :
- Franchise : allonger la durée (60 ou 90 jours) baisse le coût mais suppose d’avoir de la trésorerie pour tenir le délai.
- Seuils et plafond de garantie : limitez-les à votre réel besoin ; inutile d’assurer la totalité de son revenu si cela double la cotisation.
- Contrats forfaitaires : offrent une visibilité immédiate sur les indemnités, indépendamment des variations de revenus.
- Comparaisons et devis : comparez toujours à garanties égales pour éviter les mauvaises surprises.
Formules de prévoyance indépendant à petit budget : panorama et comparatif
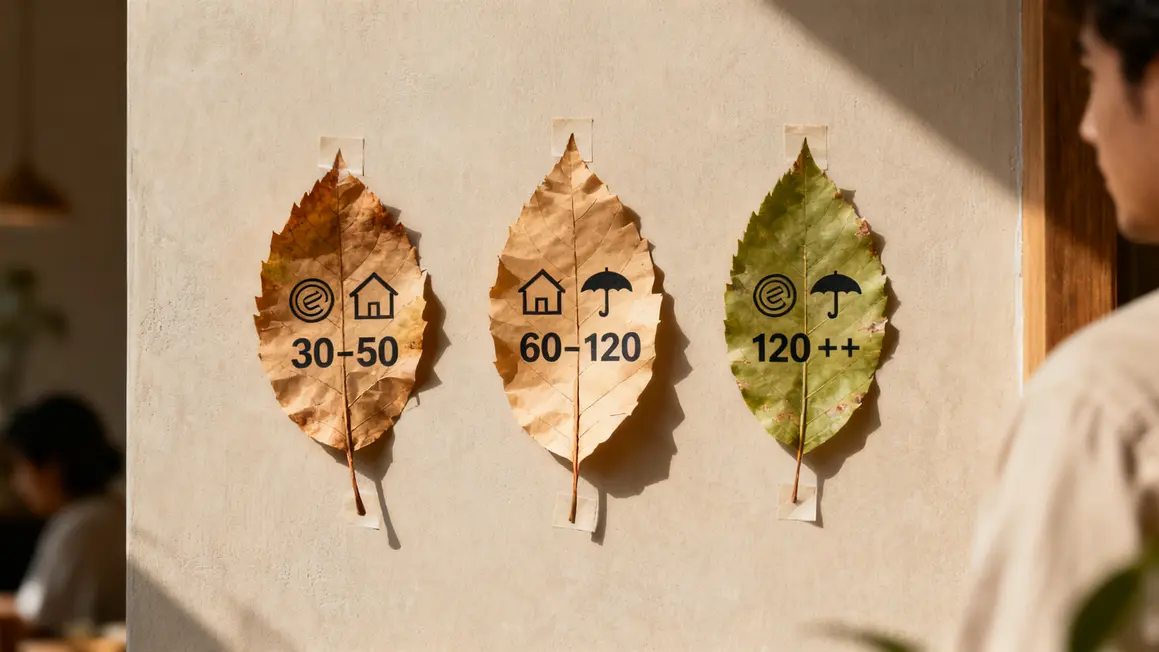
Voici une synthèse des différentes offres du marché :
| Type de formule | Coût mensuel | Niveau de couverture | Durée de franchise |
|---|---|---|---|
| Entrée de gamme | 30 à 60 € | Indemnités forfaitaires limitées, capital décès de base | 60 à 90 jours |
| Intermédiaire | 60 à 120 € | 60-70 % du revenu, capital décès ajustable | 30 à 60 jours |
| Haut de gamme | 120 € et plus | Couverture totale, options complémentaires | 15 à 30 jours |
Adaptez la formule choisie : entrée de gamme pour sécuriser l’essentiel, intermédiaire pour s’aligner sur un niveau de vie standard, haut de gamme si votre situation l’exige.
Étapes clés pour bien choisir sa prévoyance
- Analysez votre situation : listez les protections existantes et vos besoins réels.
- Définissez le socle de garanties : ITT, invalidité, décès adaptées à vos charges et à vos proches.
- Adaptez la franchise : prenez en compte votre trésorerie pour choisir la bonne durée.
- Multipliez les devis et vérifiez les conditions générales : part essentielle pour éviter exclusions ou carences mal comprises.
Les pièges à éviter pour une prévoyance fiable
- Ne pas se focaliser sur le prix au détriment des garanties : la meilleure prévoyance n’est pas forcément la moins chère, mais celle en phase avec vos besoins réels.
- Lire les exclusions en détail et les délais de carence : certaines activités ou situations ne sont pas couvertes d’office.
- Sous-évaluer ses charges fixes peut vous coûter cher le jour venu.
- Négliger la comparaison de plusieurs devis à garanties identiques revient à passer à côté de la meilleure solution.
Adapter sa prévoyance dans le temps
- Pensez à ajuster le montant de vos garanties après toute évolution de votre activité, de vos charges ou de votre situation familiale.
- A chaque augmentation de revenus ou changement de statut, vérifiez les nouveaux droits et modifiez les montants garantis si nécessaire.
- En cas de baisse temporaire d’activité, privilégiez une franchise plus longue pour faire des économies sans sacrifier la prudence.
FAQ prévoyance indépendant à petit budget
Quelle protection avec moins de 60 € par mois ?
Une offre d’entrée de gamme maîtrisée permet de souscrire un minimum d’indemnités journalières avec une franchise étendue. Cette solution sécurise les charges vitales dès le départ, quitte à muscler la couverture ensuite.
Que couvre un contrat Madelin ?
C’est le cadre privilégié pour bénéficier d’une déduction fiscale sur les cotisations, tout en assurant un socle de prestations sociales et familiales solide.
Comment connaître ses indemnités de base ?
Interrogez directement votre caisse SSI ou professionnelle pour obtenir un calcul précis : le montant réel réserve souvent des surprises…
Puis-je changer de garanties en cours ?
Oui, la plupart des contrats permettent d’adapter le niveau ou la nature des couvertures, en fonction de votre évolution professionnelle.
Adopter une démarche proactive et ajuster régulièrement son contrat est la meilleure parade face aux imprévus.
Assurer sa sécurité financière avec une prévoyance indépendant bien choisie ne relève plus du défi inaccessible, même avec un budget restreint. S’appuyer sur une analyse lucide de votre situation, viser les essentiels, comparer sans relâche, et adapter chaque année sont les leviers d’une couverture efficace et économique. Racontez-nous : comment abordez-vous vos propres choix de prévoyance ? Avez-vous rencontré des difficultés ou des astuces à partager ? Commentez et échangez ci-dessous pour faire avancer la communauté des indépendants. Si cet article vous a aidé, partagez-le largement autour de vous : chaque retour d’expérience est précieux. Besoin d’approfondir certains aspects ? Faites-nous part de vos suggestions pour de prochains dossiers.
Sources : Ameli, Sécurité sociale des indépendants, FFA assurance.


