Comment sélectionner une responsabilité civile qui protège efficacement, sans ruiner son budget ? La majorité des foyers ignorent souvent les critères précis à contrôler pour éviter les pièges : mauvaise garantie, exclusions invisibles ou choix par simple réflexe de prix. Ce guide regroupe une méthode pas à pas, validée par l’expérience terrain, afin d’identifier le contrat adapté à vos besoins et à vos contraintes financières. Découvrez, point par point, comment procéder pour sécuriser votre quotidien sans surpayer.
Responsabilité civile : définition et rôle essentiel
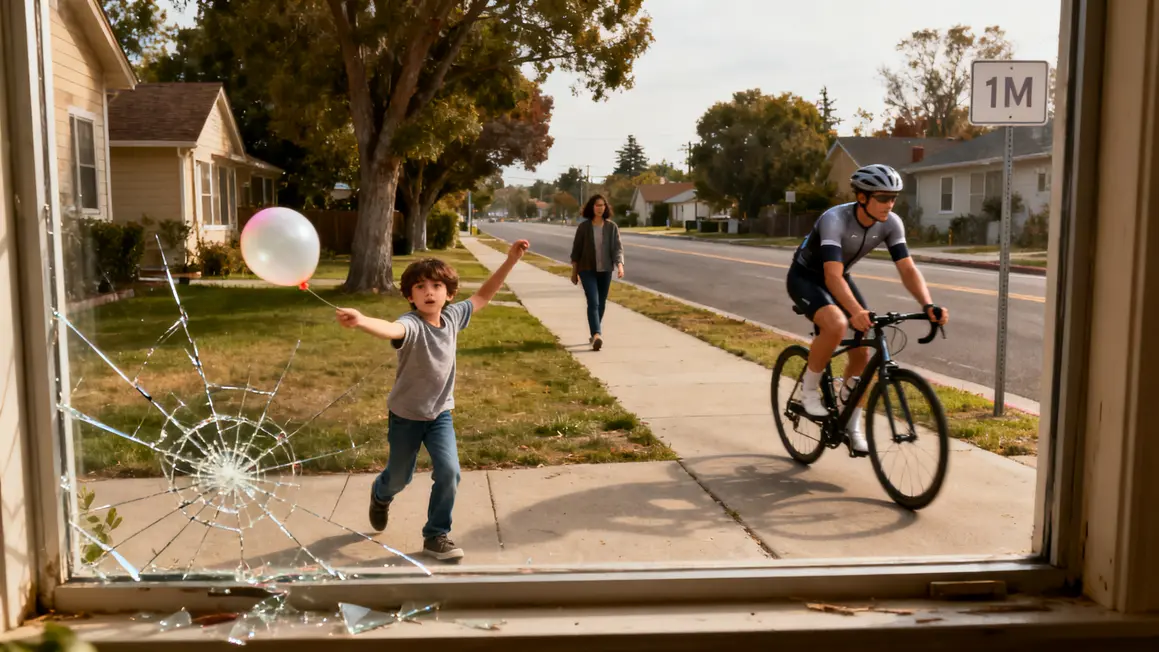
La responsabilité civile impose à chacun de réparer les préjudices causés à autrui, sans intention de nuire. Elle intervient pour couvrir les coûts liés à des dommages matériels, corporels ou immatériels provoqués, de façon accidentelle, dans des situations du quotidien. Sans assurance adéquate, ces frais peuvent être particulièrement lourds.
Exemple courant : un enfant qui, lors d’une partie de foot, brise la vitre du voisin, ou un cycliste qui blesse involontairement un piéton. Dans chaque cas, la prise en charge est essentielle pour éviter un déséquilibre financier.
Les différents types de responsabilité civile
- Responsabilité civile personnelle : couvre incidents du quotidien (famille, loisirs, vie courante).
- Responsabilité civile professionnelle : protège contre les risques générés dans le cadre d’une activité professionnelle.
Les deux font barrage aux conséquences financières d’un accident, qu’il s’agisse d’une maladresse banale ou d’une négligence professionnelle.
Responsabilité civile : obligation ou recommandation ?
La souscription est obligatoire dans de nombreux cas (locataires en bail, certaines professions réglementées) et vivement conseillée dans la vie quotidienne. Un simple oubli ou sinistre non anticipé peut générer des dettes difficiles à rembourser. Pour les entrepreneurs et professions libérales, une RC professionnelle sur-mesure est souvent imposée par la loi.
Adaptez toujours votre protection à votre réalité familiale et professionnelle pour éviter toute faille, en gardant à l’esprit qu’une couverture trop large, mal ajustée, se solde par un surcoût inutile.
Bon à savoir
Je vous recommande de bien différencier responsabilité civile personnelle et professionnelle pour éviter toute confusion lors de la souscription.
Responsabilité civile : seule ou couplée à une assurance habitation ?
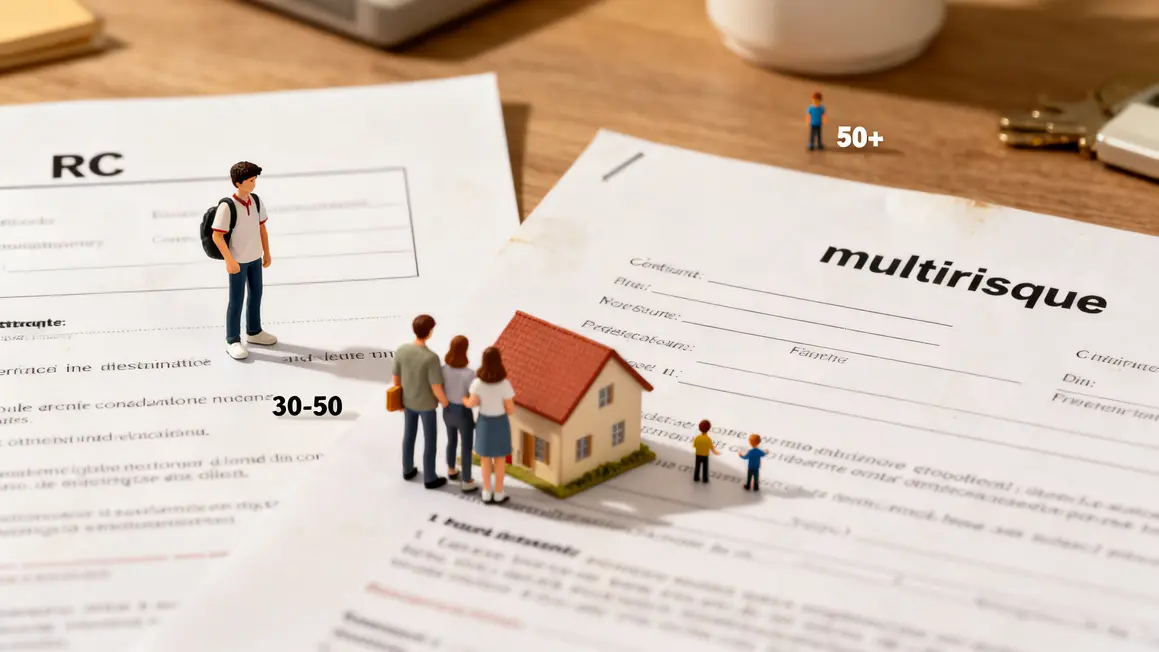
Deux choix principaux existent :
- Contrat individuel RC : utile pour les étudiants ou personnes sans logement à assurer (entre 30 et 50 €/an).
- Assurance multirisque habitation : inclut la RC pour tous les membres du foyer, protège aussi les biens (dès 50 €/an, mais couverture élargie).
| Critères | RC seule | Multirisque habitation |
|---|---|---|
| Public | Étudiants, colocataires | Locataires, propriétaires |
| Couverture | Vie privée seulement | Vie privée + biens immobiliers |
| Foyer protégé | Généralement le souscripteur | Conjoints, enfants, cohabitants |
| Coût annuel | 30-50 € | À partir de 50 € |
N’oubliez pas : une couverture trop restreinte vous expose, mais un contrat mal adapté fait grimper la note inutilement.
Optimiser son budget sans rogner sur les garanties essentielles
- Regroupez les contrats pour éviter les doublons cachés.
- Ajustez plafonds et franchises selon vos capacités réelles : un petit budget peut accepter une franchise plus haute, à condition qu’elle reste supportable.
- Faites jouer la concurrence via des comparateurs spécialisés ou sollicitez plusieurs devis pour chaque besoin identifié.
- Vérifiez régulièrement votre contrat, surtout après un déménagement ou un changement de situation familiale.
En témoignage, Samuel (27 ans) a réduit sa prime annuelle de 30 % après avoir regroupé banque et assurance maison chez le même assureur, tout en améliorant ses plafonds d’indemnisation.
Éviter les pièges courants au moment du choix
- Comparer uniquement sur le prix masque souvent des exclusions majeures ou des franchises très élevées.
- Négliger la lecture des exclusions ou la vérification des personnes couvertes conduit à des lacunes lors de sinistres.
- Souscrire une double assurance (habitation et individuelle RC) alors qu’une seule suffisait.
- Oublier de vérifier la couverture d’activités de loisir ou à l’étranger, essentielles pour certains profils.
Bon à savoir
Je vous recommande de demander systématiquement une simulation écrite auprès de plusieurs assureurs pour comparer efficacement sur des critères constants.
Étapes pour choisir une responsabilité civile adaptée à petit budget
- Évaluer précisément son besoin (situation, membres du foyer, activités).
- Contrôler les protections déjà incluses dans vos assurances actuelles.
- Mettre en concurrence plusieurs devis sur vos vrais besoins.
- Lire attentivement exclusions, plafonds, franchises : privilégier un plafond élevé (>1M €) et une franchise cohérente (<150 €).
- Analyser en détail les personnes et activités réellement couvertes.
Critères à analyser en priorité pour une RC performante
- Personnes protégées : souscripteur seul ou toute la famille ?
- Garantie des trois types de dommages : corporels, matériels, immatériels.
- Exclusions clairement listées : vérifier ce qui est explicitement non garanti.
- Plafond d’indemnisation : minimum 1 million d’euros
- Franchise raisonnable : <150 € conseillé pour petit budget.
Zoom sur la responsabilité civile professionnelle (RC Pro)
La RC Pro s’impose pour les professions à risques : médecins, avocats, artisans, etc. Elle protège contre tous les dégâts survenus à des tiers dans l’activité professionnelle. Son coût varie largement (dès 10 € par mois pour professions à moindre risque). Adaptez plafonds et exclusions à votre cas. Interrogez le courtier ou conseiller pro pour des solutions segmentées et ajustées à votre budget.
Éviter les doublons d’assurance et maximiser ses garanties
La double souscription coûte cher et reste inutile. Recensez l’ensemble des contrats (habitation, cartes bancaires, etc.), analysez les garanties déjà présentes, puis regroupez si possible pour bénéficier d’avantages tarifaires. Demander un état des lieux précis à son assureur ou banquier permet d’optimiser sa protection sans dépenser plus. Restez toujours vigilant sur les exclusions et la complémentarité des couvertures.
Les biens confiés par un client sont-ils couverts par une garantie professionnelle ?
Les objets ou matériels remis par un client pour être travaillés, réparés ou entreposés font l’objet d’un traitement distinct des dommages causés aux tiers. Beaucoup de contrats les visent dans une rubrique dédiée, parfois en option. Si votre activité suppose de détenir des biens d’autrui, faites-en un point de vérification prioritaire.
Que signifie une garantie déclenchée par le fait dommageable ou par la réclamation ?
Ces deux modes déterminent quel contrat intervient lorsque le dommage et la réclamation sont éloignés dans le temps. Le premier retient la date de l’événement, le second celle de la demande de la victime. La différence devient sensible lors d’un changement d’assureur ou d’une cessation d’activité. Le mode retenu figure dans les conditions générales.
Une association doit-elle disposer de sa propre couverture ?
Une association organise des activités et accueille du public : elle peut causer des dommages en tant que structure, indépendamment des contrats personnels de ses membres. Les besoins varient selon les activités menées et les locaux utilisés. Les dirigeants bénévoles ont intérêt à faire examiner la situation avant la première manifestation organisée.
Que recouvre la notion de dommage immatériel non consécutif ?
Il s’agit d’un préjudice financier subi par un tiers sans qu’un dommage matériel ou corporel l’ait précédé : une perte d’exploitation, un manque à gagner. Beaucoup de contrats distinguent ce poste et le traitent séparément, voire l’excluent. C’est un terme à repérer dans le tableau de garanties, car son absence passe facilement inaperçue.
Faut-il une couverture distincte pour une activité exercée à titre accessoire ?
Une activité rémunérée, même occasionnelle, sort généralement du cadre de la vie privée visé par un contrat familial. Vente régulière, prestations le week-end, cours particuliers : la question se pose dès que l’activité devient habituelle. Décrivez précisément ce que vous faites à votre assureur, c’est lui qui déterminera le cadre applicable.