Trouver une assurance habitation efficace pour gérer les sinistres peut vite devenir complexe face à la multitude d’options et de clauses. Ce guide vous apporte une méthode claire et fiable : il détaille chaque étape clé, du choix des garanties fondamentales à la gestion sereine d’un sinistre, en s’appuyant sur des exemples concrets, des conseils pratiques et les réflexes d’un rédacteur spécialisé. Prêt à comparer et à choisir avec discernement ? Suivez le fil.
Résumé des points clés
- Définition et exemples de sinistres logement.
- Étapes essentielles après un sinistre.
- Critères pour comparer des contrats d’assurance habitation.
Comprendre ce qu’est un sinistre logement
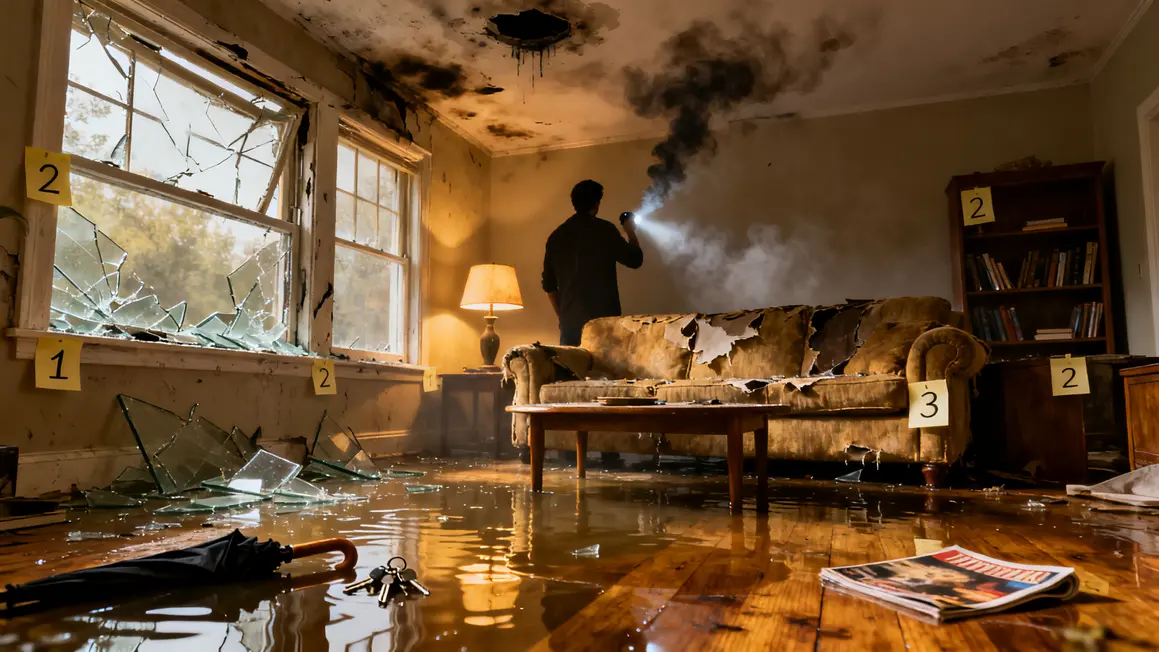
Un sinistre logement désigne tout événement imprévu qui cause des dommages à un logement ou à ses biens. Qu’il s’agisse d’un dégât des eaux provenant d’une fuite dans la salle de bain ou d’un incendie suite à un appareil électrique défectueux, ce type d’incident concerne autant la structure du bâtiment que ses occupants et leurs effets personnels. À cela s’ajoutent les vols et actes de vandalisme (portes forcées, vitres brisées) ainsi que les catastrophes naturelles (inondations, tempêtes), qui nécessitent souvent une réaction rapide et coordonnée.
Lorsque survient un sinistre, la répartition des responsabilités dépend du statut : un locataire doit souscrire une assurance pour les risques locatifs et assumer la gestion des dégâts internes, tandis qu’un propriétaire doit garantir la remise en état du bâti et des parties communes. Pour des cas touchant plusieurs logements (comme une fuite d’eau collective), la charge de la réparation peut être partagée entre locataire, propriétaire et assurance de copropriété.
Bon à savoir
Je vous recommande de bien étudier les clauses de votre contrat d’assurance habitation pour comprendre les limites de la couverture et les exclusions potentielles, afin d’éviter les mauvaises surprises.
L’analyse des garanties du contrat d’assurance habitation est alors déterminante. Pour être indemnisé en cas de sinistre – qu’il concerne le bien immobilier, le mobilier ou la responsabilité envers autrui – il faut bien connaître ses droits et ses obligations, et préparer les documents adaptés.
Étapes clés à suivre immédiatement après un sinistre
- Sécuriser les lieux : couper les arrivées d’eau, d’électricité ou de gaz pour limiter l’aggravation des dégâts.
- Effectuer des mesures d’urgence sans engager de réparations définitives : bâcher, surélever des biens menacés, etc.
- Constituer des preuves : prendre des photos/vidéos nettes, conserver les objets abîmés, recueillir coordonnées de témoins.
- Déclarer le sinistre à l’assurance dans les délais légaux (souvent 2 à 5 jours selon la nature du sinistre). En cas de vol, déposer immédiatement plainte auprès des autorités.
- Préparer un inventaire complet des biens endommagés ou volés, avec justificatifs (factures, devis, photos antérieures).
Déclarer un sinistre à son assurance habitation
Signaler un sinistre repose avant tout sur la réactivité : chaque type de sinistre a un délai précis pour la déclaration. En cas de vol, l’assureur doit être informé sous 2 jours. Dégât des eaux ou incendie : 5 jours. Catastrophe naturelle : 10 jours à partir de la publication de l’arrêté officiel. Ces règles sont imposées par le Code des assurances.
Une déclaration efficace nécessite de renseigner : numéro de contrat, coordonnées du souscripteur, description exacte de l’incident, montant et nature des biens touchés, présence éventuelle de tiers impliqués. Utilisez le canal le plus rapide proposé (application mobile, espace client, mail, téléphone) pour joindre directement photos, vidéos ou documents requis.
- Astuce pratique : conservez toujours une copie de votre déclaration et des échanges avec l’assureur.
Que regarder dans les modalités de déclaration prévues au contrat ?
Le contrat indique les canaux admis, les informations à fournir et les pièces attendues selon le type d’événement. Certaines garanties supposent des démarches supplémentaires, comme un dépôt de plainte ou un constat. Repérez ces exigences au moment de la souscription, pas lorsqu’il faut agir dans l’urgence.
Comment comparer les délais d’indemnisation annoncés par deux assureurs ?
Distinguez ce qui figure au contrat de ce qui relève de la communication commerciale. Regardez à partir de quel événement le délai court, ce qu’il recouvre exactement et les cas qui le suspendent. Un délai court affiché mais déclenché tardivement dans le processus ne vaut pas mieux qu’un délai plus long clairement défini.
Avoir un interlocuteur unique change-t-il quelque chose au suivi ?
Un dossier de sinistre implique souvent plusieurs intervenants : gestionnaire, expert, entreprises. Un référent identifié limite les redites et les informations perdues. À défaut, tenez vous-même un journal du dossier avec les dates, les noms et le contenu de chaque échange : ce document fera la différence en cas de désaccord.
Des sinistres passés changent-ils les offres reçues ?
Les antécédents figurent parmi les éléments demandés à la souscription, tout comme une éventuelle résiliation par un précédent assureur. Répondez avec exactitude : une omission peut être invoquée plus tard. Si votre historique complique la recherche, élargissez le nombre d’assureurs consultés plutôt que d’ajuster vos réponses.
Les avis d’assurés constituent-ils un critère fiable ?
Ils renseignent surtout sur le ressenti après un sinistre, rarement sur le contenu des garanties, et reflètent souvent des situations extrêmes. Utilisez-les comme un signal parmi d’autres, jamais comme critère principal. La comparaison utile reste celle des documents contractuels, garantie par garantie, sur des situations comparables.