Vous avez un revenu limité et redoutez les frais médicaux imprévus ? Choisir une complémentaire santé adaptée à un petit budget est possible, à condition de bien comprendre ses rouages. Ce guide vous explique, sans jargon inutile, comment limiter vos dépenses de santé tout en profitant d’une protection essentielle. Explications concrètes, exemples du quotidien et conseils pratiques à la clé pour débuter en toute sérénité.
Complémentaire santé : définition simple et pratique
La complémentaire santé complète ce que la Sécurité sociale ne rembourse pas. En France, l’Assurance maladie rembourse seulement une partie des dépenses médicales, laissant un « reste à charge » parfois conséquent. La complémentaire intervient alors pour couvrir, partiellement ou totalement, ce montant restant.
Par exemple, pour une consultation à 25 euros, la Sécurité sociale prend en charge 17,50 euros. Il reste 7,50 euros à régler : une complémentaire peut prendre en charge cette somme selon les garanties choisies. Sa mission ne se limite pas aux consultations courantes ; elle s’étend à l’optique, au dentaire ou aux prothèses auditives, autant de postes rarement bien remboursés par l’Assurance maladie. Avec un contrat adapté, il devient possible de limiter, voire d’effacer, la facture sur ces dépenses. Exemples : lunettes à 300 euros, reste à charge quasi total sans complémentaire ; avec une formule bien calibrée, ce reste peut disparaître.
La complémentaire santé n’est pas obligatoire pour tous, mais elle reste vivement conseillée pour éviter de supporter seul les frais imprévus, qui peuvent lourdement impacter les budgets modestes, notamment en cas d’hospitalisation ou de soins coûteux.
Comment fonctionne le remboursement des frais de santé ?
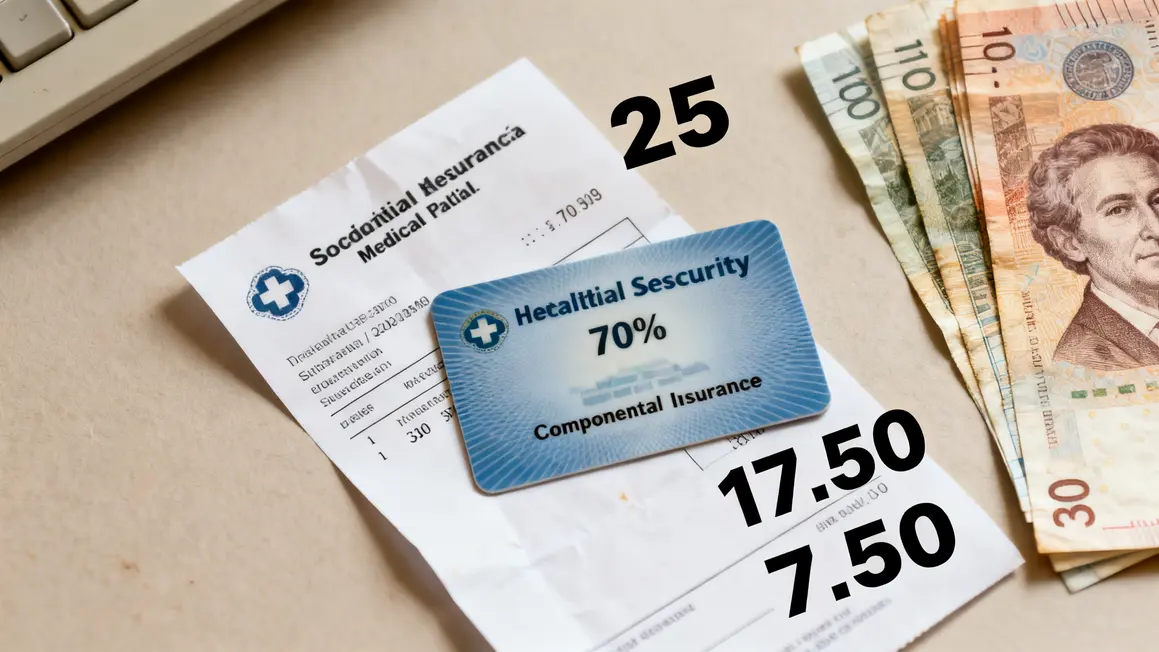
L’indemnisation des soins suit un schéma précis, entre Sécurité sociale et complémentaire. Lors d’une visite médicale, la Sécu rembourse sur la base d’un tarif officiel (ex. : 25 € pour un généraliste), généralement 70 %. Le restant, appelé ticket modérateur, est à votre charge – sauf si votre complémentaire intervient. En cas de dépassement d’honoraires, seul le tarif de base est considéré par la Sécu. C’est pourquoi certaines complémentaires prennent aussi en charge, selon le contrat, les montants hors barème.
- Exemple concret : Lunettes à 150 €. Remboursement Sécu : 2,84 €. Reste à payer : 147,16 €. Une complémentaire adaptée peut prendre en charge une part importante de ce montant.
- Hospitalisation : Forfait journalier hospitalier (20 €/jour) non remboursé par la Sécu. Certaines complémentaires incluent ce poste.
Ce système limite le poids des coûts inopinés et favorise un accès plus serein aux soins.
L’importance d’une complémentaire santé quand les ressources sont limitées
Un budget serré rend chaque euro consacré à la santé essentiel. Les frais médicaux, dentaires ou optiques non couverts entièrement peuvent autrement contraindre à reporter ou renoncer à des soins. Une complémentaire adaptée abaisse considérablement ce risque.
Le tiers payant permet en outre à certains publics de ne pas avancer les frais, pour les consultations ou médicaments. Le soutien apporté par la complémentaire se révèle décisif pour ne pas se retrouver en difficulté ou devoir multiplier les compromis.
Des aides ciblées pour l’accès aux soins
- Complémentaire santé solidaire (CSS) : Proposition de couverture complète quasi gratuite pour revenus modestes. Prise en charge des consultations, médicaments, soins dentaires, lunettes, hospitalisations.
- Aides cumulables : RSA, allocations familiales, tarifs spécifiques selon la situation.
Grâce à ces dispositifs, l’accès aux soins reste possible sans que la moindre dépense imprévue ne déséquilibre votre situation financière.
Quelles solutions en complémentaire santé pour petit budget ?
Trouver une protection adaptée est faisable même avec des moyens limités. Plusieurs formules existent, avec des garanties ajustées.
Complémentaire santé solidaire (CSS)
La CSS, ex-CMU-C, permet de bénéficier d’une vraie couverture santé gratuite ou à faible coût, sous conditions de ressources. Avantages : suppression de nombreux frais usuels (franchises, dépassements pour les professionnels adhérents), tiers payant généralisé. Demande possible en ligne (compte Ameli) ou via un dossier papier.
Mutuelle d’entreprise (salariés)
Depuis 2016, les employeurs doivent financer une partie de la mutuelle. Cela réduit nettement la charge finale pour l’assuré. En temps partiel, des aides comme le versement santé existent aussi.
Contrats individuels essentiels
Pour ceux sans contrat entreprise, des complémentaires individuelles basiques se concentrent sur la prise en charge des soins courants et du ticket modérateur. Le dispositif « 100 % Santé » prévoit aussi le remboursement intégral sur certains équipements optiques et dentaires.
| Option | Pour qui ? | Budget mensuel |
|---|---|---|
| Complémentaire santé solidaire | Revenus modestes | De 0 à ~30 € |
| Mutuelle entreprise | Salariés (CDI/CDD) | Variable, participation employeur |
| Contrat individuel basique | Non-salariés/indépendants | Autour de 40-50 € adulte |
| Formules jeunes/étudiants | Moins de 30 ans | À partir de 8 € |
Formules pour les jeunes/étudiants
Des offres sur-mesure existent pour les étudiants et moins de 30 ans. La CSS y est accessible à partir de quelques euros par mois, permettant de couvrir l’essentiel sans peser sur le budget études.
Bien choisir sa complémentaire santé : points essentiels
Avant de souscrire, interrogez-vous sur vos besoins concrets (lunettes, soins dentaires, hospitalisations fréquentes, etc.) et sur le montant maximum à investir chaque mois.
- Niveaux de garanties : Prêtez attention à ce qui est effectivement remboursé poste par poste.
- Exclusions : Certaines assurances excluent les médecines douces ou les dépassements d’honoraires.
- Délais de carence : Certaines protections ne s’activent qu’après plusieurs mois.
- Plafonds de remboursements : Pour chaque dépense, une somme maxi prise en charge.
- Services inclus : Tiers payant, réductions, téléconsultations selon le contrat.
Procédez ainsi :
- Pesez vos besoins médicaux personnels et familiaux.
- Fixez un budget mensuel réaliste.
- Obtenez plusieurs devis détaillés.
- Analysez les garanties en détail.
- Relisez soigneusement les conditions : exclusions, plafonds, carence.
Un bon arbitrage se joue sur l’équilibre entre besoins réels et cotisation maîtrisée.
Erreurs à éviter pour bien choisir sa complémentaire santé
- Négliger la lecture des garanties et exclusions : Certaines formules omettent des postes utiles à votre situation.
- Souscrire sans comparer : Plusieurs devis permettent de trouver l’offre la plus ajustée.
- Payer pour des garanties inutiles : Pas besoin de couverture haut de gamme si votre consommation médicale est simple.
- Oublier les délais de carence : Certains remboursements tardent à s’activer.
- Faire l’impasse sur les dispositifs d’aide : Vérifiez toujours votre éligibilité à la CSS ou aides similaires.
Concentrez-vous sur vos priorités et vérifiez chaque point du contrat avant de signer.
Questions fréquentes sur la complémentaire santé pour débutants
La complémentaire santé est-elle obligatoire ?
Elle ne l’est pas pour les particuliers. Mais pour les salariés du privé, elle devient obligatoire via l’entreprise, qui prend en charge une partie de la cotisation.
Mutuelle ou complémentaire santé : quelle différence ?
La « mutuelle » est gérée sans but lucratif, alors que certaines complémentaires sont proposées par des sociétés d’assurances. Le rôle reste identique : compléter le remboursement de la Sécurité sociale.
Quels droits pour les étudiants / jeunes ?
La CSS s’adresse aussi aux jeunes et étudiants sous condition de ressources. Autre option : le rattachement à la mutuelle des parents.
Changer de complémentaire santé, c’est possible ?
Depuis la réforme de 2020, la résiliation est possible à tout moment après la première année. Méfiez-vous des délais de carence quand vous changez de contrat.
Maîtriser les bases d’une complémentaire santé, même avec un petit budget, permet de se prémunir contre les principaux aléas de la vie courante. Prendre le temps de comparer les offres et de cibler ses besoins réels fait réellement la différence pour limiter son reste à charge.
Avez-vous déjà trouvé un contrat qui vous convient ou avez-vous des astuces pour limiter vos dépenses de santé au quotidien ? Partagez vos expériences ou conseils en commentaire. Si vous pensez que cet article peut aider d’autres personnes de votre entourage, n’hésitez pas à le partager sur vos réseaux sociaux !
Quels autres thèmes sur l’accès aux soins ou la gestion du budget santé vous semblent prioritaires ? Faites-nous part de vos suggestions ci-dessous.
Pour approfondir ces questions, vous pouvez consulter les sites officiels comme Ameli ou Service-public, références fiables en matière de protection sociale.