Vous devez démarrer votre activité dans le bâtiment ou consolider votre statut d’artisan ? Comprendre la garantie décennale et l’assurer correctement, même avec un budget restreint, est essentiel pour protéger votre avenir professionnel et la satisfaction de vos clients. Ce guide vous offre une méthode claire, des repères concrets et des astuces directes pour choisir, souscrire et optimiser votre assurance décennale, tout en respectant vos contraintes financières.
Résumé des points clés
- La garantie décennale protège contre les dommages graves pendant 10 ans après la fin des travaux.
- Différence entre garantie décennale et assurance décennale : l’une est l’obligation légale, l’autre le contrat d’assurance.
- Adaptez votre contrat d’assurance et préparez un dossier complet pour optimiser vos coûts et garanties.
Comprendre la garantie décennale sans jargon juridique
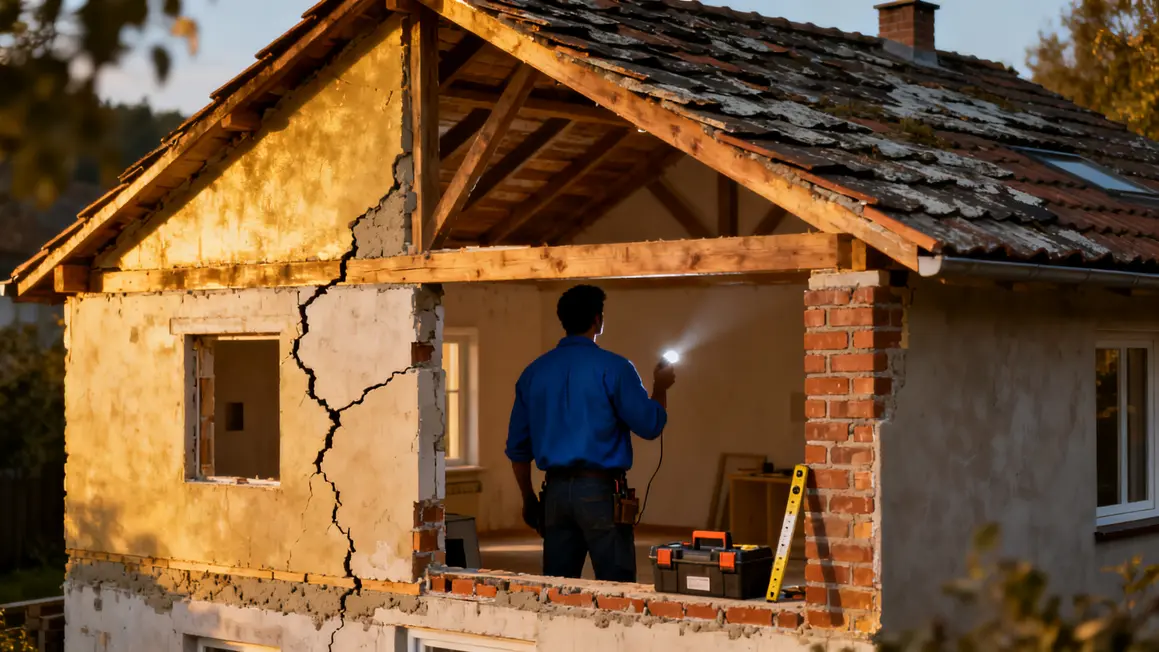
La garantie décennale protège le maître d’ouvrage contre les dommages graves apparaissant jusqu’à 10 ans après la réception des travaux. Il s’agit de sinistres qui touchent la solidité du bâti ou l’empêchent d’être utilisé normalement. L’entrepreneur reste ainsi responsable pendant une décennie après la livraison du chantier, offrant une réelle sécurité au propriétaire.
Par exemple, une fissure majeure dans un mur porteur, ou des infiltrations par la toiture rendant les pièces inhabitables, sont directement couverts par cette garantie. La prise en charge concerne uniquement les problématiques sérieuses, et non les défauts d’ordre esthétique mineurs.
Ce dispositif protège le client, mais aussi le professionnel avec une assurance adaptée, dès lors que les activités déclarées sont pertinentes et les règles respectées.
Différence entre garantie décennale et assurance décennale
On confond souvent garantie décennale et assurance décennale. Le premier terme désigne l’obligation du constructeur de réparer les vices graves ; le second concerne le contrat d’assurance que ce professionnel doit souscrire pour répondre à cette responsabilité.
Exemple : en cas de fissures sur une extension réalisée par une entreprise, le client active la garantie décennale pour obtenir réparation, tandis que l’entreprise fait intervenir son assurance pour financer ces réparations. Sans assurance valable, le professionnel doit payer lui-même – ce qui peut menacer l’activité.
| Type de protection | Bénéficiaire | Objectif |
|---|---|---|
| Garantie décennale | Maître d’ouvrage | Couvrir les dommages structurels durant 10 ans après réception |
| Assurance décennale | Constructeur/artisan | Se prémunir contre les recours liés à cette garantie |
Cette complémentarité évite les litiges et protège les finances des deux parties.
Bon à savoir
Je vous recommande de bien distinguer la garantie décennale de l’assurance décennale. L’une est une obligation légale de résultat, tandis que l’autre est le moyen pratique d’assurer votre responsabilité professionnelle.
Qui doit souscrire une assurance décennale et pourquoi c’est obligatoire
L’assurance décennale est imposée à tous les professionnels du bâtiment intervenant directement sur l’ouvrage : artisans, auto-entrepreneurs, entreprises, architectes, maîtres d’œuvre… Elle est indispensable pour sécuriser le parcours professionnel et respecter la loi (Code des assurances). Les sous-traitants, eux, ne sont pas directement concernés, même s’ils doivent s’assurer au titre d’autres risques professionnels.
En cas de défaut d’assurance, les conséquences sont lourdes : amende allant jusqu’à 75 000 euros, voire prison, et risque financier majeur en cas de sinistre. Pour tout professionnel, ne pas être couvert, c’est exposer son patrimoine et sa réputation.
Ce que couvre la garantie décennale dans les travaux de construction
La garantie décennale s’applique sur :
- Les dommages structurels : murs porteurs fissurés, affaissement de fondations, toiture effondrée…
- Les défauts « rendant l’ouvrage impropre à sa destination » : infiltrations massives, isolation insuffisante, installations de plomberie encastrée défaillante.
- La responsabilité du constructeur vis-à-vis des propriétaires successifs sur la période concernée.
Cette couverture ne concerne ni les désordres purement esthétiques ni les conséquences d’une mauvaise utilisation ou d’un entretien négligé par le client.
Les étapes pour souscrire une assurance décennale avec un budget limité
- Préparez un dossier solide : Joignez vos diplômes, attestations, certificats de chantiers, extrait Kbis, preuve d’expérience. Un bon dossier améliore la tarification.
- Déclarez vos activités réelles : Soyez précis, ni trop large ni trop restreint, pour payer la juste prime et éviter les refus d’indemnisation en cas d’oubli.
- Comparez plusieurs devis : Analysez prime annuelle, montant de franchise, plafonds et exclusions. Tournez-vous vers plusieurs assureurs ou courtiers spécialisés.
- Lisez les conditions en détail : Vérifiez la correspondance entre activités mentionnées et votre métier, examinez aussi la déclaration de sinistre et les documents requis.
- Conservez l’attestation d’assurance décennale : Vos clients peuvent l’exiger avant chaque chantier.
Bon à savoir
Je vous recommande de conserver une copie numérique et papier de votre attestation d’assurance décennale, car elle peut vous être demandée à tout moment par vos clients ou partenaires.
Astuces pour réduire le coût de son assurance décennale
- Adaptez votre contrat à la réalité de vos travaux, sans surévaluer ni oublier une prestation.
- Faites appel à un courtier spécialisé pour explorer toutes les options et profiter de négociations, souvent accessibles même pour les petits entrepreneurs.
- Regroupez vos assurances (responsabilité civile, décennale, etc.) pour bénéficier de remises et simplifier la gestion.
- Réévaluez chaque année votre contrat pour suivre l’évolution de votre activité et ajuster au mieux les garanties à votre chiffre d’affaires réel.
- Ne sacrifiez jamais des garanties essentielles pour payer moins cher ; un contrat trop restrictif peut coûter très cher sur le long terme.
Les erreurs fréquentes à éviter pour ne pas engager de frais inutiles
- Négliger la déclaration complète de vos activités : chaque prestation oubliée devient un trou dans la raquette de la couverture.
- Souscrire chez un assureur non spécialiste du BTP : risque d’exclusion ou de mauvaises surprises lors d’un sinistre.
- Sauter la lecture des exclusions ou franchises : certains contrats comportent des limites, vérifiez chaque ligne.
- Transmettre un dossier incomplet : un bon dossier accélère la souscription et évite les hausses injustifiées.
| Erreur | Conséquences potentielles | Solution |
|---|---|---|
| Sous-estimation des activités | Non-couverture d’un sinistre | Listez toutes les prestations |
| Assureur non spécialisé | Exclusions, mauvaise gestion | Passez par un spécialiste BTP |
| Exclusions et franchises ignorées | Coûts non prévus au sinistre | Analysez le contrat de A à Z |
| Dossier incomplet | Tarif majoré, dossier retardé | Faites preuve de rigueur documentaire |
Que faire en cas de sinistre relevant de la garantie décennale
Dès que vous identifiez un dommage grave, réunissez photos, constats, procès-verbal de réception des travaux et toute pièce justificative. Adressez une mise en demeure formelle au professionnel responsable par lettre recommandée. Si besoin, contactez ensuite directement son assureur.
L’assureur diligentera une expertise pour vérifier la nature du dommage. Une fois la décision prise, les réparations sont engagées ou une indemnité est versée si les critères sont remplis. En cas de désaccord, la voie juridique reste ouverte avec recours possible à un avocat spécialisé.
- Préparez toujours un dossier complet dès la première démarche.
- Gardez une communication régulière et transparente avec l’assureur.
Exemples concrets de protection grâce à la garantie décennale
- Un artisan couvreur ayant assuré sa responsabilité décennale intervient pour réparer et prendre en charge les infiltrations apparaissant après rénovation de toiture.
- L’assurance décennale d’un carreleur couvre, deux ans après réception, des dégâts d’eau liés à une étanchéité défaillante de la salle de bain.
- Un auto-entrepreneur non assuré qui voit s’effondrer un mur porteur construit il y a quelques années devra assumer seul les frais de reconstruction, voire faire face à la faillite.
- Un professionnel en règle rassure ses clients et défend sa réputation même en cas d’aléas graves, car la prise en charge est automatisée par l’assurance.
Les documents à fournir pour prouver la validité de sa garantie décennale
- Attestation décennale : délivrée par l’assureur, elle mentionne toutes les activités garanties.
- Procès-verbal de réception des travaux : à conserver pour prouver le début de la période de couverture.
- Devis, factures, certificats techniques : utiles pour justifier la nature des travaux, les matériaux employés et bien identifier la responsabilité, notamment pour les équipements sensibles.
- Solutions de stockage numérique et papier : assurez-vous d’organiser la gestion documentaire pour être réactif en cas de demande.
Si vous envisagez de démarrer ou sécuriser votre activité dans le bâtiment, mettre en place une garantie décennale adaptée est un investissement indispensable, même avec de faibles moyens. Protéger son budget commence par une analyse fine de ses besoins et la comparaison éclairée des offres.
Quels points méritent, selon vous, davantage d’éclaircissements sur les contrats ou démarches ? Avez-vous rencontré des difficultés ou identifié de bonnes pratiques pour réduire votre prime ? Partagez vos retours dans les commentaires !
Pensez à transmettre le lien de cet article à vos contacts artisans ou entrepreneurs qui débutent, cela pourrait leur éviter bien des déconvenues. Et si un sujet lié à la couverture professionnelle en construction vous intéresse, suggérez-le en bas de page. Les sites Service-public.fr et Le Moniteur sont des références recommandées pour compléter vos démarches professionnelles.
L’assurance décennale doit-elle figurer sur les devis et factures ?
Les documents commerciaux d’un professionnel du bâtiment doivent permettre d’identifier sa couverture, notamment l’assureur et le champ géographique concerné. C’est aussi un argument de confiance vis-à-vis du client. Vérifiez que vos modèles de devis comportent ces mentions à jour.
Peut-on signer un devis avant d’avoir reçu son attestation d’assurance ?
Le risque est de s’engager sur un chantier alors que la couverture n’est pas encore effective. Attendez la confirmation écrite de votre assureur et la date de prise d’effet avant de vous engager sur un calendrier de travaux, même si le client est pressé.
Un chantier commencé avant la souscription est-il couvert ?
Un contrat produit ses effets à partir de sa date d’effet et n’a pas vocation à reprendre un chantier déjà engagé. C’est un point à traiter explicitement avec l’assureur, par écrit, plutôt qu’à supposer réglé. Il conditionne votre exposition personnelle sur ces travaux.
Faut-il une attestation par chantier ou une seule par période ?
L’attestation est généralement établie pour une période et pour des activités données, mais un client peut en demander une mentionnant son chantier. Anticipez cette demande auprès de votre assureur : obtenir le document au bon format prend du temps en pleine négociation commerciale.
Que deviennent les garanties si l’artisan cesse son activité ?
Les ouvrages réalisés continuent d’engager la responsabilité de leur constructeur après la fin de l’activité. Les conditions dans lesquelles la couverture se prolonge sont définies au contrat et méritent d’être vérifiées avant toute cessation, y compris en cas de départ à la retraite.