Mutuelle santé petit budget : comment réduire le reste à charge sans sacrifier l’essentiel ? Pour ceux qui veulent optimiser leur protection médicale sans déséquilibrer leur budget, il existe des solutions concrètes : analyse précise des besoins, arbitrages sur les garanties et recours à des dispositifs solidaires. Découvrez ici l’essentiel à savoir, les erreurs fréquentes et des comparatifs pour choisir en toute connaissance de cause.
Qu’est-ce qu’une mutuelle santé et comment fonctionne-t-elle dans le système français
Une mutuelle santé, ou complémentaire santé, intervient pour rembourser le reste à charge laissé par l’Assurance maladie obligatoire, qui couvre uniquement une partie des soins (Base de Remboursement Sécurité sociale – BRSS). Cette part inclut le ticket modérateur et parfois les dépassements d’honoraires. La mutuelle santé complète donc ces frais selon les garanties du contrat choisi.
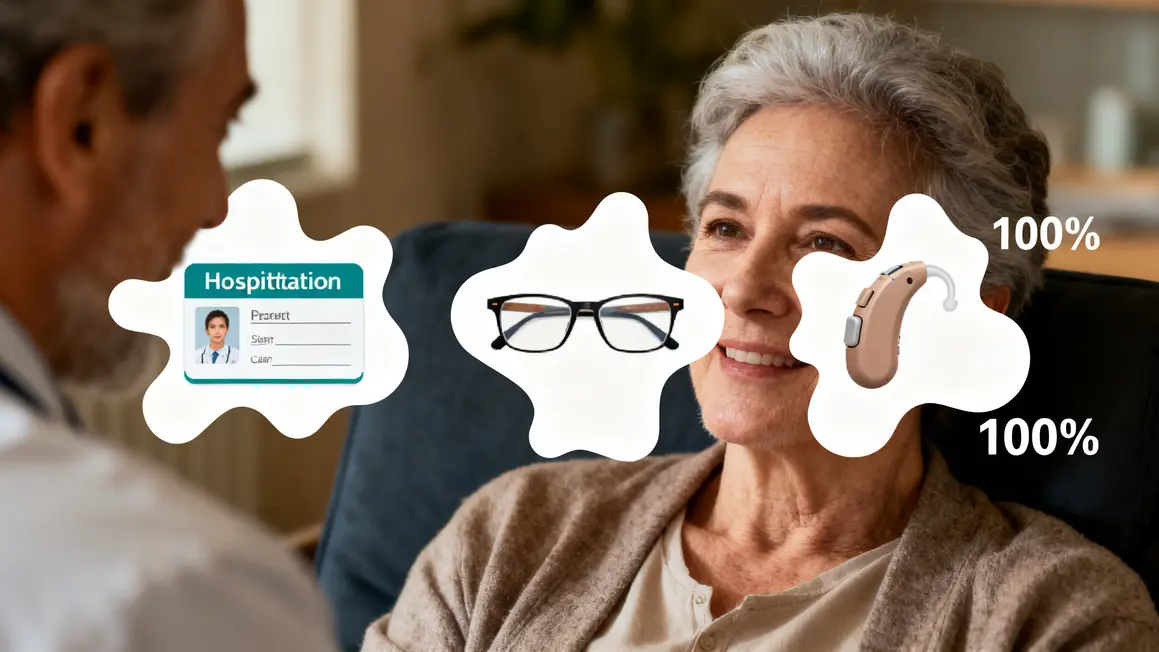
À travers le contrat responsable, la plupart des mutuelles modernisent l’accès aux soins : remboursement total sur certaines lunettes, prothèses dentaires ou aides auditives grâce au programme 100 % Santé. Mais ce type de contrat plafonne, voire exclut, le remboursement de certains dépassements d’honoraires si les conditions conventionnées ne sont pas respectées.
La logique de la mutuelle repose sur la solidarité : les cotisations des adhérents financent prioritairement les remboursements, à la différence des sociétés d’assurance privées. Pour les salariés du privé, des institutions spécifiques proposent des contrats collectifs, parfois plus avantageux. Le fonctionnement général articule donc prise en charge publique et protection mutualisée pour des besoins variés.
Exemple : Pour une consultation générale à 25 €, la Sécurité sociale rembourse 70 % (soit 16,50 €), le complément (7,50 €) étant couvert par la mutuelle selon le contrat, avec parfois une partie des dépassements pris en charge.
Bon à savoir
Je vous recommande de vérifier si votre mutuelle est un « contrat responsable » pour bénéficier du programme 100 % Santé sur les équipements essentiels comme les lunettes, les prothèses dentaires et les audioprothèses.
Les avantages clés d’une mutuelle santé
- Réduction du reste à charge : prise en charge de consultations, hospitalisation, actes de laboratoire…
- Meilleur accès aux soins mal remboursés par la Sécurité sociale : dentaire, optique, audioprothèses.
- Dispositif tiers payant : inutile d’avancer les frais sur de nombreux actes.
- Accès facilité au programme 100 % Santé pour des équipements sans reste à charge, sous réserve d’avoir une complémentaire « responsable ».
- Services additionnels : prévention, assistance à domicile, ou garde d’enfants après hospitalisation.
Les limites à connaître avant de souscrire une mutuelle santé
- Cotisation parfois élevée, surtout pour les profils seniors ou familles nombreuses.
- Surcouverture fréquente : inclusion de garanties inutiles selon le profil.
- Plafonds de remboursement : attention aux forfaits annuels sur dentaire/optique qui peuvent laisser un reste à charge.
- Exclusions contractuelles sur certains soins non reconnus par la Sécurité sociale.
- Délais de carence : remboursement différé sur certains actes après adhésion.
- Difficulté à absorber l’intégralité des dépassements d’honoraires, même avec une mutuelle.
Mutuelle santé ou assurance santé : quelles différences ?
Bien distinguer mutuelle santé et assurance santé permet de choisir une couverture adaptée : la première repose sur la solidarité et l’absence de but lucratif ; la seconde fonctionne comme une entreprise privée avec recherche de profit. La mutuelle adopte typiquement une logique de contrats généralistes accessibles, tandis que l’assurance tend vers la personnalisation et des garanties haut de gamme (à un coût souvent supérieur).
| Critères | Mutuelle Santé | Assurance Santé |
|---|---|---|
| Statut | Organisme à but non lucratif | Société privée à but lucratif |
| Philosophie | Solidarité, mutualisation des risques | Rentabilité, individualisation |
| Type de garanties | Généralistes, adaptables à tous | Personnalisées, haut de gamme |
| Coût | Plus accessible pour budget limité | Souvent plus élevé à garanties équivalentes |
| Lisibilité | Parfois complexe | Personnalisée, clauses détaillées |
Les alternatives accessibles à une mutuelle santé pour les petits budgets
- Complémentaire Santé Solidaire (CSS) : gratuite ou à coûts modérés sous conditions de ressources, elle couvre intégralement de nombreux postes.
- Contrats « entrée de gamme » : couverture sur l’hospitalisation et les soins prioritaires, limitant les cotisations.
- Mutuelle collective d’entreprise : généralement avantageuse grâce à la participation de l’employeur.
- Programme 100 % Santé : prise en charge totale sur certains équipements optiques, auditifs ou dentaires si l’on organise ses soins dans le cadre défini.
- Combiner aides publiques, couverture hospitalisation minimale et sélection ciblée des garanties permet d’optimiser sa protection sans dépassement de budget.
Bon à savoir
Je vous conseille de vérifier votre éligibilité à la Complémentaire Santé Solidaire (CSS) ou d’envisager une mutuelle d’entreprise qui peut être plus avantageuse grâce à la participation de l’employeur.
Comment choisir une mutuelle santé adaptée à un budget serré
Commencez par hiérarchiser vos besoins (dentaire, optique, hospitalisation…). Analysez les niveaux de remboursement (pourcentage des BRSS ou forfaits), la possibilité de tiers payant, la présence de plafonds sur les actes qui vous concernent, ainsi que les clauses d’exclusion. Pour réduire la cotisation : ajustez les garanties en fonction de vos usages et comparez systématiquement plusieurs offres.
| Critères | Mutuelle A | Mutuelle B | Mutuelle C |
|---|---|---|---|
| Coût mensuel | XX € | XX € | XX € |
| Soins dentaires | X % | X % | X % |
| Optique (forfait annuel) | XX € | XX € | XX € |
| Hospitalisation | X % | X % | X % |
| Exclusions notables | … | … | … |
Ce tableau type permet de visualiser immédiatement les points clés à comparer.
Les erreurs fréquentes à éviter lors du choix d’une mutuelle santé
- Souscrire à des garanties superflues : ne prenez que ce dont vous avez réellement besoin.
- Ignorer les conditions générales et clauses d’exclusion, plafonds et délais de carence.
- Privilégier le contrat le moins cher sans analyser la couverture réelle sur vos soins prioritaires.
- Oublier de réajuster ses garanties : vos besoins évoluent ! Un bilan annuel s’impose.
FAQ pratique autour de la mutuelle santé en petit budget
Est-ce obligatoire d’avoir une mutuelle santé ?
Pour les particuliers, ce n’est pas une obligation. Seuls les salariés du privé bénéficient légalement d’une complémentaire santé par leur employeur.
Quels sont les risques à ne pas avoir de mutuelle ?
Vous n’êtes couvert que partiellement : dépassements d’honoraires, soins dentaires/optique, hospitalisation restent à votre charge.
Quelle mutuelle choisir avec un revenu modeste ?
La CSS est l’option à envisager en priorité sous conditions de ressources. À défaut, ciblez les garanties essentielles (soins courants, hospitalisation).
Peut-on trouver une mutuelle efficace et abordable ?
Oui, à condition de comparer et d’éviter les prestations inutiles.
Que faire en cas de soins coûteux sans mutuelle ?
Vérifiez votre éligibilité à la CSS, demandez le paiement échelonné à l’hôpital, ou renseignez-vous sur l’Aide Médicale de l’État.
Retours d’expérience : De nombreux assurés relatent qu’une analyse annuelle de leurs garanties et l’usage du comparatif d’offres leur ont permis d’économiser jusqu’à 200 €/an, tout en gardant l’essentiel pour leur famille. D’autres témoignent qu’opter pour le contrat collectif via leur employeur a divisé leurs cotisations par deux, tout en bénéficiant de meilleures prestations. Ce partage d’expériences conforte l’intérêt d’une approche rigoureuse et personnalisée, loin des réflexes « prêt-à-signer ».
Adopter une mutuelle santé accessible n’est ni futile ni réservé aux techniciens du contrat. Cela revient à préserver votre accès aux soins sans sacrifier votre équilibre financier. Les pistes présentées ici vous offrent des leviers concrets pour agir : à vous de comparer, questionner et optimiser pour transformer un poste de dépense en sécurité maîtrisée.
Selon le site officiel de l’Assurance Maladie ou de la Mutualité Française, affiner ses choix et bien lire les conditions reste la stratégie recommandée avant toute souscription. Quels critères regardez-vous en priorité pour sélectionner une mutuelle santé adaptée ? Partagez votre analyse et vos retours dans les commentaires !
Pensez à partager cet article autour de vous sur vos réseaux : vous aiderez d’autres familles à sécuriser leur quotidien à petit budget. Sur quels autres dispositifs de santé ou d’assurance aimeriez-vous avoir un éclairage comparatif ou un retour d’expérience ? Vos suggestions seront précieuses pour enrichir nos prochains dossiers sur asseureka.fr.
Auteur : Rédaction VDL, veilleur et vulgarisateur spécialisé sur asseureka.fr – dernière mise à jour : juin 2024