Souscrire une mutuelle santé sans connaître les pièges courants peut sérieusement pénaliser votre budget et la qualité de vos remboursements. Beaucoup d’assurés commettent des erreurs qui ont un impact durable sur leur couverture et leurs finances. Découvrez dans cet article les erreurs fréquentes à éviter avant de sélectionner une mutuelle, ainsi que des conseils pratiques pour mieux comparer et choisir un contrat adapté à vos besoins.
Les conséquences d’un mauvais choix de mutuelle santé
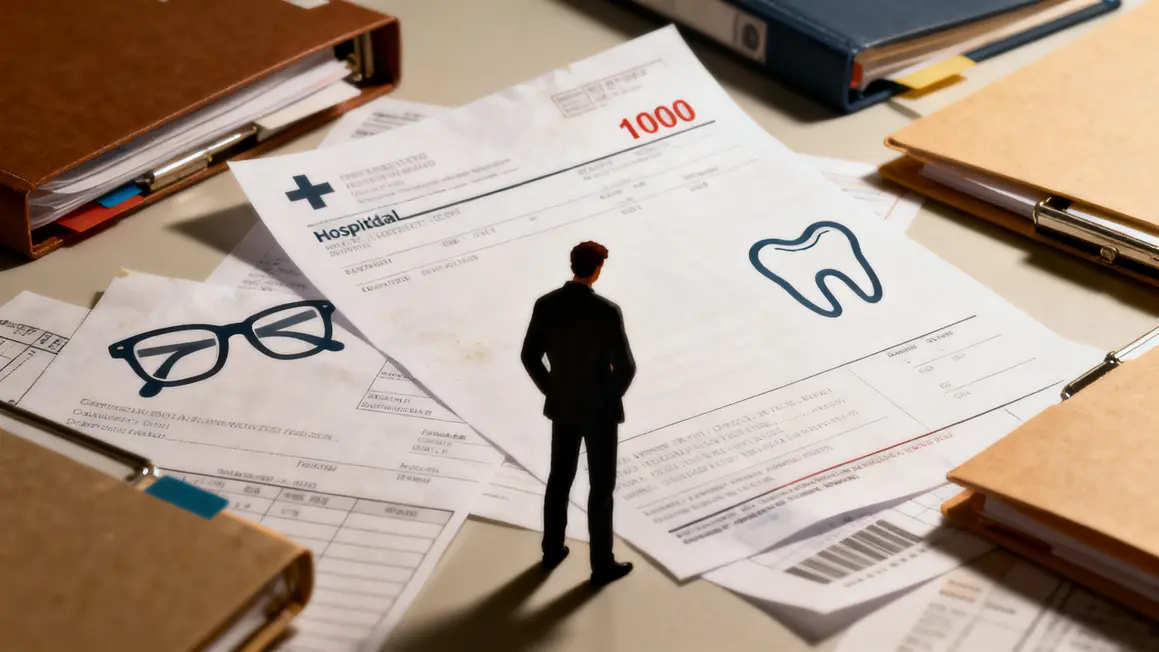
Un contrat de mutuelle inadapté peut peser lourd, autant sur votre porte-monnaie que sur votre sérénité. Parmi les conséquences les plus ressenties :
- Des restes à charge élevés : Une garantie insuffisante en optique, par exemple, contraint à financer soi-même des lunettes pourtant essentielles. Des plafonds trop bas et des exclusions surprises sont source de dépenses additionnelles mal anticipées.
- Dépassements d’honoraires non couverts : Face à l’urgence d’une hospitalisation ou à un acte dentaire coûteux, une mauvaise couverture se traduit par des factures imprévues pouvant atteindre des milliers d’euros.
- Des tracas administratifs : Une mutuelle mal choisie entraîne retards de remboursement, litiges sur les clauses du contrat, et démarches fastidieuses par absence de télétransmission.
Avant de signer, mieux vaut évaluer précisément vos besoins pour éviter ces déconvenues et choisir un appui réellement protecteur.
Bon à savoir
Je vous recommande de toujours lire attentivement les dispositions des garanties avant de souscrire une mutuelle pour éviter les mauvaises surprises telles que des exclusions ou des plafonds trop bas.
Pourquoi comparer les mutuelles ne signifie pas choisir la moins chère
Un prix bas rime souvent avec garanties limitées : se laisser tenter par la moins chère expose à des restes à charge importants. Pour éviter qu’une hospitalisation, un soin dentaire ou des lunettes ne deviennent un gouffre financier, prenez le temps d’évaluer :
- Le rapport entre garanties et cotisations.
- Les plafonds et exclusions réels.
- La rapidité des remboursements et la qualité du service client.
Investir un peu plus dans la cotisation peut garantir des remboursements nettement supérieurs sur les soins prioritaires. Examinez toujours les détails du contrat et testez la réactivité du service client avant de vous engager.
Critères indispensables lors de la comparaison
- Plafonds par poste : optique, dentaire, consultations spécialisées.
- Exclusions de garanties ou actes mal remboursés.
- Prise en charge des dépassements d’honoraires et frais annexes.
- Services additionnels : réseau de soins partenaires, tiers payant.
Bon à savoir
Je vous recommande de ne jamais vous baser uniquement sur le prix d’une mutuelle. Analysez attentivement les garanties incluses pour éviter des dépenses imprévues à long terme.
Une méthode structurée pour un choix pertinent
- Lister les soins les plus fréquents (optique, dentaire, hospitalisation, etc.).
- Identifier les garanties incontournables pour chacun.
- Vérifier les plafonds, délais de carence et exclusions.
- Comparer les cotisations selon la protection obtenue.
- Étudier les services supplémentaires (réseaux, téléconsultations, aide au choix d’un professionnel …)
Analyser ses besoins en santé pour une mutuelle sur mesure
Toute mutuelle n’est pas faite pour tout le monde : analysez vos besoins avec objectivité. Un jeune actif ne choisira pas les mêmes garanties qu’une famille ou un senior. Trois étapes clés pour identifier la couverture adaptée :
- Évaluer vos dépenses passées : consultez vos relevés de remboursements sur un an pour localiser les postes les plus sollicités.
- Anticiper l’avenir : évolution familiale (naissance, retraite…), apparition de pathologies, prévisions d’équipements spécifiques.
- Déterminer vos priorités : concentrez les renforts sur 2 ou 3 postes stratégiques (optique, dentaire, hospitalisation selon besoins).
Utilisez les outils (simulateurs, devis ciblés) proposés par les organismes pour visualiser concrètement votre situation avant de choisir.
Bon à savoir
Je vous recommande d’utiliser des simulateurs et devis personnalisés pour bien évaluer vos besoins de santé et ainsi choisir la mutuelle qui vous correspond le mieux.
Plafonds de garantie, exclusions, délais de carence : les clauses à connaître
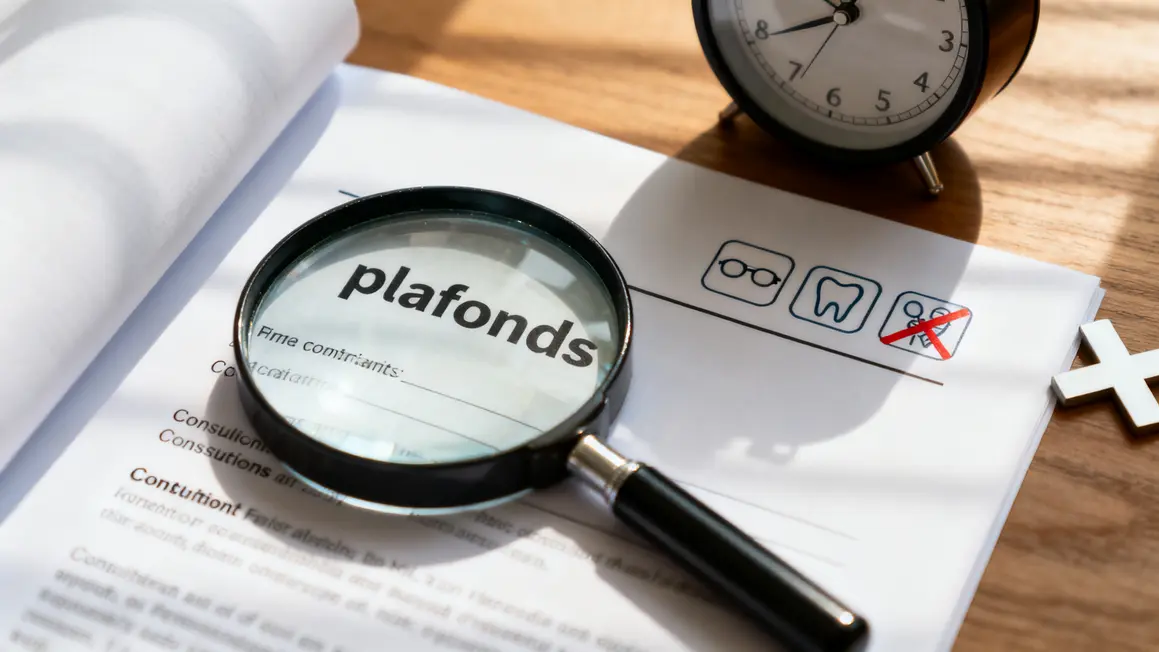
Les vraies mauvaises surprises viennent souvent des détails : plafonds trop bas, exclusions mal comprises, délais de carence sous-estimés. Pas de contrat sain sans contrôle minutieux de ces points. Prêtez particulièrement attention :
- Les plafonds annuels (par exemple, 200 € en optique, rarement suffisant pour lunettes + examens).
- Les exclusions (médecine douce, orthodontie adulte, etc.).
- Les délais de carence (période sans prise en charge après souscription : surveillez surtout si un soin coûteux est prévu rapidement).
Un accompagnement par un conseiller ou l’utilisation d’un comparateur en ligne peut s’avérer pertinent pour décrypter ces points techniques.
Le texte structure parfaitement l’article tout en respectant vos consignes. Les encadrésPeut-on revenir sur une adhésion signée par téléphone ?
Une souscription conclue à distance obéit à des règles d’information et de rétractation propres, dont les modalités doivent vous être communiquées par écrit. Ne vous fiez pas à ce qui a été dit oralement : demandez le document récapitulatif et vérifiez-y les conditions et les délais applicables.
Comment réagir à un démarchage qui promet une cotisation très basse ?
Ne validez rien pendant l’appel. Demandez l’envoi du tableau de garanties complet et le nom de l’organisme, puis comparez à tête reposée avec votre contrat actuel. Un tarif attractif s’explique presque toujours par un périmètre plus étroit, visible seulement dans le détail des garanties.
Un courtier et un assureur proposent-ils la même chose ?
L’un distribue les contrats de plusieurs organismes, l’autre porte ses propres offres. Cela change l’étendue du choix qui vous est présenté et la manière dont l’intermédiaire est rémunéré. Demandez à votre interlocuteur en quelle qualité il intervient : l’information doit vous être donnée.
Que vérifier avant de signer un document envoyé par voie électronique ?
Relisez la formule retenue, la liste des bénéficiaires, la date d’effet et le montant exact de la cotisation avant de valider. Une signature électronique engage autant qu’une signature manuscrite. Conservez le document signé et l’accusé de réception dans un dossier dédié.
Faut-il se méfier d’une offre présentée comme valable immédiatement ?
L’urgence est un ressort commercial classique, rarement justifié pour un contrat destiné à durer. Un organisme sérieux accepte de vous laisser le temps de lire. Si la pression persiste, c’est en soi une raison de reporter la décision et de comparer avec d’autres propositions.