Vous cherchez à comprendre facilement comment fonctionne une mutuelle santé et comment éviter les pièges ? Ce guide explique, sans jargon, les points essentiels pour choisir la bonne couverture santé selon votre profil, avec des exemples concrets et des conseils pratiques accessibles à tous.
Résumé des points clés
- Comprendre le rôle et fonctionnement des mutuelles santé.
- Découvrir les obligations et les aides disponibles.
- Apprendre à comparer et choisir une mutuelle adaptée à ses besoins.
Mutuelle santé : définition simple
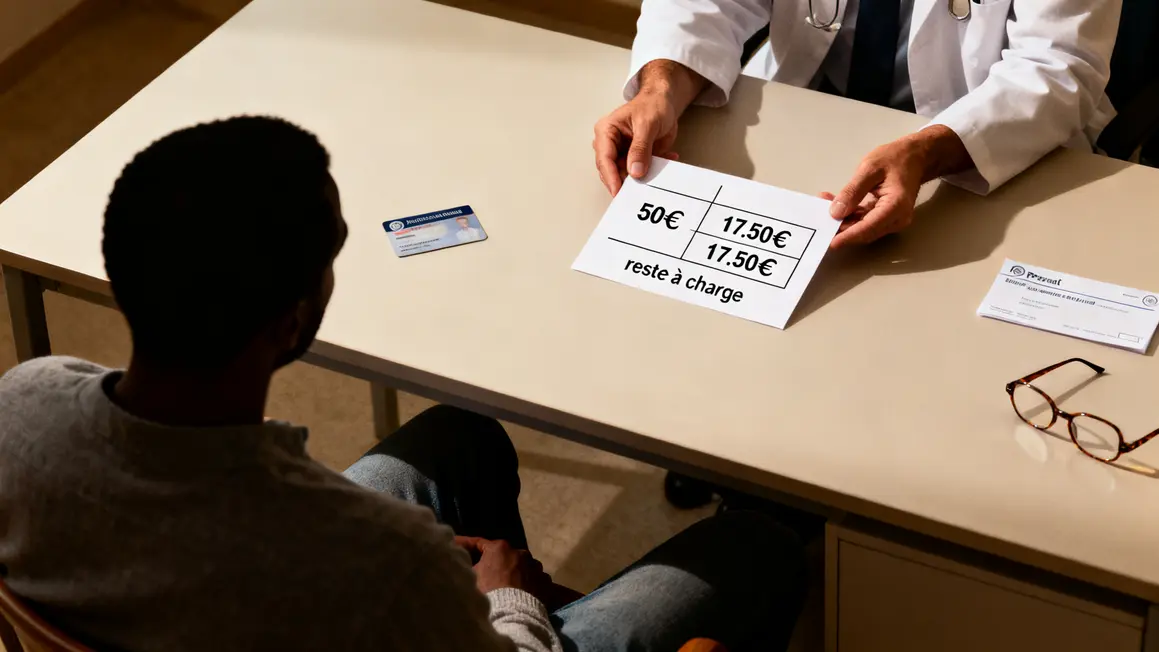
La mutuelle santé, parfois appelée « complémentaire santé », est un contrat qui vous rembourse une partie des soins médicaux qui restent à régler après la Sécurité sociale. Par exemple, lorsque vous consultez un médecin ou achetez des lunettes, la Sécurité sociale prend en charge une partie, et la mutuelle complète l’autre partie, appelée reste à charge.
Le terme mutuelle désigne à l’origine un organisme solidaire, mais le vocabulaire regroupe aussi les assurances santé privées. Le sigle OCAM (Organisme Complémentaire d’Assurance Maladie) englobe l’ensemble de ces structures, qu’il s’agisse de mutuelles, assurances ou institutions de prévoyance.
Exemple pratique : Consultation chez un spécialiste à 50 €, la Sécurité sociale rembourse 17,50 € (si la base est 25 €, à 70 %). Si le médecin pratique un dépassement d’honoraire, la mutuelle peut réduire ou éliminer le montant non pris en charge.
Bon à savoir
Je vous recommande de bien comprendre les différences entre mutuelle et assurance santé, notamment en termes de gestion et de couverture, pour faire le choix adapté à vos besoins.
L’obligation d’une mutuelle : pour qui ?
La mutuelle santé n’est pas automatiquement obligatoire. Si vous êtes salarié du privé, votre employeur finance au moins la moitié de votre complémentaire santé. Pour un travailleur indépendant, étudiant, demandeur d’emploi ou retraité, l’adhésion à une mutuelle reste un choix personnel, même si elle est vivement recommandée pour éviter les frais imprévus élevés.
Des aides comme la Complémentaire Santé Solidaire (CSS) permettent d’accéder à une couverture gratuite ou à tarif réduit sous conditions de ressources.
- Salarié : mutuelle d’entreprise imposée (avec exceptions).
- Indépendant ou étudiant : libre de souscrire (fortement conseillé).
- Famille ou retraité : choix personnel recommandé.
Mutuelle santé au quotidien : comment ça marche ?
Vous payez chaque mois ou chaque année une cotisation à la mutuelle. En cas de dépense médicale (consultation, lunettes, hôpital, etc.), vous êtes remboursé selon les garanties de votre contrat, en complément du remboursement de la Sécurité sociale.
- Consultation simple : le ticket modérateur (ce qui reste à payer après le remboursement de base) peut être pris en charge par votre mutuelle.
- Dépassements d’honoraires : la mutuelle peut couvrir totalement ou partiellement selon le niveau de garantie.
- Hospitalisation : le forfait journalier (20 €/jour) est souvent assumé par la mutuelle.
Bien vérifier son tableau de garanties est indispensable pour connaître le niveau de prise en charge, notamment sur certains postes spécifiques comme l’optique ou le dentaire.
Dépenses les plus souvent remboursées
- Soins courants : généralistes, spécialistes, analyses, radiologies.
- Hôpital : chambre, forfait journalier, frais annexes.
- Dentaire : soins classiques et prothèses.
- Optique : lunettes, lentilles, chirurgie de la vue (selon les contrats).
- Audiologie et médecines douces : appareils auditifs, ostéopathie, acupuncture.
Bon à savoir
Je vous recommande de considérer les remboursements optiques et dentaires dans votre choix de mutuelle, car ce sont parmi les dépenses les plus fréquentes et coûteuses.
Quel prix prévoir pour une mutuelle santé ?
Le coût varie selon votre situation, âge, besoins de santé et options retenues. Voici quelques repères :
| Profil | Fourchette de prix (par mois) | Besoins courants |
|---|---|---|
| Jeune actif | 15 à 50 € | Consultations, hospitalisation de base |
| Famille | 90 à 150 € | Pédiatrie, orthodontie, lunettes |
| Retraité | 80 à 120 € | Hospitalisation, appareillage, prothèses |
Le montant dépend aussi des garanties choisies. Miser sur le juste équilibre entre besoins réels et cotisation reste le plus judicieux.
Bien choisir sa mutuelle santé : étapes concrètes
- Identifiez vos besoins de soins (fréquence, nature, budget santé annuel).
- Déterminez un budget mensuel compatible avec vos ressources (souvent 5 à 8 % du revenu net).
- Comparez les garanties (tableau clair, taux de remboursement, exclusions, délais d’attente).
- Utilisez plusieurs devis pour vous faire une idée réelle du marché.
Veillez à la cohérence entre vos besoins réels et les exclusions cachées dans le contrat. Un coup d’œil au service client ou à la réputation de la mutuelle peut aussi éviter des tracas.
Bon à savoir
Je vous recommande de toujours vérifier les exclusions et délais de carence avant de souscrire pour éviter des mauvaises surprises.
Erreurs fréquentes quand on débute
- Ignorer les délais de carence, surtout si soins ou hospitalisation prévus rapidement.
- Choisir par défaut une mutuelle trop chère ou trop basique pour son profil.
- Passer à côté des exclusions, avec des remboursements limités sur certains soins pourtant majeurs.
| Erreur | Conséquence | À surveiller |
|---|---|---|
| Délais de carence oubliés | Pas de remboursement attendu sur certains postes | Vérifier le tableau de garantie ou demander au conseiller |
| Couverture mal ajustée | Trop de cotisations ou pas assez de remboursements | Analyser ses dépenses médicales réelles |
| Exclusions méconnues | Soins importants non pris en charge | Lire toutes les conditions générales |
| Souscrire à la première offre venue | Perte de bénéfices ou services utiles | Comparer systématiquement plusieurs devis |
Des exemples concrets par profil
- Jeune salarié actif : contrat basique (100 % soins courants + hospitalisation), cotisations contrôlées, sans garanties superflues.
- Famille avec deux enfants : renforcer l’optique et le dentaire ; vérifier les forfaits orthodontie/lunettes.
- Indépendant/freelance : besoin de souplesse, options réglables année après année, cotisation à hauteur d’un revenu variable.
| Profil | Besoins majeurs | Type de couverture | Budget estimatif |
|---|---|---|---|
| Jeune actif | Consultations courantes, hospitalisation de base | Économique | 10-20 € par mois |
| Famille | Optique, orthodontie, soins pédiatriques | Renforcée | 80-120 € par mois |
Comment souscrire en pratique ?
- Demandez plusieurs devis (comparateur, mutuelle locale, web, téléphone).
- Fournissez vos documents de base (identité, carte sécu, RIB).
- Signez selon la modalité qui vous arrange (en ligne, agence, téléphone).
Vous pouvez à tout moment compléter ou ajuster votre couverture grâce à une surcomplémentaire, utile si de nouveaux besoins apparaissent (ex : audition, soins lourds).
Les questions de débutants les plus fréquentes
- Mutuelle ou assurance ? Mutuelle : organisme solidaire, ou à but non lucratif. Assurance santé : organisme privé, parfois services plus personnalisés. La logique de remboursement reste similaire.
- Changement de mutuelle ? Possible à tout moment après un an de contrat (loi résiliation infra-annuelle, résiliation simple sur demande).
- Médecines douces ? Certaines mutuelles intègrent un forfait (ostéopathie, acupuncture, etc.) variable selon le contrat.
- 100 %, 200 %, 300 % ? Ces taux correspondent à la part prise en charge par rapport à la base Sécurité sociale, utile si vos médecins pratiquent des dépassements d’honoraires.
- Utile quand on est jeune et en bonne santé ? C’est avant tout pour éviter un imprévu (ex : hospitalisation) que beaucoup y souscrivent, même pour une simple couverture de base peu chère.
Besoin de conseils pour comparer, ou d’un retour d’expérience d’autres lecteurs sur leur choix ? Partagez vos questions ou astuces en commentaire, chaque cas concret aide la communauté !
Ce guide s’appuie sur des informations vérifiées issues notamment du site officiel de l’Assurance Maladie et d’UFC-Que Choisir, deux références en matière de protection santé. Pour ceux qui souhaitent approfondir, explorer le fonctionnement des mutuelles sur le site du ministère de la Santé ou consulter des études de la Drees permet aussi d’éclairer ses choix.
Qu’est-ce qui, selon vous, rend une mutuelle vraiment efficace ? Quelle expérience avez-vous vécue dans votre recherche de contrat adapté ? L’espace commentaire est ouvert à vos réflexions et témoignages. Transmettez ce guide autour de vous, il éclairera sûrement d’autres débutants sur les étapes clés à suivre pour bien choisir sa mutuelle santé.
Rédigé et vérifié par : Rédaction VDL, spécialiste de la vulgarisation assurantielle pour asseureka.fr. Dernière mise à jour : juin 2024.