

Avant de souscrire une prévoyance en tant qu’indépendant, il est essentiel de savoir exactement quelles étapes suivre pour ne rien laisser au hasard. Que vous exerciez en freelance, comme profession libérale, auto-entrepreneur ou dirigeant, cette checklist vous aidera à anticiper chaque détail : garanties indispensables, analyse de votre situation financière, pièges à éviter et documents à préparer. Autant d’éléments qui feront la différence entre protection efficace et couverture incomplète.
Qu’est-ce que la prévoyance pour les indépendants
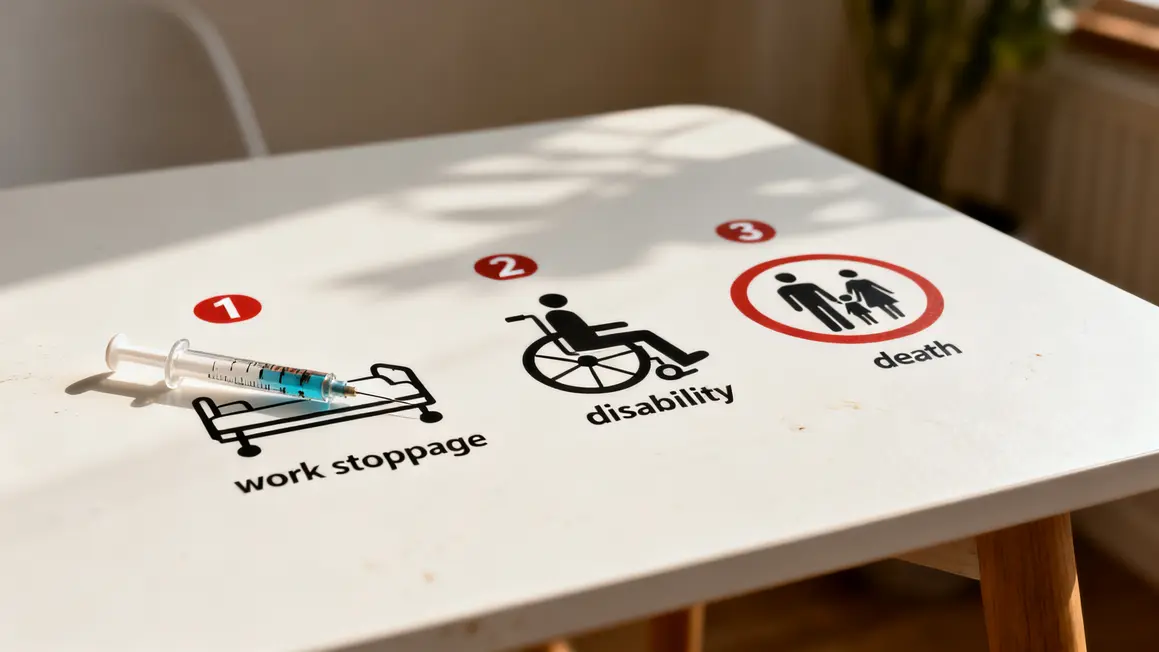
La prévoyance vise à couvrir les principaux risques de la vie professionnelle d’un indépendant : arrêt de travail, invalidité, décès. Elle vient compléter la couverture de base du régime obligatoire, fréquemment insuffisante pour maintenir vos revenus et honorer vos engagements en cas d’imprévu.
- Indemnités journalières : versement d’un montant quotidien pour compenser une incapacité temporaire de travail.
- Garantie invalidité : versement d’une rente ou indemnisation en cas d’incapacité permanente, totale ou partielle.
- Capital décès : aide financière immédiate à votre famille pour préserver son équilibre.
Chaque contrat de prévoyance se distingue par ses propres conditions : délais de carence, exclusions, franchises. Prenez le temps de lire les clauses, notamment si votre métier comporte des risques particuliers.
Pourquoi la prévoyance est une démarche incontournable pour un indépendant
En cas d’arrêt de travail ou d’accident, votre activité s’arrête, votre revenu aussi. Contrairement aux salariés, les indépendants ne bénéficient pas toujours d’une protection solide par défaut. La prévoyance garantit le maintien de vos rentrées d’argent pour faire face à vos charges fixes (loyers, crédits, frais de fonctionnement) et protéger l’équilibre familial.
Sécuriser son foyer et son activité
Un arrêt prolongé ou un accident peut rapidement épuiser vos économies. La prévoyance, bien calibrée, permet de traverser ces périodes sans tout remettre en cause. Beaucoup d’indépendants témoignent avoir dû recourir à des aides ou reporter des échéances en l’absence de couverture adaptée.
Adapter la protection aux risques de son métier
Entre un commercial, un artisan du bâtiment ou un consultant, la nature des risques diffère fortement : déplacement fréquent, risques physiques, pression familiale. La personnalisation de la prévoyance est le socle d’une protection sur-mesure.
Identifier son statut professionnel avant de choisir une couverture
Le niveau de protection obligatoire varie selon que vous êtes auto-entrepreneur, profession libérale, gérant ou assimilé salarié. Cela détermine aussi vos droits à la loi Madelin.
| Statut | Protection Sociale Obligatoire | Éligibilité Loi Madelin |
|---|---|---|
| Auto-entrepreneur | Couverture minimale | Non |
| Gérant de société | Selon le régime | Oui |
| Profession libérale | Caisse spécifique | Oui |
| Freelance | Selon statut | Variable |
Déterminez d’abord votre statut pour identifier les besoins complémentaires à votre protection de base. Un auto-entrepreneur devra souvent renforcer son contrat. À l’inverse, certains travailleurs indépendants peuvent optimiser fiscalement leur prévoyance via la loi Madelin.
Évaluer revenus et charges : base d’un contrat sur-mesure
Listez vos revenus moyens, la part variable, votre part aux charges du foyer, et toutes vos charges fixes : logement, crédit, assurance, abonnements professionnels. En pratique, c’est le niveau d’indemnités nécessaire pour préserver l’équilibre financier, même temporaire.
| Éléments | Détail | Exemple |
|---|---|---|
| Revenus mensuels | Activité principale | 4 500 € |
| Charges fixes | Logement, assurances | 1 800 € |
| Professionnel | Matériel, déplacements | 700 € |
| Familial | Dépenses du foyer | 1 200 € |
Votre contrat doit couvrir le niveau de charges essentielles : ajustez le montant de vos indemnités journalières, la durée d’indemnisation, et prévoyez une marge si votre métier comporte un risque particulier.
Ciblez précisément les risques à couvrir
- Arrêt de travail : principal risque, lié à un accident, une maladie, avec durée variable selon le métier.
- Invalidité temporaire ou permanente : réorientation professionnelle ou maintien du niveau de vie.
- Décès : sécurité des proches et des engagements financiers.
- Hospitalisation : frais médicaux, interruption ou baisse d’activité.
- Risques spécifiques : sports à risque, contacts chimiques, déplacements.
| Type de risque | Impact potentiel | Métier concerné |
|---|---|---|
| Arrêt de travail | Perte de revenus | Artisan, freelance |
| Invalidité | Réduction durable | Professions physiques |
| Décès | Conséquence familiale | Tous les statuts |
| Hospitalisation | Frais + arrêt activité | Consultant, commercial |
| Risques spécifiques | Graves sinistres | Chimistes, sportifs |
Délai de carence, franchise, exclusions : lisez entre les lignes
- Délai de carence : garantie active seulement après un certain temps.
- Franchise : période minimum non indemnisée, à choisir selon vos réserves de trésorerie.
- Exclusions : pathologies ou risques liés à votre activité ou mode de vie pouvant être refusés par certains contrats.
Analysez précisément chaque point du contrat pour éviter toute mauvaise surprise. Les exclusions, en particulier, peuvent sérieusement limiter l’interêt du contrat en cas d’activité à risque ou de pratique régulière de sports extrêmes.
| Élément | Définition | À contrôler |
|---|---|---|
| Délai de carence | Période sans couverture | Impact immédiat sur finances |
| Franchise | Délai avant indemnisation | Supportable ou non pour votre budget |
| Exclusions | Non prise en charge de certains risques | Activités, sports, antécédents |
Comparer les contrats de prévoyance
Passez en revue ces critères :
- Niveaux de couverture (indemnités, montants décès, plafonds…)
- Durée de versement
- Coût total, avec les options/services complémentaires
- Compatibilité avec la loi Madelin pour la déduction fiscale
- Services annexes (aide à domicile, accompagnement administratif…)
Utilisez un simulateur ou faites appel à un expert pour une sélection ciblée. Comparez au-delà du tarif pour prioriser la qualité réelle des garanties.
| Critère | À vérifier |
|---|---|
| Indemnités journalières | Durée, montant garanti |
| Capital décès | Somme versée aux proches |
| Franchises | Délai avant premier versement |
| Exclusions | Liste exhaustive dans le contrat |
Les documents à rassembler pour souscrire
- Relevés de revenus récents
- Justificatif des charges fixes et variables
- Situation familiale actualisée
- Questionnaire médical précis
- Preuve d’activité professionnelle
Prévoyez ces pièces à l’avance pour accélérer la souscription et éviter les blocages, en particulier sur l’analyse médicale.
Budget : intégrer la prévoyance de façon réaliste
Calculez la part de cotisation supportable sur le long terme, sans mettre en risque votre trésorerie. Les garanties doivent s’ajuster à votre capacité financière réelle, quitte à moduler à la hausse en cas de revenus plus stables ou à opter pour une épargne de précaution en complément.
| Étape | Analyse | Effet |
|---|---|---|
| Revenu global | Variabilité, stabilité | Impacte montant assuré |
| Charges fixes | Loyer, emprunt, pro | Définit minima de couverture |
| Niveau de garanties | Standard ou optionnel | Évite la surprotection excessive |
Pièges à éviter et erreurs classiques
- Négliger les exclusions ou lire trop vite les conditions générales. Demandez toute explication nécessaire.
- Se focaliser uniquement sur le prix. Privilégiez la qualité des garanties réellement activables au-delà du tarif.
- Mal évaluer le niveau de couverture. Adaptez le contrat à votre métier, vos charges et à l’évolution de votre situation personnelle.
- Manquer d’accompagnement. L’appui d’un expert ou courtier vous aide à décrypter et comparer objectivement chaque clause.
| Erreur courante | Solution |
|---|---|
| Lire vite les conditions | Prendre conseil, demander des précisions |
| Choisir par le prix seul | Analyser la qualité des garanties |
| Oublier des exclusions | Faire le point sur activités/loisirs particuliers |
En rassemblant tous ces points et en avançant étape par étape, vous limitez les imprévus et maximisez votre sécurité, celle de votre activité et de votre famille. Quels critères comptez-vous analyser en priorité pour votre future prévoyance ? Partagez vos retours ou vos interrogations en commentaire ci-dessous pour faire profiter la communauté de votre expérience. Si cet article vous a aidé à clarifier votre checklist, n’hésitez pas à le transmettre à d’autres indépendants !
Vous souhaitez approfondir certains points ? Les ressources officielles comme le portail de l’Assurance Maladie, la Fédération Française de l’Assurance ou les comparateurs reconnus vous apportent analyses et mises à jour réglementaires fiables.
À chacun sa stratégie : comment abordez-vous votre propre protection ? Faites-nous part de votre démarche, vos conseils pratiques ou questions et contribuez à enrichir ce sujet essentiel à la sécurité entrepreneuriale.
En quoi le statut juridique de votre activité influence-t-il le traitement fiscal d’une prévoyance ?
Le régime applicable dépend du statut, du mode d’imposition des revenus et de la nature du contrat souscrit. Certains contrats destinés aux travailleurs non salariés ouvrent un traitement fiscal spécifique, encadré par des conditions strictes de régularité des versements. Faites valider votre situation par un expert-comptable avant de signer.
Quelle attestation demander à son assureur prévoyance pour sa déclaration professionnelle ?
Demandez l’attestation annuelle de cotisations, qui récapitule les sommes appelées, la période et la référence du contrat. C’est ce document que votre comptable utilisera, et non le relevé bancaire. Réclamez-le en début d’année et vérifiez que les données correspondent aux prélèvements réellement passés, notamment après un avenant.
Comment savoir si les prestations de votre prévoyance seront revalorisées dans le temps ?
Les contrats prévoient parfois une revalorisation des prestations pendant leur service, indexée sur un indice de référence désigné aux conditions générales. Cette mécanique compte pour une invalidité de longue durée. Vérifiez l’existence de la clause, l’indice retenu et la périodicité, et demandez un exemple écrit de calcul avant de comparer deux offres.
Quel préavis prévoir pour dénoncer un contrat de prévoyance à son échéance annuelle ?
La résiliation à l’échéance suppose de respecter un préavis dont la durée figure aux conditions générales, la date d’envoi faisant en principe foi. L’assureur doit vous rappeler cette possibilité avant l’échéance. Adressez la demande par écrit, gardez l’accusé de réception, et ne rompez rien avant que le contrat suivant soit accepté sans réserve.
Que doit contenir la clause bénéficiaire d’une prévoyance pour rester utilisable ?
Elle doit permettre d’identifier sans ambiguïté les personnes désignées, par leur qualité ou par leur identité complète, et prévoir un ordre de dévolution en cas de prédécès. Une rédaction trop vague oblige l’assureur à rechercher les bénéficiaires, ce qui retarde le versement. Relisez-la après tout changement familial et faites acter la modification.


