Travailler à son compte offre liberté et flexibilité, mais expose aussi à certaines fragilités. Si vous lancez votre activité en indépendant et souhaitez savoir comment rester protégé en cas de coup dur sans exploser votre budget, ce guide vous propose des solutions concrètes, simples et accessibles pour bâtir une prévoyance vraiment adaptée à vos débuts.
Comprendre la prévoyance pour les indépendants
La prévoyance vous permet de faire face à la maladie, à l’invalidité ou à un décès qui pourraient affecter votre capacité à travailler. Sans couverture spécifique, un indépendant se retrouve souvent seul face à ces risques. D’où l’intérêt des contrats de prévoyance qui assurent un soutien financier en cas d’arrêt d’activité.
En cas d’incapacité temporaire, les indemnités journalières jouent le rôle de matelas de sécurité en versant une somme fixe chaque jour d’inactivité. Par exemple, si une blessure vous immobilise deux semaines, ce versement peut vous aider à couvrir votre loyer ou vos factures.
Pour les accidents ou maladies graves qui empêchent durablement d’exercer votre métier, la garantie invalidité prend le relais avec une rente ou un capital qui vous aide à maintenir votre niveau de vie minimal. Prenons le cas d’un graphiste qui, après un accident, ne peut plus travailler sur ordinateur : cette rente allège significativement le poids des factures.
En cas de décès, le capital décès désigné à vos bénéficiaires aide à couvrir les urgences financières et à soutenir vos proches.
Bon à savoir
Je vous recommande de toujours comparer plusieurs contrats de prévoyance afin de bien évaluer leurs garanties, exclusions et coûts. Cela garantit une protection mieux adaptée à vos besoins réels.
Les limites du régime obligatoire
Le régime obligatoire (SSI, CIPAV selon votre statut) ne répond que partiellement aux besoins en cas de coup dur. Les indemnités journalières plafonnées restent faibles, souvent pas plus de 60 % d’un revenu de référence déjà réduit. Avec des charges comme le loyer ou des crédits, la différence à combler peut devenir problématique.
Pour l’invalidité, les pensions sont souvent bien en deçà du niveau de vie nécessaire : un travailleur libéral affilié à la CIPAV peut percevoir moins de 400 € par mois pour une invalidité à 66 %, ce qui devient vite insuffisant.
En situation de décès, le capital versé aux proches est limité, rarement suffisant pour affronter des échéances importantes. Sans compter des délais de carence et de franchise qui laissent parfois plusieurs semaines sans indemnisation.
Prenons un exemple : un entrepreneur immobilisé 6 mois, avec 1 500 € de charges mensuelles, touchera parfois seulement 20 € par jour du régime obligatoire. D’où l’écart souvent constaté entre la protection de base et les besoins réels, et l’utilité d’une prévoyance sur-mesure.
Prioriser les garanties avec un budget limité
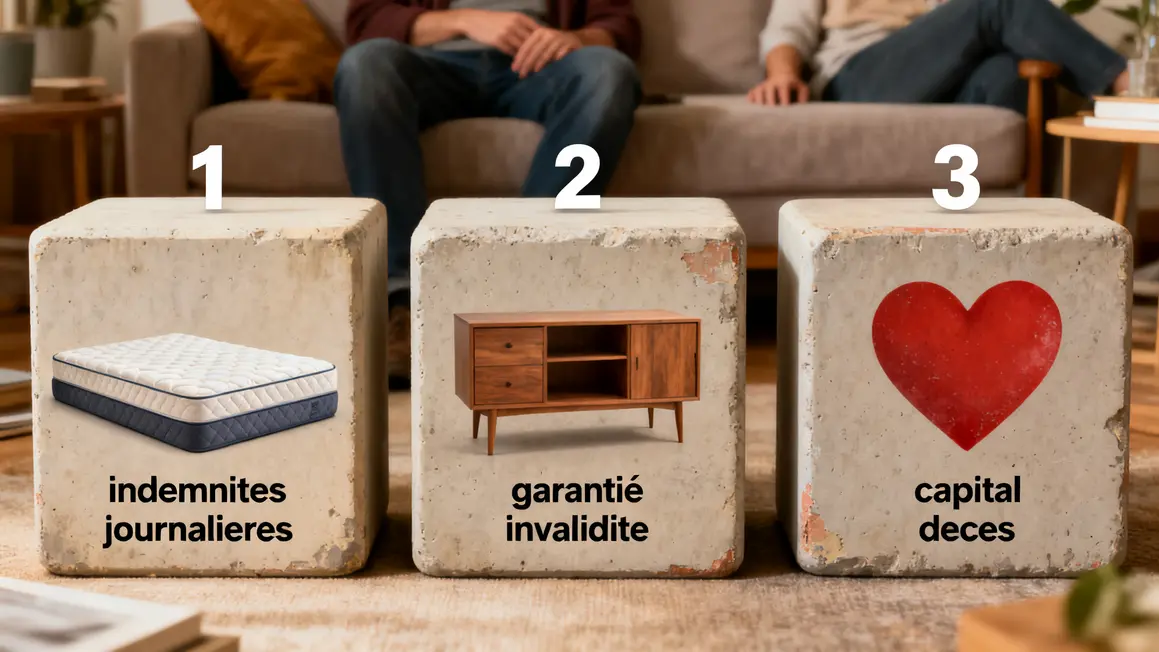
Pour un indépendant au budget serré, il est plus judicieux de viser en priorité trois garanties :
- Indemnités journalières : couvrent la perte de revenus lors d’un arrêt temporaire. Choisir une franchise plus longue (par exemple 15 ou 30 jours) réduit la cotisation.
- Garantie invalidité : même symbolique, une petite rente mensuelle allège la pression après un accident.
- Capital décès : garantir une somme (10 000 à 15 000 €) pour sécuriser ses proches. Cette option coûte peu et se complète par la suite.
Cette sélection permet d’assurer l’essentiel, et de revoir ses garanties au fil de l’évolution de son activité.
Bon à savoir
Je vous recommande d’allonger votre délai de franchise si vous disposez d’une petite épargne de précaution. Cela vous permettra de réduire vos cotisations sans compromettre votre sécurité financière à court terme.
Astuces pour optimiser le coût de sa prévoyance
- Allongement de la franchise : plus l’indemnisation tarde à démarrer, plus la cotisation baisse. Idéal si vous avez quelques économies côté trésorerie.
- Ajustement des garanties à la réalité : inutile de viser une couverture maximale si vos charges fixes sont faibles.
- Loi Madelin : pour les TNS au régime réel, les cotisations sont déductibles fiscalement.
- Comparer les contrats et faire jouer la concurrence, voire passer par un courtier spécialiste.
- Réviser le contrat régulièrement, notamment en cas d’évolution de vos revenus ou de vos besoins.
Combien coûte une assurance prévoyance pour indépendant ?
Les prix varient selon l’étendue des garanties, l’âge et le statut professionnel.
| Budget mensuel | Garanties principales | Exemple d’indemnités journalières | Capital décès | Invalidité |
|---|---|---|---|---|
| 20 à 30 € | Basique | 25 € (dès le 15e jour) | 10 000 € | Rente faible |
| 40 à 70 € | Intermédiaire | 50 € (dès le 7e jour) | 20 000 € | Rente adaptée |
| 100 € et plus | Complète | 60 € (dès le 1er jour) | 50 000 € | Rente élevée |
Pensez à scruter les plafonds d’indemnisation, les franchises applicables et les délais avant le premier versement lors de la comparaison.
Que recouvre le terme indemnité journalière dans un contrat de prévoyance ?
C’est une somme versée pour chaque jour d’arrêt d’activité, destinée à compenser la perte de revenus. Son montant, son point de départ et sa durée de versement sont fixés par le contrat et ne sont pas les mêmes d’une formule à l’autre. Vérifiez ces trois éléments ensemble, ils déterminent l’utilité réelle de la garantie.
Un indépendant peut-il se voir refuser une prévoyance ou payer plus cher ?
L’assureur apprécie le risque à partir des informations médicales et professionnelles que vous transmettez. Selon les réponses, il peut proposer le contrat tel quel, l’assortir de conditions particulières, ou décliner. Rien ne vous empêche de solliciter plusieurs assureurs, dont les analyses diffèrent sensiblement.
Que se passe-t-il si je cesse de payer mes cotisations de prévoyance ?
Le contrat n’est pas suspendu automatiquement sans conséquence : un impayé peut conduire à la fin des garanties, selon la procédure prévue au contrat. Si votre trésorerie se tend, contactez l’assureur avant l’échéance pour examiner un aménagement plutôt que de laisser le prélèvement échouer.
Un arrêt lié à une maladie connue avant la souscription est-il pris en charge ?
Les antécédents déclarés font souvent l’objet d’un traitement spécifique, qui peut aller d’une prise en charge normale à une restriction, selon l’analyse de l’assureur. C’est précisément ce que le questionnaire médical sert à établir. Lisez la réponse écrite qui vous est faite avant de signer, elle fixe le périmètre réel.
Faut-il signaler à son assureur qu’on exerce plusieurs activités ?
Oui. Le contrat est bâti sur le métier déclaré, ses contraintes physiques et son niveau de risque. Exercer une seconde activité, même occasionnelle, change cette analyse. Une déclaration à jour évite une discussion sur le périmètre au moment où vous avez besoin de la garantie.