

Choisir une prévoyance en tant qu’indépendant avec un budget limité peut sembler complexe. Pourtant, savoir identifier ses réels besoins et arbitrer ses garanties fait la différence entre une couverture qui sécurise et des dépenses inutiles. Ce guide propose un parcours clair, jalonné de questions concrètes, pour accompagner chaque travailleur indépendant vers une protection abordable, mais efficace en cas de coup dur professionnel ou personnel.
Pourquoi la prévoyance est essentielle pour les indépendants aux revenus modestes
Les travailleurs indépendants occupent une position particulière et exposée lorsqu’il s’agit de se prémunir contre les imprévus de la vie. Contrairement aux salariés bénéficiant d’une couverture encadrée par leur employeur, les indépendants doivent eux-mêmes se protéger face à la maladie, aux accidents, à l’invalidité ou au décès. Ce rôle leur incombe totalement, accentuant leur vulnérabilité en cas de problème.
Un arrêt de travail prolongé ou une incapacité soudaine menace directement leur revenu principal. Leur activité repose sur leur présence, et aucune garantie d’employeur n’existe pour préserver temporairement leur salaire. En parallèle, charges fixes et dépenses professionnelles continuent, amplifiant la fragilité financière en cas d’imprévu.
La couverture du régime obligatoire reste souvent très limitée : montant des indemnités journalières plafonné, prestations d’invalidité ou capital décès modestes… Les conséquences d’un accident ou d’une maladie grave peuvent rapidement déséquilibrer une situation personnelle et familiale.
Aussi, même avec un budget serré, il reste possible de mettre en place une solution de prévoyance pertinente. L’essentiel est de se concentrer sur les risques majeurs et d’optimiser la couverture en lien avec ses priorités réelles.
Bon à savoir
Je vous recommande de vérifier régulièrement votre régime obligatoire pour identifier des lacunes spécifiques à combler via une prévoyance adaptée.
Analyser sa situation personnelle et professionnelle avant de souscrire une prévoyance
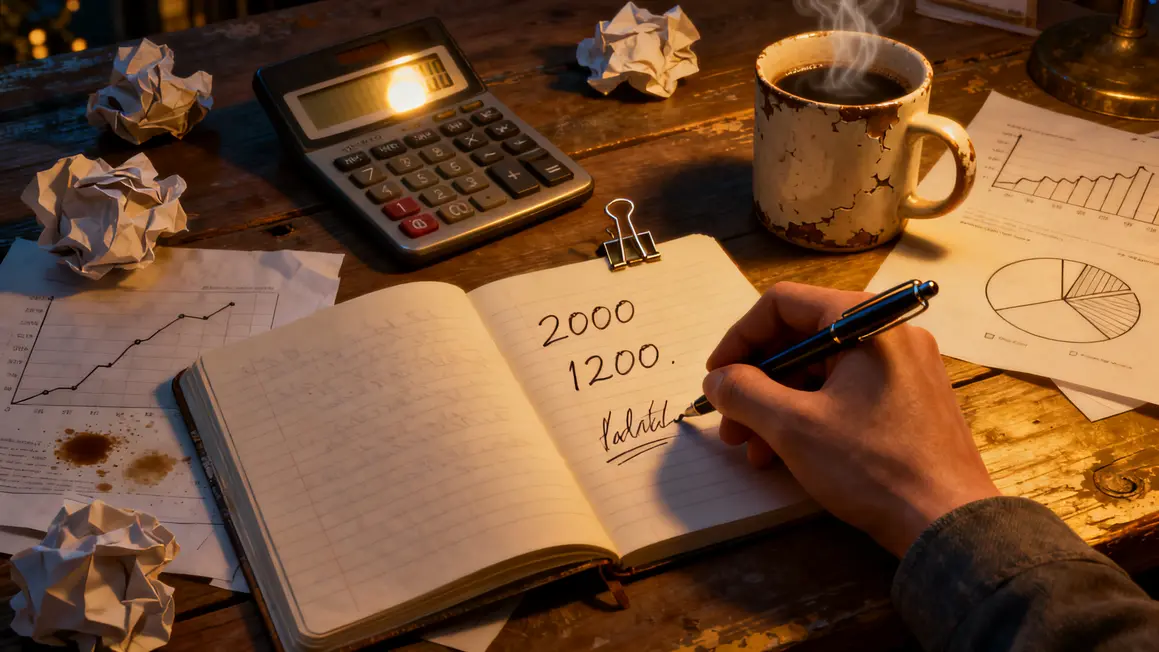
Avant toute souscription, évaluer précisément sa situation financière est indispensable. Cette étape aide à cibler les garanties prioritaires, tout en évitant de dépenser dans des options superflues.
- Calculez vos revenus moyens mensuels, en incluant les périodes creuses.
- Évaluez votre trésorerie disponible et vos économies (possédez-vous au moins trois à six mois de charges fixes en épargne ?).
- Listez vos charges fixes professionnelles et personnelles (loyer, crédits, abonnements, frais incompressibles).
- Recensez vos engagements financiers (prêt immobilier ou consommation).
En cas de famille à charge, une couverture décès devient plus essentielle. Le métier exercé influe aussi sur le niveau de risque : un métier à forte exposition (artisans, professions de terrain) appelle parfois à renforcer certaines garanties.
Exemple concret : Pour un revenu de 2 000 €/mois, 1 200 € de charges personnelles et 500 € de charges pro, avec une épargne ne couvrant que deux mois de charges, un simple accident entraîne rapidement le recours à l’endettement. Souscrire une garantie arrêt de travail d’au moins 1 500 € mensuels devient ici prioritaire.
Les garanties à prioriser lorsqu’on dispose d’un budget limité
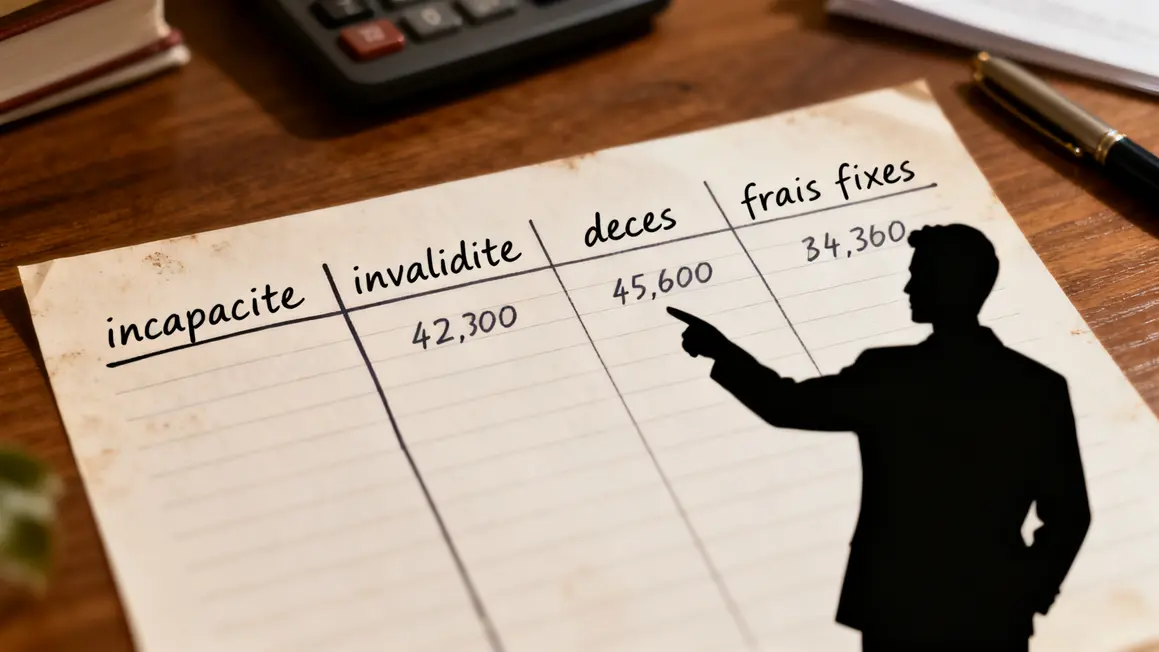
- Incapacité temporaire de travail (indemnités journalières) : indispensable pour compenser la perte de revenu en cas de maladie ou accident (adapter le montant assuré au niveau de charge à couvrir).
- Invalidité (rente) : à ne pas négliger, surtout pour les métiers à risques : privilégier un montant assurant un minimum vital.
- Garantie décès : à ajuster selon la composition familiale (obligatoire en cas de personnes à charge, secondaire sinon).
- Frais généraux professionnels : à privilégier si votre activité supporte des charges fixes importantes (loyer, matériel, salaires).
Jouez sur la franchise (délai avant indemnisation) : plus elle est longue, plus la cotisation diminue, sous réserve d’avoir une épargne pour compenser cette période.
Bon à savoir
Je vous recommande de comparer les délais de carence et franchises entre assureurs pour obtenir un équilibre optimal entre coût raisonnable et protection efficace.
Comprendre les termes clés avant de signer un contrat de prévoyance
- Franchise : période sans indemnité après un sinistre ; la choisir longue pour payer moins, à condition d’avoir des réserves financières.
- Délai de carence : délai d’attente entre la signature et l’activation effective du contrat.
- Capital décès (somme unique versée aux proches) ou rente (versements réguliers) ?: à ajuster selon la composition familiale.
- Exclusions de garantie : maladies, activités à risques, vérifiez précisément leur liste.
Faire des choix stratégiques pour optimiser son contrat avec un petit budget
- Allongez la franchise pour diminuer la cotisation mensuelle.
- Priorisez les postes fondamentaux : incapacité, invalidité, décès selon vos charges essentielles.
- Révisez régulièrement votre contrat (tous les deux ans minimum ou en cas d’événement majeur).
- Comparez plusieurs offres : tarifs et niveaux de garantie varient fortement selon les assureurs.
- Vérifiez l’application de la loi Madelin (déduction fiscale des cotisations pour les travailleurs non salariés).
| Stratégie d’optimisation | Avantage |
|---|---|
| Allonger la franchise | Réduction du coût des cotisations |
| Se concentrer sur les garanties fondamentales | Utilisation optimale des ressources |
| Révision périodique du contrat | Protection ajustée à l’évolution de vos besoins |
| Comparatif des offres | Rapport couverture/prix optimisé |
| Vérifier la loi Madelin | Réduction fiscale possible |
Quelle différence exacte entre incapacité temporaire et invalidité dans un contrat de prévoyance ?
L’incapacité temporaire vise l’impossibilité provisoire d’exercer, indemnisée par des prestations périodiques pendant l’arrêt. L’invalidité suppose un état stabilisé qui réduit durablement la capacité de travail ou de gain, évalué selon un barème contractuel. Les deux garanties obéissent à des conditions distinctes, écrites aux conditions générales.
Comment un assureur évalue-t-il le taux d’invalidité d’un travailleur indépendant ?
L’évaluation part d’un barème indiqué au contrat, croisant souvent l’atteinte fonctionnelle et l’incidence professionnelle sur le métier réellement exercé. Un même état de santé peut donner des résultats différents selon la rédaction retenue. Demandez le barème avant de souscrire et vérifiez si la référence est le métier exercé ou toute activité.
Pourquoi les affections du dos et les troubles psychiques appellent-ils une lecture attentive du contrat ?
Ces pathologies font fréquemment l’objet de clauses particulières : conditions renforcées, exigence d’hospitalisation ou d’intervention, voire exclusion selon les contrats. Elles représentent pourtant une part importante des arrêts. Repérez la rubrique correspondante et demandez à l’assureur, par écrit, ce qui déclencherait la prise en charge.
Que recouvre la notion de franchise dans une garantie arrêt de travail d’indépendant ?
La franchise est la période initiale d’arrêt qui ne donne lieu à aucune prestation ; l’indemnisation ne démarre qu’ensuite. Sa durée fait varier fortement la cotisation, et certains contrats appliquent une franchise différente selon la cause, maladie ou accident. Confrontez-la à votre trésorerie réelle : c’est ce délai que vous devrez financer seul.
Comment estimer le revenu de référence servant de base aux prestations de prévoyance ?
Les contrats retiennent une assiette définie contractuellement, souvent construite à partir des revenus professionnels déclarés sur une ou plusieurs périodes. Une baisse d’activité passée peut donc réduire la base de calcul. Réunissez vos derniers bilans ou déclarations, faites confirmer l’assiette par écrit, et réexaminez-la après une année atypique.


