La responsabilité civile concerne tous les instants du quotidien : une maladresse au volant, un enfant distrait, une fuite d’eau chez le voisin, un animal trop fougueux… Chaque situation implique des risques souvent sous-estimés, alors que les conséquences juridiques ou financières peuvent être lourdes. Ce guide vous propose des conseils pratiques et des exemples concrets pour comprendre les rouages de la responsabilité civile, sécuriser votre couverture, éviter les mauvaises surprises et mieux défendre vos intérêts lors de déclarations ou de litiges.
Qu’est-ce que la responsabilité civile
La responsabilité civile repose sur une règle juridique simple : l’obligation de réparer les dommages causés à autrui. Cette obligation s’étend à toute personne, qu’elle ait agi intentionnellement ou par simple négligence. Son cadre légal est régi par le Code civil, qui définit les principes fondamentaux permettant d’engager la responsabilité d’un individu.
Pour que la responsabilité civile puisse être mise en œuvre, trois éléments clés doivent être réunis. Le premier, le fait générateur, désigne l’événement ou le comportement qui a provoqué le dommage. Il peut s’agir d’une faute, d’une imprudence ou d’une omission. Par exemple, si quelqu’un laisse tomber un objet lourd sur le pied d’un passant par manque de vigilance, cet acte devient un fait générateur. Cet élément est indispensable, car il constitue le point de départ du processus de réparation.
Le second élément est le dommage. Celui-ci peut être corporel, matériel ou immatériel. Un dommage corporel correspond à une atteinte à l’intégrité physique, comme une fracture causée par une chute. Un dommage matériel, à l’inverse, concerne des biens, tels qu’un appareil électronique cassé par une maladresse. Enfin, un dommage immatériel implique des préjudices non physiques, comme la perte de revenus due à une incapacité temporaire liée à une blessure.
Le troisième point indispensable est le lien de causalité. Il établit une relation directe et certaine entre le fait générateur et le dommage. Pour que la responsabilité civile soit engagée, il doit être prouvé que le fait générateur est la cause du préjudice subi par la victime. Par exemple, si un voisin accuse un autre d’avoir causé une infiltration d’eau dans son appartement, il devra démontrer que l’origine du dégât provient bien de l’installation défaillante chez le prétendu responsable.
Voici quelques illustrations concrètes. Imaginez qu’un enfant joue dans le jardin et envoie un ballon contre une fenêtre chez un voisin, la brisant. Le fait générateur est l’action de lancer le ballon, le dommage est la vitre cassée, et le lien de causalité montre que le geste est directement responsable des dégâts. Autre exemple : un promeneur est mordu par un chien non tenu en laisse. Le fait générateur réside dans le défaut d’encadrement de l’animal, le dommage est la blessure provoquée, et le lien de causalité prouve que la morsure découle de cette négligence.
Bon à savoir
Je vous recommande de bien vérifier les assurances liées à vos différentes responsabilités civiles pour éviter tout litige en cas de sinistres imprévus.
Les différents types de responsabilité civile
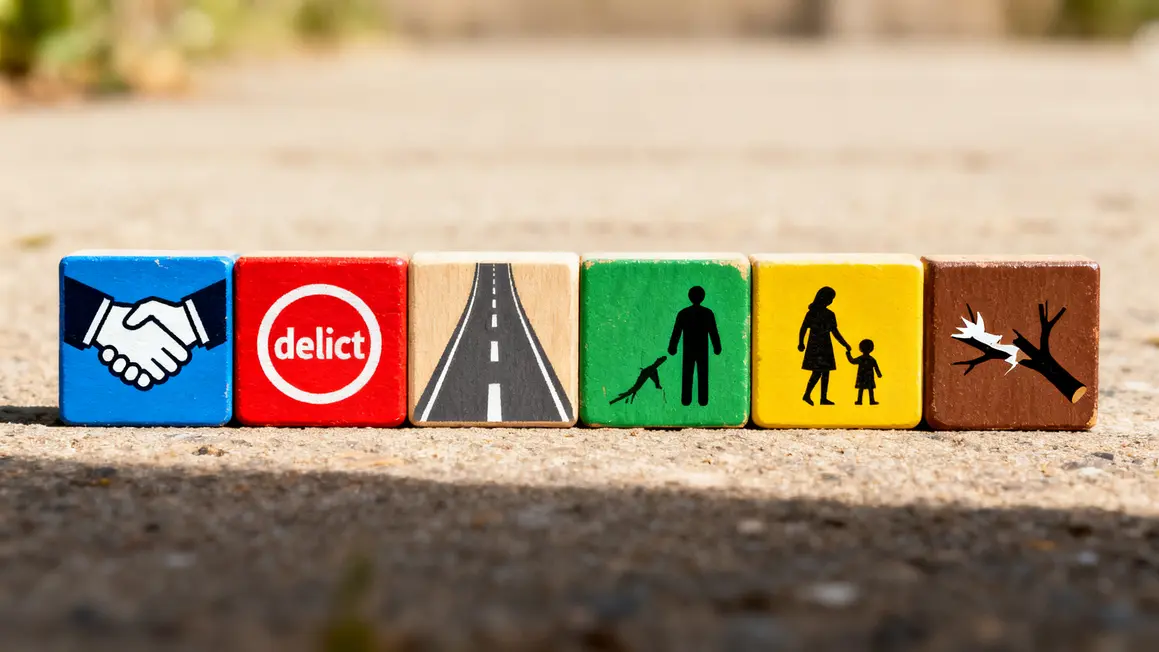
La responsabilité civile englobe plusieurs catégories selon la manière dont le dommage a été causé et les circonstances entourant l’événement. Chaque type possède ses règles spécifiques et répond à des situations distinctes. Bien cerner ces nuances permet de mieux évaluer les prises en charge possibles et d’éviter des erreurs coûteuses.
La responsabilité civile contractuelle
La responsabilité civile contractuelle intervient lors d’une mauvaise exécution, d’une inexécution ou d’un retard dans un contrat. Par exemple, si un artisan n’achève pas convenablement des travaux, entraînant des dégâts à la structure, il pourrait voir sa responsabilité civile engagée. L’assurance professionnelle peut couvrir ce type de préjudice.
La responsabilité civile extracontractuelle ou délictuelle
Elle vise les actes causant des dommages hors contrat. Exemple : une personne se blesse dans une allée mal entretenue. Le propriétaire du chemin, responsable de l’entretien, doit prendre en charge les conséquences.
La responsabilité du fait personnel
Liée à vos actes propres, même involontaires. Un joueur de golf casse accidentellement la vitre d’un voisin : sa propre responsabilité est engagée, l’assurance habitation peut intervenir.
La responsabilité du fait d’autrui
Vous pouvez répondre des dégâts causés par vos enfants ou des personnes sous votre garde. Exemple : un élève casse un objet important lors d’une sortie scolaire, la responsabilité peut être partagée entre l’établissement et les parents, à vérifier auprès de l’assurance.
La responsabilité du fait des choses
Les dommages provoqués par des biens ou animaux sous votre responsabilité engagent votre responsabilité civile. Chute d’une branche d’arbre sur une voiture : le propriétaire est financièrement responsable.
- Faites un point régulier sur votre environnement (enfants, animaux, biens) pour anticiper les risques associés.
Bon à savoir
Je vous recommande de sensibiliser régulièrement vos proches aux règles de prudence pour minimiser les risques de sinistres.
La garantie responsabilité civile incluse dans les assurances
La garantie responsabilité civile est une protection incluse dans la plupart des contrats d’assurance : habitation, auto, scolaire, professionnelle. Elle prend en charge les conséquences financières des dommages causés à des tiers, sous réserve de certaines conditions et exclusions à bien comprendre.
En habitation, elle couvre les dommages causés à des voisins ou des visiteurs. L’assurance automobile, obligatoire, indemnise les tiers victimes d’un accident imputable au conducteur ou au véhicule. S’agissant des activités scolaires ou professionnelles, la garantie s’étend aux dommages causés lors d’activités encadrées ou de l’exercice de votre métier.
Types de dommages pris en charge
Préjudices corporels (blessure d’un invité dans votre jardin) ou dommages matériels (bien cassé lors d’une visite). Certains contrats intègrent aussi les préjudices immatériels (perte de revenus), si cela apparaît explicitement dans la convention.
Limites et exclusions courantes
Les exclusions varient : actes intentionnels, activités professionnelles non déclarées, produits dangereux, plafonds et franchises. Par exemple, les sports à risques, animaux considérés dangereux ou objets de valeur peuvent exiger des garanties ou contrats spécifiques.
| Type d’assurance | Exemples de dommages couverts | Restrictions fréquentes |
|---|---|---|
| Habitation | Fuites d’eau ou blessures à domicile | Objets précieux, sinistres volontaires |
| Automobile | Accident, blessure d’un tiers | Dégâts sur le propre véhicule |
| Scolaire | Accident, matériel cassé | Activités non encadrées |
| Professionnelle | Erreur ou négligence | Activités non déclarées, défauts connus |
Revoyez chaque contenu de contrat : mieux vaut anticiper que découvrir des exclusions au moment d’un litige.
Qu’est-ce qu’une clause de déchéance dans un contrat ?
C’est une clause qui prive l’assuré du bénéfice de la garantie pour un dossier donné, en raison d’un manquement à ses obligations : déclaration hors délai, informations inexactes, pièces non transmises. Le contrat en dresse la liste. La lire à froid permet d’identifier les gestes à ne pas manquer le jour venu.
Faut-il déclarer un dommage même si personne ne réclame rien ?
Une réclamation peut arriver des semaines plus tard, alors que le délai de déclaration prévu au contrat aura commencé à courir. Signaler l’événement dès qu’on en a connaissance protège vos droits sans préjuger de la suite. Exposez simplement les faits, sans qualifier vous-même votre part de responsabilité.
Que faire quand la somme réclamée paraît excessive ?
Ne discutez pas directement du montant avec la personne lésée : transmettez la réclamation à votre assureur, qui prend en charge cet échange dans les conditions prévues au contrat. Fournissez de votre côté tous les éléments permettant d’apprécier l’étendue réelle du dommage, notamment les photographies et descriptifs établis à l’époque.
Un coup de main entre proches engage-t-il celui qui rend service ?
Rendre service ne supprime pas l’obligation de réparer un dommage causé, et la situation de celui qui se blesse en aidant soulève ses propres questions. Ces cas sont traités de façon variable selon les contrats. Avant un chantier ou un déménagement entre amis, vérifiez ce que prévoient les garanties de chacun.
Que se passe-t-il quand l’assureur propose une transaction à la victime ?
L’assureur mène les discussions dans les limites fixées par le contrat, et un accord amiable met fin au litige pour les points qu’il règle. Demandez à connaître le contenu de la proposition et ses conséquences avant qu’elle n’aboutisse, notamment sur les préjudices susceptibles d’apparaître plus tard.