Vous cherchez une explication simple et concrète de la responsabilité civile ? Ce guide sans jargon vous aide à comprendre ce principe clé du quotidien, à distinguer le rôle de l’assurance, et à savoir comment vous protéger. Exemples pratiques, tableaux comparatifs et astuces de vérification : tout y est pour débuter sans s’y perdre.
Qu’est-ce que la responsabilité civile
La responsabilité civile signifie : si vous causez un dommage à quelqu’un, même sans le vouloir, vous devez réparer ce tort. Ce principe basique, prévu par les articles 1240 et suivants du Code civil, concerne aussi bien un « accident » qu’une imprudence du quotidien. C’est avant tout un devoir légal de réparer, et pas uniquement une affaire d’assurance.
Le dommage peut être :
- Matériel (ex : casse d’objet, dégâts sur un bien)
- Corporel (ex : blessure)
- Moral ou immatériel (gêne, perte d’argent, etc.)
En cas de faute, de maladresse ou de manque de prudence, la responsabilité civile s’applique, même si aucune assurance n’a été souscrite. L’assurance, elle, permet simplement à un assureur de prendre en charge la réparation financière à votre place, dans la limite des garanties.
Bon à savoir
Je vous recommande de toujours vérifier si votre contrat d’assurance inclut une garantie responsabilité civile pour éviter des soucis financiers et mieux gérer les imprévus.
Concrètement, cette notion intervient dans tous les domaines du quotidien :
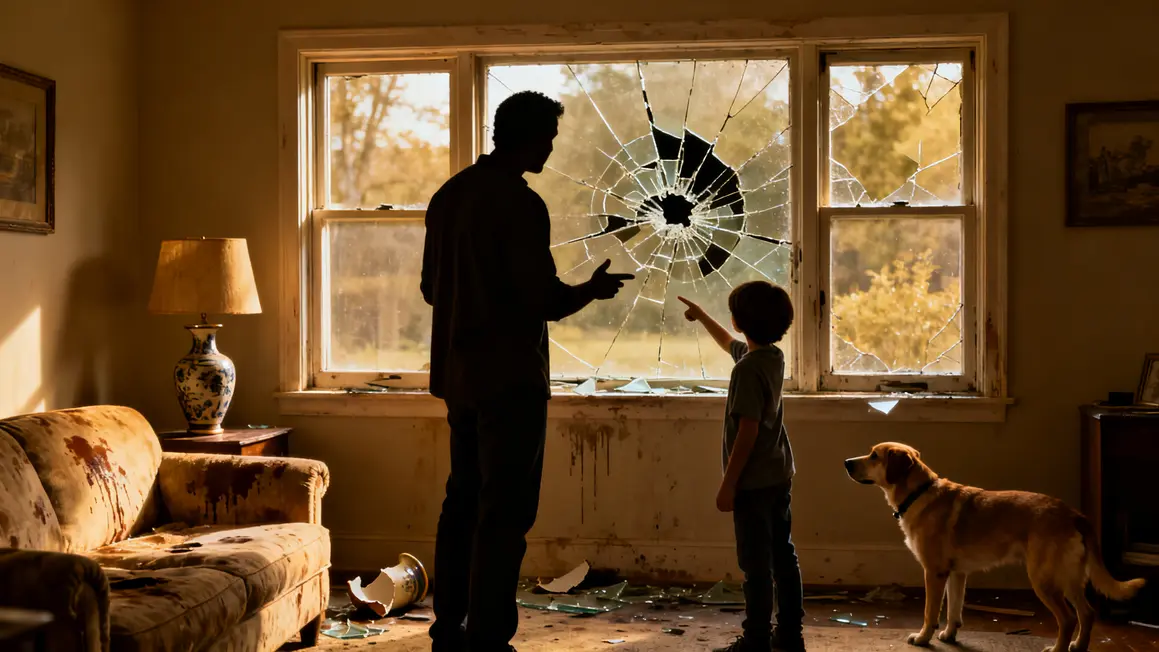
- Un enfant casse la vitre du voisin : réparation obligatoire
- Votre chien blesse un joggeur : indemnisation de la victime
- Vous renversez du vin sur le canapé d’un ami
Les actes volontaires (dégâts faits exprès) sont en revanche exclus : ils relèvent d’un autre domaine que la responsabilité civile.
À quoi sert le principe de responsabilité civile
Ce principe existe pour assurer la réparation des torts entre personnes : il protège les victimes (indemnisation), mais responsabilise aussi les auteurs d’accident ou d’erreur. Il évite des conflits longs ou coûteux, permet des solutions à l’amiable et, par le biais de l’assurance, empêche des situations financièrement insurmontables pour certaines familles ou particuliers.
- Soutien en cas d’acte involontaire (chute, maladresse…)
- Clarté sur « qui paie quoi » lors d’un litige du quotidien
- Rééquilibrage sécurisé pour tous (particuliers et professionnels)
Cet outil permet de régler les petits accidents comme les gros soucis sans imposer tout le poids à une seule personne.
Les types de dommages couverts par la responsabilité civile
Les dommages pris en compte sont :
- Matériels : casse, perte ou détérioration d’objet ou bien (ex : ordinateur, voiture, mobilier…)
- Corporels : blessure physique (ex : chute, accident de trottinette…)
- Immatériels ou moraux : perte de revenus, préjudice moral, etc.
Votre assurance interviendra généralement pour indemniser la victime, toujours selon les limites fixées dans votre contrat. La réparation peut porter sur les frais de réparation/remplacement, les soins médicaux ou le manque à gagner.
Bon à savoir
Je vous recommande de lire attentivement les plafonds de votre contrat d’assurance pour ne jamais dépasser les limites de couverture disponibles.
Quand la responsabilité civile s’applique-t-elle ?
Elle intervient pour la plupart des « petits accidents » du quotidien, qu’il s’agisse d’une maladresse, d’un oubli, ou d’une imprudence :
- Enfant qui casse un ballon contre une vitre : ce sont les parents qui doivent réparer.
- Animal de compagnie qui cause un dommage (morsure, chute…)
- Invité qui abîme un objet lors d’un dîner chez un ami
Des exemples concrets :
- Verre renversé sur ordinateur : réparation/remplacement à la charge du responsable.
- Erreur ayant coupé l’électricité à un voisin : compensation de la perte engendrée.
Ces situations sont fréquentes. Anticiper permet d’éviter de mauvaises surprises financières.
Responsabilité civile et assurance : quelle différence ?
Il est essentiel de distinguer l’obligation de réparer (responsabilité civile) du contrat d’assurance (garantie financière en cas de problème). Sans assurance, vous payez vous-même ! L’assurance intervient dans le cadre du contrat et prend en charge les montants selon ses plafonds.
| Responsabilité civile | Assurance responsabilité civile |
|---|---|
| Obligation légale ou morale (prévue par la loi) | Contrat avec un assureur (option ou obligation selon les cas) |
| S’applique à tous | S’applique aux souscripteurs du contrat |
| Pas de limite de montant, hors exclusions légales | Limites définies par le contrat : plafond d’indemnisation, exclusions |
Important : Si l’assurance refuse d’intervenir, le responsable doit lui-même payer l’indemnisation.
Limites et exclusions de la responsabilité civile
Tous les dommages ne sont pas couverts. Voici les principales exclusions :
- Actes intentionnels (dégâts faits exprès)
- Fautes graves ou imprudence majeure (incendie volontaire…)
- Préjudices subis par soi-même ou ses proches directs
- Activité professionnelle (sauf contrat spécifique RC Pro)
- Dommages via véhicule motorisé sans assurance dédiée
Chaque contrat d’assurance liste ses propres exclusions. Pensez à vérifier en détail.
Bon à savoir
Je vous recommande de demander une copie écrite des exclusions de votre contrat pour éviter toute mauvaise surprise en cas de sinistre.
Cas particuliers et obligations de souscription
Dans plusieurs cas, l’assurance responsabilité civile est obligatoire :
- Locataires : incluse dans l’assurance habitation
- Conducteurs de véhicules motorisés (auto, moto, trottinette électrique)
- Certaines professions réglementées : santé, juridique, artisanat…
- Propriétaires d’animaux « dangereux »
- Personnes encadrant des enfants – assistantes maternelles par exemple
Chaque contexte impose des règles. En copropriété, par exemple, même les propriétaires doivent être couverts pour les dégâts causés dans les parties communes.
Responsabilité civile dans le cadre professionnel : la RC Pro
Une responsabilité civile professionnelle (RC Pro) protège contre les erreurs, omissions ou accidents lors d’une activité professionnelle. Elle est indispensable dans de nombreux métiers (médecin, avocat, artisan…), souvent exigée par la loi ou les clients eux-mêmes.
- Erreur de diagnostic d’un professionnel de santé
- Conseil erroné d’un avocat ou expert-comptable
- Dégâts matériels lors d’une intervention technique (artisan)
La RC Pro ne couvre que les incidents professionnels. Il faut donc vérifier d’avoir également une assurance vie privée.
Comment vérifier si vous êtes bien couvert
Un point clé : votre assurance actuelle inclut-elle la garantie responsabilité civile ? Vérifiez :
| Élément | Où chercher ? | Exemple |
|---|---|---|
| Garantie incluse ? | « Conditions générales » du contrat | Recherche « responsabilité civile vie privée » |
| Exclusions | Chapitre exclusions | Non-couverture : actes intentionnels, certains véhicules… |
| Plafonds/franchises | Tableau des garanties | Ex : plafond de 1,5 million €, franchise 150€ |
- En cas de doute, contactez votre assureur pour clarifier ce qui est couvert (enfants, animaux, location, activité sportive…)
- Comparez vos contrats habitation, auto, pro pour éviter les « trous » de couverture
- Demandez toujours des précisions sur les montants d’indemnisation et les franchises
Que faire en cas de sinistre ?
Si un dommage engage votre responsabilité civile :
- Prévenez vite votre assureur (généralement sous 5 jours ouvrés)
- Ajoutez : circonstances, personnes concernées, nature et preuve des dégâts (photos, témoignages…)
- Coopérez lors des expertises. Répondez toujours aux questions ou demandes de votre assureur.
- Suivez l’avancement du dossier et envoyez tout justificatif demandé
- Quand il accepte la prise en charge, l’assurance règle le montant selon le contrat
Attention : vérifiez chaque clause contractuelle. Certaines exclusions ou limites peuvent s’appliquer.
Somme toute, comprendre la responsabilité civile, c’est éviter de mauvaises surprises et faire face aux aléas du quotidien plus sereinement. Ces règles, même basiques, protègent à la fois votre budget et vos relations avec autrui. Alors, avez-vous déjà eu à réparer un tort involontaire ? Partagez votre expérience ou posez vos questions en commentaire ci-dessous. Si vous avez trouvé cet article utile, n’hésitez pas à l’envoyer à un proche qui s’interroge sur le sujet. Quelles autres notions aimeriez-vous décrypter ? Faites le nous savoir !
Pour approfondir, consultez le site de l’Institut national de la consommation ou l’assurance française (France Assureurs) : ce sont des références fiables pour vos démarches.
Un dommage causé par un animal domestique suit-il les mêmes règles ?
Le droit civil rend le gardien de l’animal tenu de réparer les dommages qu’il occasionne, même sans faute de sa part et même si l’animal s’est échappé. Le fait d’être ou non propriétaire compte moins que la garde effective au moment des faits. Certaines catégories d’animaux relèvent par ailleurs d’obligations particulières.
Que se passe-t-il quand l’auteur du dommage n’est pas identifié ?
Sans auteur identifié, il n’y a personne à qui demander réparation sur ce fondement. La victime doit alors se tourner vers ses propres garanties, si elle en détient, ou vers des dispositifs d’indemnisation particuliers selon la nature du dommage. C’est une raison de ne pas négliger les garanties couvrant les dommages subis.
Peut-on régler un petit dommage directement, sans passer par l’assurance ?
Rien n’interdit un arrangement amiable entre les personnes concernées. Attention toutefois : un accord conclu trop vite se révèle parfois insuffisant si les conséquences s’aggravent ensuite. Si vous choisissez cette voie, formalisez l’accord par écrit et vérifiez au préalable ce que votre contrat impose en matière de déclaration.
Cette protection joue-t-elle pendant un séjour à l’étranger ?
L’étendue géographique est définie par le contrat et varie fortement d’une formule à l’autre : certaines visent les séjours temporaires hors de France, d’autres se limitent au territoire national. La durée du déplacement entre souvent en ligne de compte. Consultez cette clause avant de partir plutôt qu’au retour.
Un dommage causé pendant un stage relève-t-il de quelle couverture ?
Une activité exercée dans un cadre professionnel ou de formation ne relève pas des mêmes garanties que la vie privée. La convention de stage précise généralement les obligations d’assurance de chaque partie. Lisez-la et rapprochez-la de vos contrats existants pour repérer ce qui est réellement pris en charge, et par qui.