

La responsabilité civile s’invite dans de nombreuses situations du quotidien, de l’accident domestique à un simple oubli en public. Quand on dispose d’un budget serré, bien cerner ce que couvre cette protection, ses limites et les démarches à suivre peut faire la différence et éviter des soucis financiers. Ce tour d’horizon propose conseils pratiques et points de vigilance pour agir en toute sérénité même avec des moyens modestes.
Comprendre la responsabilité civile et son rôle dans la vie quotidienne
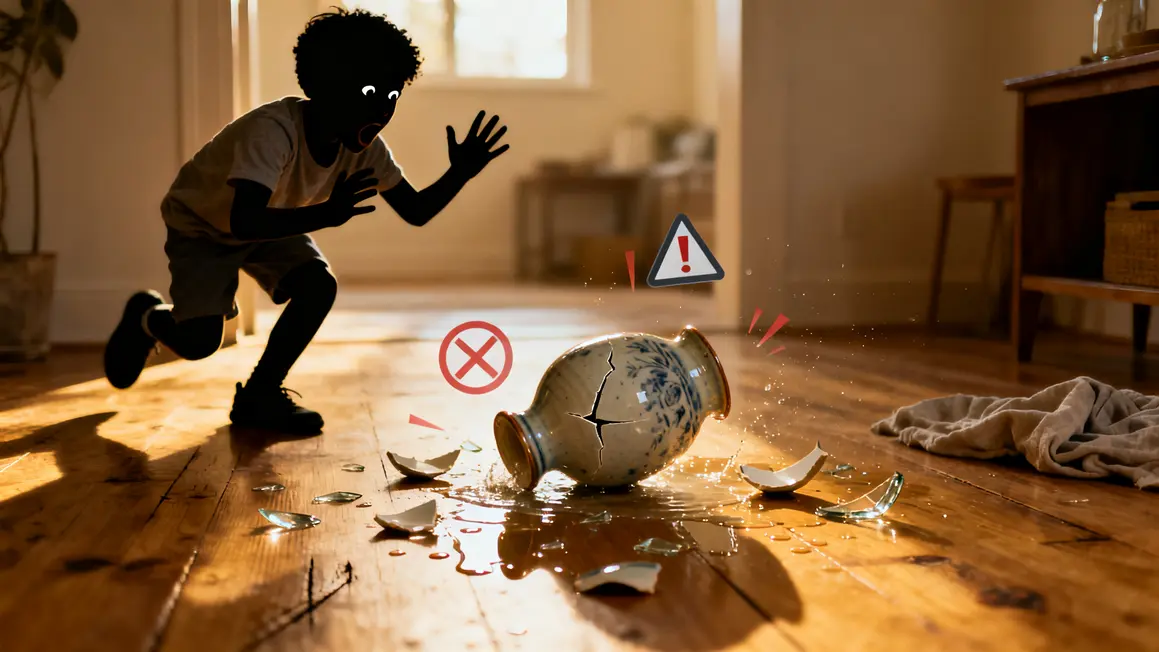
La responsabilité civile repose sur un principe simple : réparer les dommages causés à autrui, qu’ils soient d’ordre matériel, corporel ou moral. Cette règle, inscrite dans le Code civil, s’applique aussi bien en cas de négligence que d’imprudence. Elle vise à garantir une indemnisation à la victime, laissant à la personne responsable la charge de compenser l’intégralité du préjudice.
Deux catégories principales existent : la responsabilité contractuelle (issue d’un contrat, comme un professionnel qui faute chez un client) et la responsabilité délictuelle (sans lien contractuel préalable, par exemple lorsque les parents sont responsables des actes de leur enfant). Dans tous les cas, il faut réunir trois critères : un fait générateur, un dommage, et un lien de causalité.
La responsabilité civile couvre des dommages divers : matériel, corporel ou moral. Dès lors qu’un de ces torts est avéré, le responsable doit indemniser la personne lésée. Chaque aspect trouve une application concrète dans la vie courante, qu’il s’agisse d’un enfant qui casse un objet, d’un dégât des eaux, ou d’une atteinte à la réputation.
Pour les budgets limités, bien comprendre la portée de cette obligation est crucial pour anticiper des dépenses inattendues. Souscrire une assurance adaptée, même minimale, peut se révéler un rempart efficace contre les aléas financiers importants.
Les éléments clés pour engager la responsabilité civile
L’engagement de la responsabilité civile ne se fait jamais au hasard. Trois conditions sont à scruter :
- Un fait générateur : faute, imprudence, ou négligence (par exemple, abîmer un objet accidentellement).
- Un dommage réel, direct et certain (ex : blessure involontaire, casse constatée).
- Un lien de causalité : prouver que le dommage est la conséquence du fait générateur.
Si ces trois éléments font défaut, votre responsabilité ne peut pas être engagée. Une analyse rigoureuse des faits et de vos contrats d’assurance reste donc indispensable.
Bon à savoir
Je vous recommande de toujours vérifier les termes exacts de votre contrat d’assurance pour vous assurer que vos garanties actuelles couvrent bien vos besoins.
La responsabilité civile en assurance et ce qu’elle couvre
Souscrire une assurance responsabilité civile permet de faire face à des incidents qui peuvent rapidement coûter cher. Cette garantie protège l’assuré et les membres de son foyer contre les conséquences financières résultant de dommages involontaires causés à des tiers (voisins, passants, visiteurs, etc.).
Les contrats précisent souvent ces points :
- Bénéficiaires : souvent l’assuré, son conjoint, ses enfants à charge, parfois les animaux domestiques.
- Exclusions : dommages volontaires, actes professionnels ou risques particuliers nécessitant des garanties additionnelles.
- Limites : certains dommages internes au foyer ne sont pas couverts.
Lisez toujours attentivement les conditions générales de votre contrat pour éviter de mauvaises surprises et bien cibler les possibles exclusions.
Les impacts financiers de la responsabilité civile pour un petit budget
En l’absence d’assurance, devoir tout rembourser sans aide peut mettre à mal un budget fragile. Le coût d’un accident, même modeste, peut grimper très vite. Une assurance responsabilité civile habitation coûte souvent entre 50 et 150 euros par an ; en cas de sinistre, cette somme est dérisoire au regard du montant de l’indemnisation que vous pourriez devoir verser.
Face à ce risque :
- Soyez attentif à la couverture effective de vos contrats actuels.
- Considérez l’assurance comme un filet de sécurité financière incontournable.
- Anticipez les charges annexes en cas de litige (avocat, expertises, etc.).
Comment vérifier si une garantie responsabilité civile est incluse dans un contrat
Avant de souscrire toute assurance supplémentaire, passez vos contrats existants à la loupe (habitation, auto, scolaire, bancaire, etc.). Recherchez les mentions « responsabilité civile », « vie privée » ou « garanties incluses » dans les conditions générales.
- Appelez votre assureur pour lever toute ambiguïté sur les situations effectivement couvertes.
- Évitez de souscrire deux contrats offrant les mêmes garanties pour optimiser votre budget.
- Vérifiez les exclusions : certains contextes (sport à risque, animal dangereux, activité professionnelle) réclament une extension de garantie spécifique.
Bon à savoir
Je vous recommande de retenir les délais imposés par votre contrat pour déclarer un sinistre : un retard pourrait entraîner un refus d’indemnisation.
Questions à se poser avant d’engager sa responsabilité civile
Avant de déclarer un incident ou d’assumer un dommage, demandez-vous :
- Suis-je vraiment responsable ? (Faute prouvée, garde de l’objet/de l’animal…)
- Le dommage est-il bien couvert par mon assurance ?
- Mon contrat prévoit-il des exclusions spécifiques ?
- Tous les critères légaux de la responsabilité civile sont-ils réunis ?
- Quels documents puis-je fournir pour appuyer ma déclaration ?
Un arbitrage rapide et précis limite tout risque de contestation ou de refus d’indemnisation.
Exemples concrets de sinistres couverts par une responsabilité civile
- Un enfant casse un objet chez un voisin : remboursement par la responsabilité civile vie privée si la garantie incluse dans le contrat d’assurance habitation le prévoit.
- Un chien blesse une personne : couverture des frais médicaux ou préjudices subis par la victime à condition que l’animal soit inclus dans la garantie.
- Une fuite d’eau dans un logement locatif : réparation des dégâts causés au voisin du dessous via la garantie responsabilité civile locative.
Dans tous ces cas : analysez la situation, vérifiez votre garantie, préparez rapidement les justificatifs, déclarez le sinistre dans les délais.
Quelles démarches effectuer en cas de sinistre
Les bonnes pratiques pour une prise en charge efficace :
- Recueillez immédiatement les coordonnées des victimes et les preuves matérielles (photos, témoignages).
- Déclarez le sinistre par écrit dans les cinq jours ouvrés (lettre recommandée de préférence).
- Remettez une explication précise, les coordonnées, les justificatifs et attendez l’analyse de votre assureur.
Respecter le formalisme et les délais maximise vos chances d’indemnisation.
Conseils pratiques pour réduire les risques de mise en cause de sa responsabilité civile
- Surveillez attentivement enfants et animaux pour éviter qu’ils ne causent des dommages.
- Entretenez régulièrement votre logement (plomberie, électricité, volets).
- Respectez les règles dans les lieux publics et les espaces partagés.
- Prévenez les situations imprudentes (laisser traîner des objets dangereux, mauvaise sécurisation des accès).
- Sensibilisez votre entourage sur les comportements à adopter pour limiter les risques.
Ces réflexes simples peuvent écarter de nombreux désagréments.
Comment choisir une assurance responsabilité civile adaptée à son budget
L’arbitrage entre économies et protection passe par :
- Vérifier le plafond d’indemnisation : il doit correspondre à vos risques potentiels réels.
- Bien recenser les types de dommages couverts : vos besoins changent selon votre situation (animaux, enfants, logement…).
- Prêter attention aux exclusions pour éviter toute mauvaise surprise.
- Choisir une franchise qui n’annule pas l’intérêt du contrat en cas de petit sinistre.
- Comparer plusieurs offres, en tenant compte des restrictions, des personnes protégées et des services additionnels inclus.
Un tableau comparatif aide à visualiser ce qui compte vraiment pour votre profil.
| Critère | Ce qu’il faut regarder |
|---|---|
| Plafonds d’indemnisation | Montant maximal par type de dommage |
| Types de dommages couverts | Matériel, corporel, moral, animaux, etc. |
| Exclusions | Détails des situations non couvertes |
| Montant de la franchise | Part des frais restant à votre charge |
| Personnes bénéficiaires | Enfants, conjoint, colocataire, etc. |
Opter pour une couverture adaptée, même entrée de gamme, demeure le meilleur réflexe pour protéger vos finances sans sacrifier votre sécurité.
Comprendre et anticiper sa responsabilité civile permet d’éviter bien des pièges, même avec peu de moyens. Une couverture bien choisie, un suivi rigoureux des contrats, et des comportements préventifs sont la combinaison la plus sûre pour garder le contrôle en tout temps.
Quels points de vigilance observez-vous avant d’engager votre responsabilité ? Avez-vous déjà rencontré un sinistre où chaque euro comptait ? Partagez vos expériences et conseils dans les commentaires, ils seront utiles à la communauté.
Transmettez cet article à votre entourage ou partagez-le sur vos réseaux si vous avez trouvé des astuces utiles, cela pourrait prévenir bien d’autres ennuis. Quelles autres questions ou situations souhaiteriez-vous voir abordées ici ? Faites-nous part de vos suggestions !
Sources fiables pour approfondir : Service-public.fr – Assurance responsabilité civile, Institut national de la consommation.
Que faire lorsqu’un voisin vous adresse une réclamation amiable pour un dommage qu’il vous impute ?
Ne reconnaissez pas votre responsabilité, même par politesse ou par écrit : cette appréciation revient à l’assureur, et une reconnaissance peut lui être opposée. Accusez réception, demandez les éléments décrivant les faits et le préjudice, puis transmettez l’ensemble à votre assureur. C’est lui qui mène ensuite la discussion avec la partie adverse.
Qu’appelle-t-on responsabilité du fait des choses que l’on a sous sa garde ?
Le Code civil retient la responsabilité de celui qui a l’usage, la direction et le contrôle d’une chose ayant causé un dommage, sans qu’une faute soit nécessaire. Un objet tombé d’un balcon ou un outil prêté peuvent ainsi engager le gardien. Identifier qui était gardien au moment des faits est souvent le point décisif du dossier.
Les parents répondent-ils des dommages causés par leur enfant en garde alternée ?
La responsabilité des parents pour leur enfant mineur est un régime autonome, indépendant de toute faute de leur part, et une résidence alternée ne l’efface pas. La situation est appréciée au cas par cas selon l’organisation retenue. Signalez à votre assureur la composition exacte du foyer et la situation des enfants rattachés au contrat.
Pourquoi les dommages aux objets prêtés ou confiés posent-ils souvent difficulté ?
Beaucoup de contrats écartent les biens que l’assuré détenait, empruntait ou avait sous sa garde au moment du dommage, la logique étant de couvrir le préjudice causé à autrui, pas la dégradation d’un bien qu’on utilisait. Cette exclusion est écrite noir sur blanc. Repérez-la avant d’emprunter du matériel de valeur à un proche.
La responsabilité civile de la vie privée couvre-t-elle une activité bénévole ou professionnelle ?
Ces contrats visent la vie privée et excluent en général ce qui se rattache à une activité professionnelle, à une fonction dirigeante ou parfois à un engagement associatif encadré. Une association couvre normalement ses bénévoles par son propre contrat. Vérifiez auprès des deux structures qui garantit quoi, plutôt que de le supposer.


