Réagir à un sinistre lorsqu’on a un budget serré peut vite tourner au casse-tête. Pourtant, il existe des méthodes éprouvées pour limiter l’ampleur des dégâts, préserver la qualité de la reconstruction et optimiser chaque euro dépensé. Ce dossier vous livre les actions essentielles : sécurisation, documentation soignée, priorisation des réparations et astuces économiques, avec un accent particulier sur la durabilité. Vous trouverez ci-dessous une compilation claire, simple à appliquer, pour avancer étape par étape même lorsque les finances sont contraintes.
Résumé des points clés
- Adoptez des mesures immédiates pour sécuriser les lieux et limiter les dommages.
- Documentez rigoureusement les dégâts avec preuves pour faciliter l’indemnisation.
- Planifiez les réparations selon les urgences et le budget disponible.
Évaluer la situation immédiatement après un sinistre
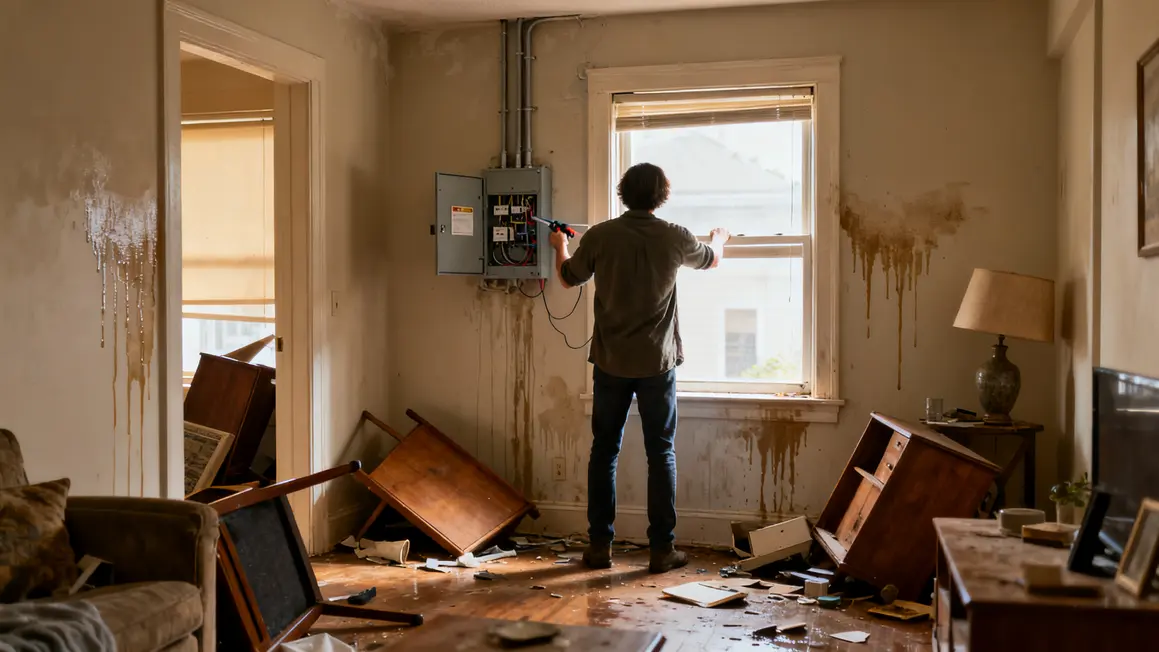
Face à un sinistre, la priorité reste la sécurité des occupants et la limitation des dégâts supplémentaires. Pour éviter les risques électriques, d’incendie ou d’inondation, coupez l’électricité, le gaz et l’eau dès les premiers doutes ou signaux d’anomalie (fuites, odeurs de brûlé, étincelles).
Sur le plan humain, examinez l’état des lieux : risque d’effondrement, objets instables, infiltrations. Quittez les zones dangereuses et contactez les services d’urgence pour toute menace réelle. Mieux vaut une évacuation préventive qu’une mauvaise surprise qui aggraverait les séquelles.
Prévention contre l’aggravation des dégâts
En attendant l’arrivée des professionnels, quelques gestes simples peuvent limiter la détérioration : pose de bâches sur les ouvertures, récupération des biens non atteints, débranchement des appareils électriques et déplacement des objets fragiles ou précieux hors d’atteinte. Évitez d’intervenir dans des zones instables : la sécurité d’abord.
Coordination avec les services spécialisés
Les services publics (pompiers, ateliers municipaux) ou artisans d’urgence peuvent agir rapidement pour isoler les menaces. Leur intervention permet souvent d’éviter des complications : une maison stabilisée et assainie est plus facile à remettre en état par la suite.
Documentation et collecte de preuves des dégâts
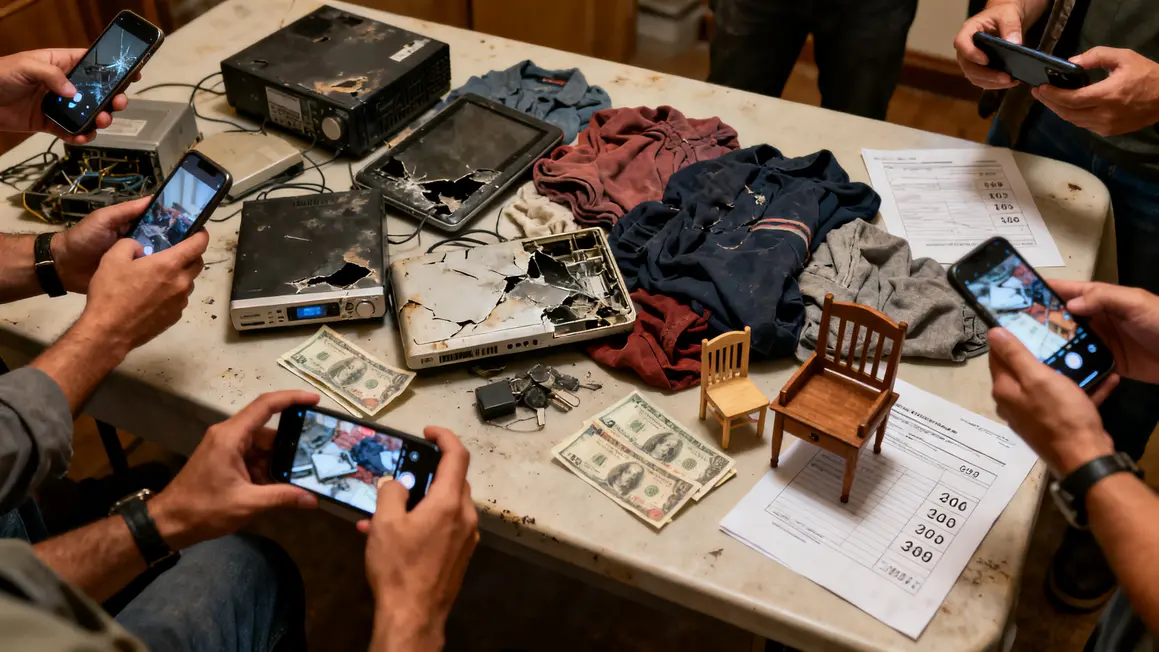
Après la sécurisation, toute demande d’indemnisation passe par une documentation claire et rigoureuse.
Photographier et filmer les dommages
Photos et vidéos sont vos meilleurs atouts. Multipliez les angles et placez des objets repères pour matérialiser l’échelle des dégâts. Préférez la lumière naturelle ou un bon flash pour ne rien omettre et décrivez verbalement les constats lors des vidéos.
Conserver les biens endommagés
Même inutilisables, meubles et équipements doivent être stockés à l’abri pour l’expertise. Ne nettoyez ni ne réparez rien avant le passage de l’assureur.
Collecter les preuves d’achat
Regroupez factures, tickets, mails, ou relevés bancaires susceptibles d’attester la valeur d’achat ou de possession de chaque bien endommagé.
Établir une liste détaillée
Un inventaire précis accélère l’indemnisation : nature, état avant sinistre, montant estimé. Rassemblez tout sous format numérique ou papier.
| Éléments à documenter | Exemples | Type de preuve |
|---|---|---|
| Dommages structurels | Fissures, infiltrations | Photos, vidéos |
| Équipements endommagés | Meubles, électroménager | Photos, factures |
| Effets personnels | Vêtements, documents | Photos, liste descriptive |
Bon à savoir
Je vous recommande de conserver systématiquement tout document relatif à vos biens (factures, certificats de garantie) pour faciliter d’éventuelles réclamations en cas de sinistre.
Comment déclarer un sinistre à l’assurance
Respecter les délais légaux est capital : 5 jours ouvrés (7 max) pour les incendies et dégâts des eaux, 2 jours en cas de vol, 30 jours pour catastrophes naturelles. La déclaration doit être claire, complète :
- Coordonnées et adresse du logement concerné
- Description du sinistre (date, heure, lieu, circonstances)
- Liste des biens touchés, inventaire complet
- Preuves (photos, factures, vidéos)
- Montant estimatif des pertes
- Récépissé de plainte pour vol ou vandalisme
La démarche s’effectue par téléphone, recommandé ou espace client en ligne. Conservez soigneusement chaque échange, et ne réalisez de travaux d’urgence qu’avec validation de l’assureur. Pour chaque nouveau besoin (travaux, relogement), informez-les avant toute initiative.
L’importance du diagnostic avant les réparations
Passez toujours par un diagnostic technique avant d’engager le moindre euro. Cette étape évite le risque de dépenses inutiles, mais surtout la découverte de défauts structurels masqués : fondations fragilisées, humidité résiduelle, électricité altérée… Le diagnostic guide le plan d’action et l’ordre d’intervention, garantissant des choix cohérents.
| Éléments à vérifier | Pourquoi c’est nécessaire ? |
|---|---|
| Structure | Repérer fissures / défauts, prévenir aggravation |
| Humidité | Assécher entièrement pour éviter moisissures |
| Électricité | Sécurité (incendie, court-circuit) |
| Plomberie | Éviter fuites et dégâts secondaires |
| Ventilation | Santé (assainir l’air, limiter humidité) |
Prioriser les réparations pour une remise en état efficace
Tout ne peut pas être réparé en même temps. Identifiez ce qui menace l’intégrité du logement (structure, infiltrations, humidité) et traitez-le en priorité. Repoussez la décoration et l’esthétique après résolution des urgences. Structurez les interventions en fonction de leur caractère vital et de l’enveloppe budgétaire.
Réparer les installations essentielles
Électricité, eau, gaz : faites appel à des professionnels qualifiés pour préserver la sécurité de tous. Mieux vaut différer les finitions pour éviter des surcoûts que de négliger ces postes essentiels.
Planifier selon les priorités et les moyens disponibles
Élaborez un calendrier de travaux phasé, commencez par l’indispensable. Antiquipez les imprévus et différenciez bien l’indispensable du « confortable ».
Bon à savoir
Je vous recommande de privilégier des matériaux durables adaptés au type de sinistre pour éviter des coûts supplémentaires à long terme.
Choisir des matériaux adaptés pour un résultat durable
À chaque sinistre ses matériaux adaptés : hydrofuge contre l’eau, ignifuge après incendie, carrelage simple d’entretien après inondation. Privilégiez des matériaux économiques mais robustes et faciles d’entretien. Considérez aussi les solutions durables et écoresponsables pour réduire les dépenses futures.
| Type de sinistre | Matériaux recommandés | Caractéristiques principales |
|---|---|---|
| Dégât des eaux | Plâtre hydrofuge, béton cellulaire, enduits spéciaux | Résistance à l’humidité |
| Incendie | Laine de roche, plâtre coupe-feu, isolants minéraux | Tenue à la chaleur |
| Inondation | Carrelage céramique, peintures étanches | Nettoyage facile |
Établir un budget réaliste pour les travaux
Listez poste par poste ce qui doit être fait, séparez l’urgence du second plan et multipliez les devis pour chaque intervention. N’acceptez jamais un devis expéditif. Conservez une réserve de 10 à 15 % pour les imprévus et n’engagez que ce qui est réalisable, en étalant si besoin sur plusieurs mois.
Exemple d’organisation :
- Obtenez au minimum 2 à 3 devis pour chaque poste majeur.
- Validez la nature des matériaux et des prestations incluses.
- Classez par urgence (structure / réseaux / confort / finitions).
Explorer les aides financières et solutions de financement
Ne faites pas l’impasse sur les aides publiques ou privées. MaPrimeRénov’, éco-PTZ, aides locales ou crédits travaux à taux réduit peuvent tempérer l’impact financier. Renseignez-vous via les sites gouvernementaux, votre mairie ou l’Agence nationale de l’habitat (ANAH).
Garantir un résultat durable après la remise en état
Surveillez régulièrement ce qui a été refait. Privilégiez la réparation des causes profondes (infiltration, faille structurelle, installation électrique vétuste). Assainissez soigneusement : pas de finition sur un mur humide. Prévoyez une aération renforcée, surtout dans les pièces d’eau. Misez sur la maintenance préventive pour éviter de retomber dans les mêmes pièges : contrôles annuels des points identifiés comme fragiles.
Checklist pratique pour la mise en œuvre des travaux
1. Préparation avant démarrage
- Documents en règle : devis signés, rapports d’experts, preuves d’achat, déclaration d’assurance.
- Validation des devis : prestations détaillées, matériaux, délais.
- Planification : calendrier de chantier partagé avec tous les intervenants.
- Solutions temporaires : protection des espaces, organisation de l’habitat pendant les travaux.
2. Pendant les travaux
- Suivi des délais et qualité : réunions régulières, photos d’étape.
- Surveillance de l’assainissement : murs secs avant finitions, ventilation en place.
- Gestion des imprévus : carnet de suivi accessible à tous les décideurs.
3. Contrôles finaux
- Inspection de la conformité : vérification de la pose, des raccordements, tests techniques.
- Collecte des garanties : attestations décennales, notices, PV de réception signés.
- Liste des réserves : à partager immédiatement à l’entreprise pour correction rapide.
4. Organisation administrative
- Dossier travaux : tout archiver au même endroit (physique ou cloud).
- Suivi des garanties : notez les échéances pour déclencher les couvertures en temps voulu.
5. Après les travaux
- Maintenance et prévention : inspections annuelles des points faibles, contact récurrent avec artisans si besoin.
- Réclamations : formalisez toute demande dans les délais, par écrit, avec copie à l’assureur.
Rares sont ceux qui anticipent la lourdeur d’un sinistre immobilier, et chacun espère n’y être jamais confronté. Pourtant, bien gérer la crise et prendre de bonnes habitudes peut faire la différence entre un retour à la normale durable… et un casse-tête sans fin. Quels outils ou astuces avez-vous utilisés pour maîtriser votre budget travaux après sinistre ? Partagez votre expérience ou posez vos questions en bas de page. Votre retour pourra aider de nombreux lecteurs face à ce type d’épreuve.
Si cet article vous a été utile, diffusez-le à votre entourage ou dans vos groupes en ligne. D’autres ressources officielles et expertes sont consultables sur le site de l’Agence nationale de l’habitat (ANAH) ou sur assurances.gouv.fr pour les dernières évolutions des aides disponibles.
Qu’aimeriez-vous approfondir : devis, choix des matériaux économiques, financement ? Vos suggestions guideront nos prochains sujets. À vos commentaires !
Auteur : Rédaction VDL – Spécialiste éditorial du site asseureka.fr. Mise à jour : juin 2024.
Faut-il attendre le séchage complet avant de refaire les finitions ?
Reprendre peintures ou revêtements sur un support encore humide expose à des cloques, des décollements et parfois au développement de moisissures. Le temps de séchage dépend des matériaux et de la ventilation. Faites mesurer l’humidité résiduelle plutôt que d’estimer à l’œil, quitte à décaler la fin du chantier de quelques semaines.
Pourquoi rechercher l’origine de la fuite avant de réparer ?
Réparer les dégâts visibles sans traiter la cause conduit à une récidive, et le second sinistre s’examine dans un contexte moins favorable. La recherche de fuite constitue une étape à part entière, dont la prise en charge dépend des garanties souscrites. Vérifiez ce point avec votre assureur avant de faire intervenir un professionnel.
Que doit contenir un devis de remise en état après sinistre ?
Le détail des postes, les surfaces ou quantités, la nature des matériaux, les délais et les coordonnées complètes de l’entreprise, avec la mention de ses assurances. Un devis global sans décomposition rend toute comparaison impossible et complique la discussion avec l’assureur. Demandez systématiquement une version détaillée.
Les améliorations réalisées à l’occasion du sinistre sont-elles prises en charge ?
L’indemnisation vise le retour à l’état antérieur, pas l’amélioration du logement. Un changement de gamme ou une extension de surface reste en principe à votre charge. Rien n’empêche de profiter du chantier pour améliorer, à condition de faire distinguer clairement les deux parts sur le devis puis sur la facture.
Comment garder une trace de l’état du logement après réparation ?
Photographiez chaque pièce une fois les travaux terminés, conservez les factures, les fiches techniques des matériaux et les documents de garantie des équipements installés. Cet ensemble sert de point de départ en cas de nouveau sinistre et facilite la justification lors d’une vente ou d’une révision du contrat.