Quand un sinistre survient dans son logement, chaque erreur ou oubli peut faire grimper la facture. Que faire si vos revenus sont limités ? Comment éviter les pièges d’une déclaration incomplète, d’un contrat inadapté ou de réparations qui ruinent l’équilibre du budget ? Ce dossier rassemble des conseils concrets et des solutions économiquement réalistes, conçus pour anticiper, réagir et rebondir efficacement lorsque chaque euro compte.
Comprendre les types de sinistres et leur impact sur votre logement
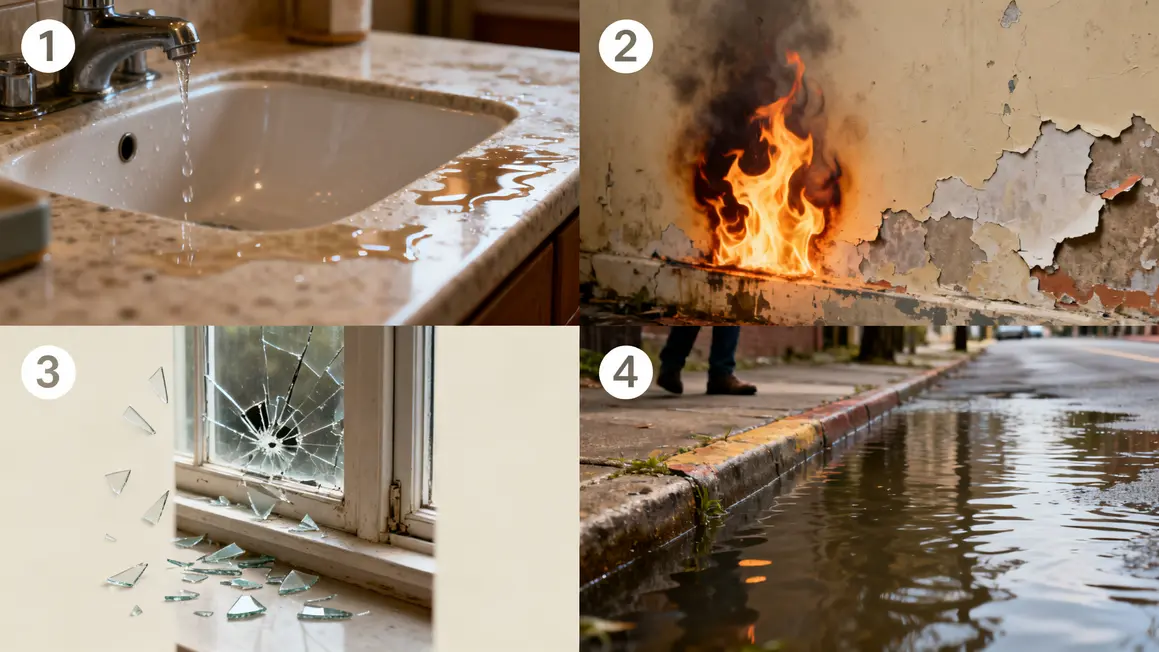
Un logement peut être impacté par différents types de sinistres, chacun ayant des conséquences spécifiques. Les dégâts des eaux, par exemple, représentent l’un des problèmes les plus récurrents. Une fuite, un débordement ou une infiltration peuvent causer des dommages importants aux sols, murs et mobiliers. Pour un ménage au budget limité, une dépense imprévue peut vite perturber tout l’équilibre.
Les incendies, d’origine électrique, accidentelle ou criminelle, sont parmi les sinistres les plus destructeurs. Au-delà des pertes matérielles, ils impliquent souvent de lourds travaux de reconstruction et un coût émotionnel non négligeable. Sécuriser les installations électriques réduit vraiment le risque.
Le cambriolage est une autre source de préoccupation : intrusion, effraction ou vol, cela génère des pertes financières, mais aussi un sentiment d’insécurité durable. Renforcer les points d’accès comme les portes et fenêtres reste accessible financièrement, et limite les dégâts, même sans assurance tous risques.
Enfin, les catastrophes naturelles – tempêtes, inondations, glissements de terrain – peuvent générer des dégâts importants jusqu’à l’isolement des habitants. Anticiper passe par la vérification des risques locaux auprès d’organismes officiels et l’ajout, si besoin, d’une couverture adaptée.
| Type de Sinistre | Impact Matériel | Impact Financier | Mesures Préventives |
|---|---|---|---|
| Dégâts des eaux | Sols, murs, meubles | Réparations coûteuses | Vérifier les installations, couper l’eau au besoin |
| Incendies | Destruction des biens et de la structure | Travaux de reconstruction élevés | Installer des détecteurs, contrôler les équipements électriques |
| Cambriolage | Vol des biens personnels | Remplacement, réparations | Renforcer les accès |
| Catastrophes naturelles | Endommagements massifs | Coûts très élevés si non couvert | Identifier les risques régionaux, adapter sa protection |
Vulnérabilités spécifiques liées à un budget limité
Disposer d’un budget serré complique la gestion d’un sinistre. Beaucoup se tournent vers des contrats d’assurance habitation low-cost, où le prix bas s’accompagne souvent de garanties limitées, plafonds d’indemnisation bas et exclusions fréquentes.
Le risque de sous-assurance est fréquent : déclarer une valeur de biens inférieure à la réalité, c’est risquer une indemnisation trop faible. Par exemple, un mobilier mal estimé laisse des frais importants à la charge de l’occupant.
Des franchises élevées constituent également un frein : chez certains assureurs, le reste à charge après remboursement peut annuler quasiment la prise en charge. Une mauvaise surprise pour les foyers modestes fréquemment confrontés à de telles restrictions.
Défis courants avec un contrat low-cost
| Problème | Conséquences | Solutions potentielles |
|---|---|---|
| Garanties limitées | Certains sinistres non pris en charge | Choisir les garanties les plus pertinentes |
| Sous-assurance | Indemnisation réduite | Faire l’inventaire précis de ses biens |
| Franchises élevées | Dépenses importantes en cas de sinistre | Comparer les franchises avant de souscrire |
Bon à savoir
Je vous recommande de vérifier régulièrement vos garanties d’assurance et d’ajuster la couverture en fonction de la valeur réelle de vos biens.
Un conseil souvent négligé : relire ses garanties et ne déclarer que la valeur réelle de ses biens. Même si votre mobilier vient du réemploi ou de la seconde main, justifiez chaque achat avec une preuve ou photo, pour maximiser la prise en charge.
Mesures simples et économiques pour prévenir les sinistres
Certains sinistres restent imprévisibles, mais adopter des mesures préventives simples réduit fortement les risques, même si l’on n’est pas bricoleur ni fortuné.
- Plomberie : vérification des joints, remplacement dès l’apparition de fuites.
- Électricité : contrôle visuel régulier, utilisation de multiprises avec disjoncteurs.
- Sécurité : renforcer portes et fenêtres (verrous, luminaires à détection), équiper les accès de poignées à verrou ou grilles.
- Toiture/fenêtres : vérification annuelle et réparation rapide après intempéries.
- Kit maison : avoir sous la main mastic, attaches, outils de base pour gérer l’urgence.
La formule lue dans des parcours d’utilisateurs en situation réelle : « Une inondation m’a coûté moins cher que prévu parce que j’ai réagi vite, coupé l’eau et pris des photos immédiatement. » Votre réactivité fait souvent la différence.
Choisir la bonne assurance habitation sans dépasser ses moyens
Tenez compte de votre situation réelle, sélectionnez un contrat incluant au moins les garanties dégâts des eaux, incendie, cambriolage et intempéries. Adaptez-le à vos besoins réels.
- Évaluez précisément vos biens : inventaire, photos, factures, même pour les meubles d’occasion.
- Comparez franchises et plafonds d’indemnisation.
- Lisez bien les exclusions : certains objets non couverts hors domicile, défaut d’entretien, etc.
- Ajustez selon votre vie : zone à risque, colocation, logement temporaire après sinistre.
Les premières heures après un sinistre
Ce qui est fait dans les toutes premières heures pèse lourdement sur l’indemnisation. La priorité consiste à stopper l’aggravation : couper l’eau au robinet général en cas de fuite, couper l’électricité si de l’eau a atteint des installations, aérer, bâcher une ouverture cassée, mettre à l’abri ce qui peut encore l’être. Ces mesures conservatoires sont attendues de l’assuré, et les frais engagés pour les réaliser sont fréquemment pris en charge à condition d’en conserver les justificatifs.
Deuxième réflexe : documenter avant de nettoyer. Photographiez chaque pièce touchée, les biens abîmés, l’origine apparente du dommage, y compris ce qui paraît secondaire sur le moment. Filmez si nécessaire. Ces images valent bien plus qu’une description écrite lorsque l’expert évaluera l’étendue des dégâts plusieurs jours ou plusieurs semaines plus tard, et elles ne coûtent rien à produire.
Troisième réflexe, souvent négligé : ne jetez rien et n’engagez aucune réparation définitive avant le passage de l’expert. Un meuble gonflé par l’eau, un appareil hors service, un morceau de canalisation défectueux peuvent devoir être examinés. Les remises en état urgentes destinées à sécuriser le logement restent possibles, mais elles doivent être photographiées avant intervention et facturées en bonne et due forme.
- Stopper la cause : eau, électricité, gaz
- Photographier avant tout déplacement ou nettoyage
- Conserver les biens endommagés jusqu’à l’expertise
- Garder les factures des dépenses d’urgence
- Noter la date, l’heure et les circonstances
Déclarer dans les délais, avec les bons éléments
Le délai de déclaration est fixé par le contrat, mais la loi impose un plancher : il ne peut être inférieur à cinq jours ouvrés pour la plupart des sinistres. Il est ramené à deux jours ouvrés en cas de vol. Pour un événement reconnu comme catastrophe naturelle, la déclaration intervient dans les trente jours suivant la publication de l’arrêté au Journal officiel. Ces durées figurent dans vos conditions générales : vérifiez-les plutôt que de vous fier à une moyenne entendue ailleurs.
Un retard n’entraîne pas automatiquement la perte de l’indemnisation. L’assureur ne peut opposer une déchéance que s’il démontre que ce retard lui a causé un préjudice, et cette sanction est écartée lorsque le retard résulte d’un cas fortuit ou de force majeure. Cela n’autorise pas à temporiser : plus la déclaration est tardive, plus il devient difficile d’établir les circonstances et de faire admettre l’étendue des dommages.
Une déclaration utile mentionne la date et l’heure de survenance, les circonstances constatées, la nature des dommages, une liste des biens touchés avec une estimation, les coordonnées des tiers concernés et, s’il y a lieu, le numéro du dépôt de plainte. Un envoi écrit avec preuve de réception protège de toute contestation sur la date. Pour un dégât des eaux entre voisins, le constat amiable rempli à deux accélère nettement le traitement du dossier.
Expertise, vétusté et franchise : où part l’argent
Passé un certain montant, l’assureur mandate un expert. Son rôle est de constater les dommages, d’en déterminer l’origine, d’évaluer le coût de remise en état et d’appliquer la vétusté, c’est-à-dire la perte de valeur liée à l’âge, à l’usage et à l’entretien des biens. C’est cette évaluation, et non votre propre estimation, qui sert de base à la proposition d’indemnisation qui vous sera adressée.
Deux modes d’indemnisation coexistent. En valeur d’usage, la vétusté est déduite : un bien ancien est remboursé nettement en dessous de son prix de remplacement. En valeur à neuf, une partie ou la totalité de cette déduction est effacée, sous conditions et généralement contre une cotisation plus élevée. Regardez laquelle des deux formules figure dans votre contrat avant de juger une proposition anormalement basse.
S’ajoute la franchise, montant qui reste systématiquement à votre charge. Un contrat économique assorti d’une franchise élevée peut aboutir à une prise en charge quasi nulle sur un petit sinistre. Pour les dégâts des eaux en immeuble, une convention entre assureurs désigne l’assureur de l’occupant du logement sinistré comme gestionnaire du dossier : il indemnise son assuré quelle que soit l’origine de la fuite, et les frais de recherche de fuite font l’objet d’une prise en charge encadrée.
Si le chiffrage vous paraît sous-évalué, vous pouvez demander une contre-expertise. Elle est en principe à votre charge, ce qui pèse sur un budget serré : vérifiez d’abord si votre contrat, ou une garantie de protection juridique, en prévoit le financement. En cas de désaccord persistant entre les deux experts, une tierce expertise peut être organisée pour départager les évaluations.
Quand le désaccord persiste avec l’assureur
Avant tout recours, demandez le rapport d’expertise et le détail du calcul : postes retenus, taux de vétusté appliqué, plafonds mobilisés, franchise déduite. Beaucoup de désaccords proviennent d’un poste oublié, d’un bien mal identifié ou d’une surface sous-estimée, et se règlent par un simple échange documenté avec le gestionnaire du dossier, pièces et photos à l’appui.
Si cela ne suffit pas, la voie normale est écrite et graduée : réclamation auprès du service dédié de l’assureur, puis saisine du médiateur de l’assurance lorsque la réponse ne vous satisfait pas. La procédure se fait par écrit et l’avis intervient au terme de plusieurs mois. Gardez à l’esprit que les actions nées d’un contrat d’assurance se prescrivent par deux ans : n’attendez pas d’avoir épuisé votre patience pour agir.
Enfin, avant de valider un accord d’indemnisation, relisez ce qu’il couvre exactement et ce qu’il solde. Vérifiez que les biens à remplacer, les travaux de remise en état et les frais annexes déjà engagés y figurent tous. Un accord signé trop vite pour toucher plus rapidement laisse rarement la possibilité de revenir sur les postes oubliés, et c’est précisément ce qui coûte cher quand le budget est serré.
Quels gestes simples réduisent le risque de dégât des eaux ?
Repérez la position du robinet d’arrêt général, contrôlez régulièrement les flexibles de machine à laver et de lavabo, surveillez les joints de douche et les traces d’humidité au plafond. Ces vérifications ne coûtent rien et interceptent la majorité des fuites avant qu’elles ne se propagent aux pièces voisines.
Comment limiter le risque d’incendie d’origine électrique dans un logement ?
Évitez d’enchaîner les multiprises sur une même sortie, ne laissez pas d’appareils chauffants sans surveillance, dépoussiérez ce qui chauffe et faites examiner une installation ancienne par un professionnel. Un tableau qui disjoncte régulièrement ou une prise qui noircit sont des signaux à ne pas ignorer.
Quels équipements dissuadent réellement une intrusion ?
Un point de fermeture solide sur la porte principale, des ouvertures sécurisées en rez-de-chaussée et un logement qui ne paraît pas inoccupé produisent l’essentiel de l’effet dissuasif. Vérifiez aussi ce que votre contrat attend en matière de fermeture : certaines conditions de garantie en dépendent.
Que vérifier avant de laisser son logement vide plusieurs jours ?
Coupez l’eau, débranchez les appareils qui peuvent l’être, videz les denrées périssables et assurez-vous que rien ne signale une absence prolongée depuis l’extérieur. Prévenez une personne de confiance capable d’intervenir. Vérifiez aussi si votre contrat prévoit des conditions particulières en cas d’inoccupation.
Quelles précautions prendre avant la saison froide ?
Protégez les canalisations exposées, notamment dans un garage ou une cave, faites entretenir l’appareil de chauffage et dégagez les évacuations d’eaux pluviales. Une canalisation qui gèle puis se rompt provoque des dégâts hors de proportion avec le coût de la précaution.