Sinistre logement : comment réagir vite et efficacement quand les moyens sont limités ? Une fuite d’eau, une tempête ou un incendie peuvent bouleverser du jour au lendemain votre quotidien – surtout lorsque chaque euro compte. Voici une méthode pratique pour hiérarchiser vos priorités et éviter les pièges, basée sur les situations les plus fréquentes rencontrées par les locataires et propriétaires en France.
Comprendre les enjeux d’un sinistre dans un logement
Un sinistre correspond à un événement imprévu causant des dommages matériels : dégât des eaux, incendie, inondation, tempête, explosion ou acte de vandalisme. La vie quotidienne se trouve parfois bouleversée, rendant parfois les lieux difficiles, voire impossibles à habiter.
Lorsque le budget est serré, la moindre dépense imprévue peut fragiliser la situation. Réparations, remplacement des biens, relogement temporaire : chaque poste de dépense doit être rationalisé, tout en restant vigilant sur la sécurité et l’aspect administratif.
Avant de se lancer dans les réparations, il est indispensable de garantir la sécurité et de bien documenter chaque étape pour transmettre un dossier solide à l’assurance. Le choix des interventions à programmer en priorité conditionne ensuite la stabilité financière à court et moyen terme.
Bon à savoir
Je vous recommande de toujours prioriser la sécurité avant d’engager des réparations et d’utiliser des solutions temporaires pour limiter les dégâts tout en préservant vos preuves.
Assurer la sécurité des personnes et des lieux en cas de sinistre
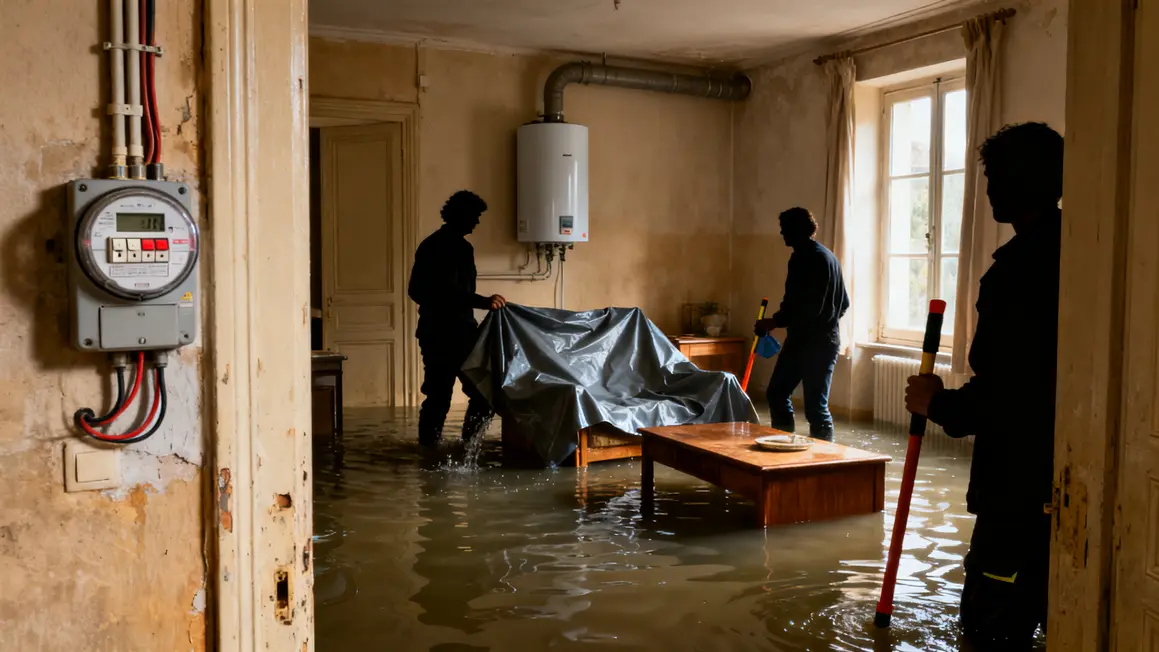
La première démarche consiste à sécuriser les lieux. Si une fuite, un court-circuit ou une structure fragilisée est suspectée, coupez immédiatement l’électricité, le gaz et l’eau. Évacuez si un danger immédiat menace les personnes. Dans les situations complexes (chute de plafond, inondation, risque d’effondrement), il est préférable de faire intervenir un professionnel ou d’alerter les secours.
Préservez autant que possible les biens indemnes en les isolant dans une pièce sûre, puis contactez le propriétaire ou le syndic pour signaler officiellement la situation. Utilisez temporairement des bâches ou solutions de fortune pour limiter les nouveaux dégâts, sans jamais vous mettre en danger.
Constituer des preuves et respecter les délais de déclaration
Documenter le sinistre est indispensable pour obtenir une indemnisation :
- Réalisez des photos et vidéos des dégâts sous différents angles.
- Créez un inventaire détaillé des biens touchés, avec factures ou preuves d’achat.
- Préparez un dossier expliquant les circonstances et l’évolution des dommages.
Respectez absolument les délais : 5 jours ouvrés pour la majorité des sinistres, 2 jours ouvrés en cas de vol, et 30 jours en cas de catastrophe naturelle. Envoyez votre déclaration par écrit, accompagnée de toutes les preuves, via l’espace client de l’assurance ou en courrier recommandé.
Identifier les responsabilités entre locataire, propriétaire et syndic
La répartition des responsabilités permet d’éviter des frais inutiles et de mieux cibler les démarches :
- Le locataire assure ses biens personnels et l’entretien courant.
- Le propriétaire prend en charge les réparations structurelles et la décence du logement.
- Le syndic intervient pour les sinistres touchant les parties communes.
| Responsabilité | Locataire | Propriétaire | Syndic de copropriété |
|---|---|---|---|
| Biens personnels | Assurance habitation couvrant les biens du locataire. | Non concerné. | Non concerné. |
| Équipements fixes et structurels | Entretien courant si mentionné dans le bail. | Réparations structurelles (murs, toitures, systèmes fixes). | Réparations sur les parties communes. |
| Parties communes | Signalement obligatoire | Signalement au syndic, participation via charges de copropriété. | Prise en charge directe par la copropriété. |
| Relogement temporaire | Possibilité d’aide via l’assurance habitation. | Obligation légale selon le bail. | Non concerné. |
Établir les priorités pour les réparations nécessaires
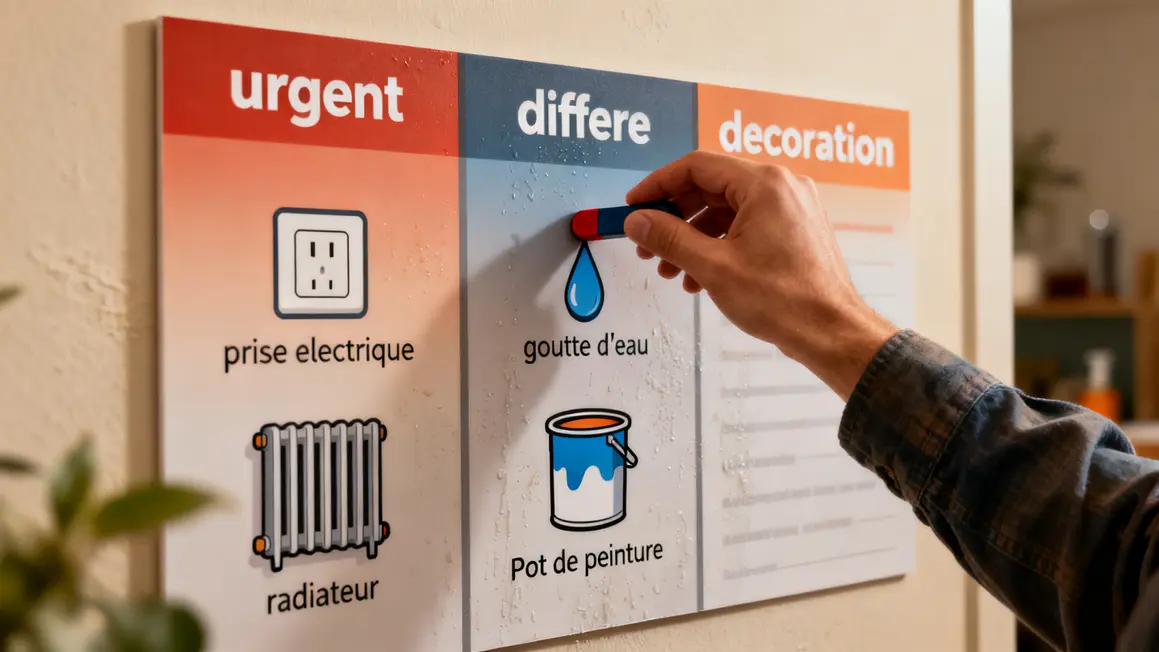
Le plus urgent : garantir la sécurité. Après un sinistre impliquant de l’eau ou du feu, faîtes vérifier en priorité le tableau électrique et les installations sensibles (électricité, gaz). Coupez les alimentations en cas de doute et ne tentez pas de réparation complexe sans professionnel qualifié.
Traitez sans attendre les infiltrations et l’humidité : asséchez rapidement murs et sols, colmatez ou faites colmater les fuites pour éviter d’aggraver les dégradations (moisissures, effondrements). L’accès à un chauffage d’appoint peut également être prioritaire en hiver, le temps de remettre en service l’installation principale.
- Inspection sécurité : électricité, gaz, plafonds fragilisés
- Assèchement et colmatage des sources d’humidité
- Installation temporaire ou réparation du chauffage
Ne passez aux réparations décoratives (peinture, sols, mobilier) qu’une fois la structure assainie et les risques maîtrisés. Demandez plusieurs devis pour les travaux importants et vérifiez les assurances des professionnels consultés.
Bon à savoir
Je vous recommande de ne jamais engager des travaux décoratifs avant d’avoir assuré la solidité structurelle de votre logement.
Avancer étape par étape :
- Listez et classez les réparations : urgent / différé / décoration.
- Distinguez ce qui peut être fait soi-même de ce qui nécessite un spécialiste.
- Évitez d’engager des frais inutiles tant que l’expert assurance n’est pas passé si l’assurance l’exige.
Trouver des aides et réduire les coûts des réparations
Plusieurs soutiens existent selon la gravité des dommages :
- Fonds de solidarité logement (FSL) pour les situations précaires : contactez le service social de votre département.
- Aides locales, mairies, conseils départementaux après sinistres majeurs.
- Programmes nationaux type MaPrimeRénov’ ou Anah pour les travaux d’isolation ou de chauffage.
- Ressourceries, associations, structures solidaires : matériaux à petit prix ou gratuits.
Astuce : comparez toujours les devis et privilégiez des solutions modulaires par étape pour répartir vos dépenses. Certaines réparations simples peuvent parfois être réalisées en auto-réhabilitation, à condition de respecter les normes et de ne pas prendre de risque inutile.
Éviter les erreurs fréquentes qui peuvent aggraver la situation
- N’effectuez aucun gros travaux avant la venue de l’expert assurance : photographiez, listez, sauvegardez chaque preuve.
- Ne négligez pas les pathologies invisibles (humidité, moisissures) : surveillez leur développement et réagissez vite.
- Respectez les démarches administratives : tous les justificatifs doivent être archivés (factures, inventaires, échanges avec l’assureur).
- N’investissez pas dans l’esthétique au détriment du fonctionnel : confort thermique et solidité priment sur la décoration.
Gardez la tête froide et sollicitez conseils et informations auprès d’associations de locataires, de défense des consommateurs ou auprès de votre assureur à la moindre question.
En optimisant chaque étape sécurité, preuves, contacts, priorisation, aides la gestion d’un sinistre logement avec un budget serré devient moins angoissante. Partagez dans les commentaires vos retours d’expérience ou vos astuces pour faire face aux imprévus ! Si cet article vous est utile, pensez à le partager pour aider d’autres personnes dans la même situation. Un prochain focus sur les recours en cas de litige avec l’assurance vous intéresserait-il ? Signalez-le ci-dessous !
Sources à consulter : Service-public.fr, Fédération Française de l’Assurance.
Rédigé par Rédaction VDL, auteur éditorial du site asseureka.fr, spécialisé en rédaction web et informations pratiques pour la gestion des sinistres.
Pouvez-vous contester les conclusions de l’expert mandaté par l’assureur après un dégât des eaux ?
Oui. Vous pouvez faire appel à un expert d’assuré, dont les honoraires restent en principe à votre charge. Les deux experts confrontent leurs positions ; en cas de désaccord persistant, un tiers expert peut être désigné selon la procédure du contrat. Ne signez aucun accord de règlement avant la fin de cette discussion.
Quelle différence entre une indemnisation en valeur d’usage et en valeur à neuf après un sinistre ?
La valeur d’usage correspond à la valeur du bien au jour du sinistre, après application d’un abattement pour vétusté. La formule dite valeur à neuf prévoit, sous conditions, un complément lorsque le bien est effectivement remplacé ou reconstruit, sur présentation des factures. Le mécanisme retenu figure aux conditions particulières.
Qui prend en charge les dégâts quand la fuite vient d’une canalisation en partie commune ?
L’origine détermine le responsable : une canalisation relevant des parties communes engage la copropriété et son assurance, gérée par le syndic. Signalez le sinistre au syndic et à votre assureur en parallèle, et faites tracer par écrit la recherche de fuite. Le règlement entre assureurs suit des conventions professionnelles.
Le dépôt de plainte est-il indispensable pour un sinistre lié à un vol ou à un acte de vandalisme ?
Le récépissé de dépôt de plainte est généralement exigé pour instruire ce type de dossier : il date les faits et les qualifie. Déposez plainte au commissariat ou à la gendarmerie, conservez le récépissé et joignez-le à votre déclaration. Photographiez les traces d’effraction avant toute remise en état, elles deviennent introuvables ensuite.
Que faire des gravats et des meubles détruits avant le passage de l’expert ?
Ne jetez rien tant que les dommages n’ont pas été constatés : les biens détruits servent de preuve. Photographiez-les, listez-les et stockez-les si l’état sanitaire le permet. Une fois l’accord obtenu, l’évacuation passe par la déchèterie ou par une benne, certains matériaux relevant de filières de reprise. Conservez les justificatifs d’évacuation.