Obtenir une assurance auto jeune conducteur est souvent un casse-tête : tarifs élevés, options obscures et risques d’erreurs coûteuses. Pourtant, il existe des moyens concrets pour économiser tout en restant bien protégé. Découvrez dans cet article les informations essentielles et des conseils directement applicables pour choisir la meilleure assurance sans tomber dans les pièges les plus fréquents.
Comprendre le statut de jeune conducteur et ses implications
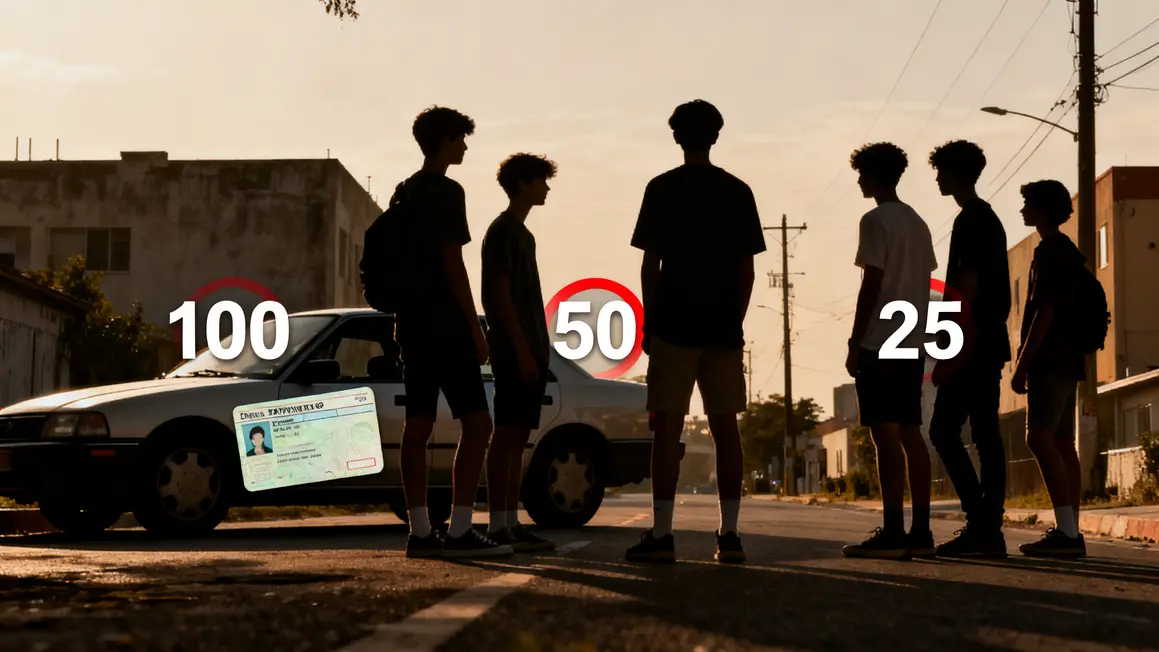
Le statut de jeune conducteur en France s’applique à toute personne titulaire du permis de conduire depuis moins de trois ans, ou restée non assurée aussi longtemps. Ce public est soumis à des règles spécifiques : principalement, une surprime appliquée au contrat d’assurance, qui reflète le risque statistiquement plus élevé. Ce supplément tarifaire la surprime légale se décline ainsi : +100 % la première année, +50 % la seconde, +25 % la troisième. Après trois ans sans sinistre responsable, cette majoration disparaît.
La conduite accompagnée permet de diviser la surprime de moitié la première année, valorisant la formation pratique et encourageant une conduite sereine. Des compagnies proposent aussi des réductions pour les stages de conduite ou de prévention des risques routiers (freinages d’urgence, perte d’adhérence, etc.), et ces initiatives réduisent souvent la prime annuelle.
Le manque d’expérience explique que les jeunes conducteurs soient impliqués plus fréquemment dans des sinistres graves : conduite urbaine ou de nuit, trajets pendulaires… Pour limiter l’impact financier et réduire la surprime, miser sur la formation, la prudence et la transparence avec les assureurs constitue le meilleur atout pour bâtir un historique solide.
Facteurs qui influencent le coût d’une assurance auto jeune conducteur
Différents points expliquent pourquoi les tarifs varient fortement pour une même situation :
- Le choix du véhicule : une voiture puissante ou neuve coûte plus cher à assurer. Un modèle simple, ancien ou d’occasion limite la prime.
- Le profil du conducteur : bonus-malus, âge, sexe et antécédents assuranciels sont pris en compte, un début de malus entraîne des surcoûts.
- L’usage du véhicule : les trajets domicile-travail, un fort kilométrage ou un stationnement dans la rue augmentent les risques. Un usage occasionnel ou un garage privé rassure l’assureur.
Analyser ces paramètres permet de moduler le coût final de l’assurance, sans négliger les protections indispensables.
Les différentes formules d’assurance auto adaptées aux jeunes conducteurs
Faire le bon choix revient à évaluer la valeur de son véhicule, son budget et le niveau de risque supportable.
- Formule au tiers : couvre uniquement la responsabilité civile. Recommandée pour un véhicule ancien, elle n’indemnise pas les dégâts sur votre voiture ou vos blessures sans garanties complémentaires.
- Tiers étendu : inclut des options comme le vol, l’incendie ou le bris de glace. Bon compromis pour une voiture d’occasion ou de valeur moyenne : couverture modulable et coût maîtrisé.
- Tous risques : la formule la plus complète ; elle englobe tous les sinistres, même responsables. Idéale pour un véhicule neuf ou acquis en LOA/crédit, cette option est coûteuse mais sécurisante.
Un niveau de protection inadéquat (trop bas pour une auto récente ou trop élevé pour une citadine ancienne) peut devenir un piège. Ajustez la formule à vos besoins réels.
Bon à savoir
Je vous recommande de toujours évaluer la valeur de votre véhicule et vos besoins spécifiques avant de souscrire à une formule d’assurance. Cela vous évitera des coûts inutiles ou des manques de couverture.
Les principaux pièges à éviter lors de la souscription
- Se focaliser sur le prix sans examiner les garanties et franchises : une prime basse peut masquer des exclusions majeures ou des franchises très élevées.
- Négliger les conditions générales : prêt non déclaré, usage professionnel la non-déclaration de certains usages ou la lecture trop rapide du contrat sont source de refus d’indemnisation.
- Fraude sur le conducteur principal : désigner un parent comme conducteur habituel si ce n’est pas la réalité expose à de lourdes conséquences en cas de sinistre.
- Souscrire des options inutiles : choisir des extensions premium sur une vieille voiture ou accepter des services non utilisés fait rapidement grimper la facture.
Conseils pratiques pour réduire le coût de l’assurance auto jeune conducteur
- Optez pour une voiture modeste (moins de 6 CV) et courante afin de limiter les réparations et les primes.
- La conduite accompagnée réduit significativement la surprime et offre souvent une remise immédiate.
- Comparez systématiquement plusieurs devis, en ligne ou via les courtiers, et lisez l’intégralité des garanties.
- Ajustez précisément les options : tiers suffit pour une voiture ancienne, intermédiaire ou tous risques pour une neuve ou en LOA.
- Renégociez après un à deux ans sans incident et surveillez l’évolution des besoins et tarifs chaque année.
Garanties essentielles et facultatives à privilégier
- Responsabilité civile obligatoire pour tous.
- Garantie du conducteur : incontournable pour être indemnisé après un accident personnel.
- Assistance dépannage (idéalement dès le premier kilomètre), surtout utile pour les trajets réguliers ou ruraux.
Options à sélectionner selon la situation
- Vol, incendie, bris de glace : pour un véhicule récent ou stationné dans la rue.
- Renoncez à l’assurance tous risques et aux garanties accessoires si vous conduisez une petite voiture d’occasion.
| Type de garantie | Utilité | Type de véhicule concerné |
|---|---|---|
| Responsabilité civile | Obligatoire pour tout conducteur. | Tout type de véhicule. |
| Garantie du conducteur | Protège le conducteur pour ses préjudices corporels. | Tout conducteur jeune ou expérimenté. |
| Assistance dépannage | Évite l’immobilisation, utile hors des centres urbains. | Particulièrement intéressante pour trajets réguliers ou longs. |
| Vol, incendie, bris de glace | Protection de sinistres spécifiques. | Voitures récentes ou stationnées en extérieur. |
| Tous risques | Ultra couvrant mais coûteux, à privilégier pour les véhicules neufs et financés. | Véhicule neuf, LOA, crédit. |
Les erreurs à éviter pour préserver sa couverture et éviter les mauvaises surprises
- Déclarer tout sinistre, même léger : ne pas déclarer un accident mineur peut se retourner contre vous si des séquelles apparaissent ou si la partie adverse saisit l’assureur.
- Adapter le niveau de couverture à la valeur et au mode de financement : ne pas sous-assurer une voiture neuve ou en LOA, ne pas sur-assurer une vieille citadine.
- Se montrer rigoureux sur la déclaration du conducteur principal pour éviter toute annulation d’indemnisation.
- Ne jamais accepter un accord verbal sans constat officiel ou sans déclaration écrite auprès de l’assureur.
Scénarios pratiques et cas concrets
Profil 1 : Étudiant avec citadine d’occasion (peu de kilomètres)
Une formule au tiers avec bris de glace et assistance kilométrique suffit largement. Privilégiez un véhicule abordable, limitez les kilomètres déclarés, et optez pour une franchise raisonnable.
Profil 2 : Jeune actif en LOA (voiture récente, trajets réguliers)
Ici, la formule tous risques est la norme, avec garanties vol, incendie et couverture de la valeur résiduelle. Un stationnement sécurisé et une comparaison des offres permettent d’optimiser le coût.
Profil 3 : Jeune conducteur issu de la conduite accompagnée
Profitez de la surprime réduite et choisissez une formule tiers étendu si le véhicule est partagé ou familial. Ajouter un parent expérimenté comme conducteur secondaire peut alléger encore la note.
| Profil | Formule recommandée | Garanties à privilégier | Astuces pour réduire les coûts |
|---|---|---|---|
| Étudiant citadine d’occasion | Tiers + bris de glace/assistance | Assistance 0 km, bris de glace | Limiter le kilométrage, choisir une franchise adaptée |
| Jeune actif LOA/neuf | Tous risques | Vol, incendie, dommages tous accidents | Stationnement fermé, comparer régulièrement |
| AAC/Parent conducteur second. | Tiers étendu | Vol, incendie, garantie conducteur | Parent conducteur secondaire |
La réussite d’une assurance auto jeune conducteur dépend du choix du contrat adapté et d’une excellente compréhension des pièges courants. Pour aller plus loin, consultez les informations sur le site du service public ou les pages de la Fédération Française de l’Assurance pour clarifier les points juridiques et techniques.
Quels ont été vos obstacles lors de la souscription de votre première assurance auto ? Partagez vos expériences, astuces ou questions ci-dessous pour aider d’autres jeunes conducteurs ! Si ce contenu vous a été utile, pensez à le transmettre à votre entourage ou sur vos réseaux sociaux pour accompagner d’autres jeunes automobilistes vers le bon contrat. Envisagez-vous de changer d’assurance prochainement ou souhaitez-vous mieux comprendre une clause particulière ? Faites-nous part de vos idées : elles pourraient inspirer nos prochains sujets.
Rédigé par : Rédaction VDL, auteur éditorial pour asseureka.fr expertise en vulgarisation, assurance, analyse de contrats. Informations vérifiées et actualisées le 22 juin 2024. Sources : Service public, Fédération Française de l’Assurance.
Qu’est-ce que le bonus-malus et quand commence-t-il à jouer ?
C’est le mécanisme qui fait évoluer votre cotisation selon votre historique : les années sans sinistre responsable la font baisser, un accident responsable la fait remonter. Il se construit dès votre premier contrat en votre nom. Les règles de calcul appliquées à votre situation figurent sur votre avis d’échéance.
Quelles conséquences un premier accident responsable a-t-il sur le contrat ?
Au-delà de la franchise à régler, il pèse sur votre historique et donc sur vos cotisations futures, y compris si vous changez d’assureur. Pour un conducteur débutant, l’effet est d’autant plus marqué qu’aucune ancienneté ne vient l’amortir. Les modalités exactes sont détaillées dans vos conditions particulières.
Prêter son véhicule à un proche est-il couvert par le contrat ?
Cela dépend de ce que prévoit votre contrat quant aux conducteurs autorisés. Certaines formules acceptent le prêt occasionnel, parfois avec une franchise majorée, d’autres le restreignent aux personnes désignées. Vérifiez ce point avant de confier les clés, et non après : la découverte se fait sinon au moment du sinistre.
À quoi sert le relevé d’information lorsqu’on change d’assureur ?
Ce document retrace votre historique d’assurance : durée, sinistres déclarés, coefficient appliqué. Le nouvel assureur s’appuie dessus pour tarifer votre contrat. Demandez-le à votre assureur actuel avant toute démarche et vérifiez son contenu : une erreur sur un sinistre s’y corrige plus facilement que plus tard.
Que se passe-t-il si l’assureur résilie le contrat après un sinistre ?
Une résiliation à l’initiative de l’assureur complique la recherche d’un nouveau contrat, car elle apparaît dans votre historique. Ne restez jamais sans assurance dans l’intervalle : circuler sans couverture est une infraction et aggrave nettement votre profil. Entamez les démarches dès la notification reçue.