Accéder à un crédit immobilier en 2026 implique de bien comprendre l’assurance emprunteur, ses réformes récentes et toutes les options pour sécuriser votre projet. Ce guide détaille les évolutions clés, les lois en vigueur, les garanties à privilégier, mais aussi comment comparer et changer d’assurance pour économiser.
Résumé des points clés
- L’assurance emprunteur protège emprunteurs et banques en cas d’aléas de remboursement.
- Les lois récentes renforcent la liberté de choix et la transparence.
- Des économies sont réalisables en comparant les offres adéquates.
Qu’est-ce que l’assurance emprunteur en 2026
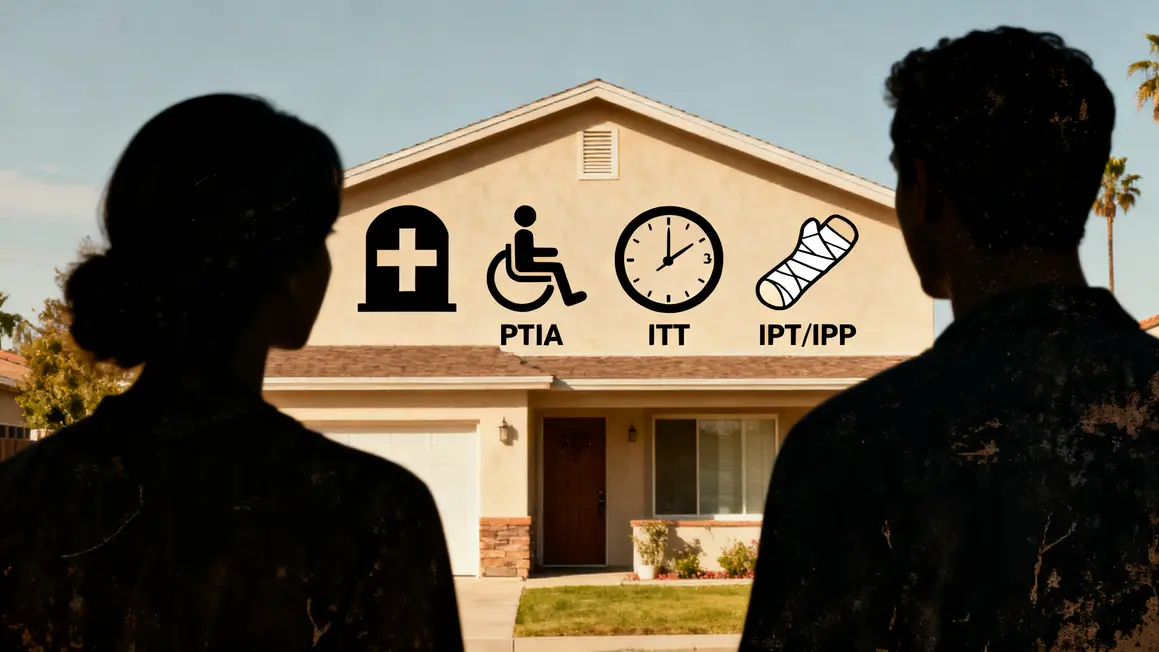
L’assurance emprunteur protège la banque, l’emprunteur et ses proches si des aléas de la vie entravent le remboursement d’un crédit immobilier. Différente de l’assurance habitation ou vie, elle prend le relais sur les mensualités ou le capital restant dû selon les situations couvertes. Les garanties principales couvrent le décès, la perte totale et irréversible d’autonomie (PTIA), mais aussi l’incapacité temporaire de travail (ITT) et l’invalidité permanente (IPT/IPP).
En 2026, la suppression partielle du questionnaire médical et la possibilité de changer d’assurance à tout moment ouvrent le choix à des contrats plus accessibles. Chaque profil d’emprunteur peut désormais personnaliser sa couverture et optimiser son coût.
L’assurance emprunteur est-elle obligatoire en 2026
Aucune loi ne l’impose, mais obtenir un prêt immobilier sans assurance est rare. Les banques l’exigent pour sécuriser le remboursement en cas d’aléas majeurs. Exception : si l’emprunteur dispose de garanties solides (patrimoine conséquent ou sûretés comme une hypothèque ou un nantissement), il peut négocier. La plupart des dossiers nécessitent toutefois la souscription d’une assurance pour éviter de freiner la demande de crédit.
Les principales lois encadrant l’assurance emprunteur en 2026
- Loi Lagarde : libre choix de l’assurance dès la demande de prêt. La banque ne peut la refuser qu’en cas de garanties non équivalentes.
- Loi Lemoine : résiliation à tout moment sans frais, suppression du questionnaire médical sous conditions (< 200 000 € par personne, remboursement avant 60 ans).
- Loi Chatel : information annuelle sur les conditions de résiliation.
- Droit à l’oubli et convention AERAS : facilitation d’accès à l’assurance pour les personnes ayant guéri d’une pathologie grave.
La loi Lemoine, notamment, a rendu le marché plus compétitif et transparent.
Bon à savoir
Je vous recommande de vous familiariser avec les lois Lagarde et Lemoine pour optimiser votre choix d’assurance et réduire vos coûts.
Comment résilier et changer d’assurance emprunteur facilement
Depuis la loi Lemoine, il suffit de présenter à la banque un nouveau contrat avec une équivalence de garanties (décès, PTIA, ITT, etc.). La banque a dix jours ouvrés pour accepter ou motiver un refus. Avant de résilier, demandez à votre nouvel assureur une attestation d’équivalence et comparez les coûts selon le TAEA (Taux Annuel Effectif d’Assurance). La démarche peut permettre d’importantes économies tout en optimisant la couverture.
Les garanties indispensables dans un contrat d’assurance emprunteur
Certaines garanties sont incontournables, d’autres seulement adaptées à certains profils :
- Décès : solde le crédit en cas de disparition, essentielle pour tous.
- PTIA : prise en charge totale en cas de perte d’autonomie extrême.
- ITT : mensualités couvertes en cas d’arrêt temporaire de travail, à privilégier pour une résidence principale.
- IPT/IPP : remboursement du prêt partiel ou total en cas d’invalidité durable.
- Chômage (facultative) : sous conditions strictes, plutôt pour les profils à risque.
L’équilibre entre garanties obligatoires et optionnelles dépend de l’âge, la profession, la santé et la nature du projet immobilier.
Le coût d’une assurance emprunteur en 2026 et comment le maîtriser
Le prix varie selon :
| Critères | Influence sur le coût |
|---|---|
| Âge | Cotisation moins élevée pour les jeunes, forte hausse après 40-50 ans. |
| Capital emprunté | Calcul des primes sur le montant total ou restant dû. |
| Garanties souscrites | Plus il y en a, plus le coût augmente. |
| Profil de risque | Surprimes possibles si risques médicaux ou professionnels. |
La comparaison entre contrats groupe des banques et offres individuelles permet souvent de réaliser des économies, notamment en sélectionnant les seules garanties utiles. Pour tout arbitrage, basez-vous sur le TAEA et vérifiez attentivement exclusions et délais de carence.
Rôle du questionnaire médical et droit à l’oubli en 2026
Le questionnaire médical n’est plus demandé si l’emprunt (par personne) est inférieur à 200 000 €, avec un remboursement achevé avant 60 ans. Le droit à l’oubli permet à ceux guéris d’une pathologie grave de ne plus déclarer certains antécédents, sous condition de délais (10 ans ou 5 ans si diagnostic avant 21 ans).
| Condition | Dispense de questionnaire | Droit à l’oubli possible |
|---|---|---|
| Prêt ≤ 200 000 € | Oui | Non concerné |
| Remboursement avant 60 ans | Oui | Non concerné |
| Pathologies graves guéries (+10 ans) | Non | Oui |
| Guérison (avant 21 ans, +5 ans) | Non | Oui |
| Maladie récente/non guérie | Non | Non |
Comment comparer les offres pour trouver la meilleure assurance emprunteur
- Garanties : décès, PTIA, ITT… adaptées à votre situation.
- Exclusions : situations non prises en charge (métiers à risque, maladies préexistantes…)
- Franchise : délai avant la prise en charge après un sinistre.
- Tarif global : basez la comparaison sur le TAEA et non seulement la mensualité.
La fiche standardisée d’information jointe à chaque offre fournit une vision claire. Les comparateurs en ligne, ou l’avis d’un courtier, peuvent affiner la sélection pour optimiser coût et garanties.
Erreurs fréquentes à éviter dans le choix d’une assurance emprunteur
- Privilégier le prix au détriment des garanties réelles : une fausse économie si la protection est insuffisante.
- Oublier de vérifier exclusions, franchises et délais de carence : impact direct en cas de sinistre.
- Négliger l’importance de l’ITT/IPT pour les actifs professionnels.
- Changer d’assurance sans valider une équivalence de garanties : risque de refus bancaire.
- Se limiter à une seule offre par manque de comparaison.
Questions fréquentes sur l’assurance emprunteur en 2026
| Question | Résumé de la réponse |
|---|---|
| Est-ce obligatoire ? | Non légalement, mais toujours exigé par les banques. |
| ITT : que couvre-t-elle ? | Prend en charge les mensualités lors d’un arrêt de travail. |
| Quand changer de contrat ? | À tout moment, après vérification de l’équivalence des garanties. |
| Équivalence garantie ? | Comparer Fiche Standardisée d’Information et nouvelles garanties. |
| Refus possible de la banque ? | Oui, uniquement si équivalence non respectée, décision motivée sous 10 jours ouvrés. |
| Économies réalisables ? | Souvent plusieurs milliers d’euros sur la durée du prêt. |
Découvrez quelles sont pour vous les garanties les plus stratégiques : comment avez-vous comparé ou renégocié votre contrat récemment ? Partagez vos choix ou vos questions en commentaire pour enrichir l’expérience de la communauté ! Si vous trouvez ces explications utiles, pensez à diffuser l’article autour de vous pour conseiller d’autres emprunteurs. Des sujets particuliers vous interrogent encore ? Signalez-les pour de prochains décryptages sur asseureka.fr.
Pour aller plus loin, vous pouvez consulter les sites du gouvernement et des associations de consommateurs pour actualiser vos démarches et découvrir de nouvelles réformes chaque année.
Article rédigé par Rédaction VDL pour asseureka.fr – Expertise en veille réglementaire et pédagogie assurantielle. Mise à jour : juin 2024.