De nombreux jeunes conducteurs découvrent que choisir une assurance auto adaptée est bien plus complexe qu’il n’y paraît. Entre modalités spécifiques, surprimes élevées et pièges des contrats, il est facile de commettre des erreurs coûteuses. Découvrez quelles sont les principales erreurs à éviter pour réduire les dépenses et sécuriser votre couverture.
Comprendre l’assurance auto pour les jeunes conducteurs
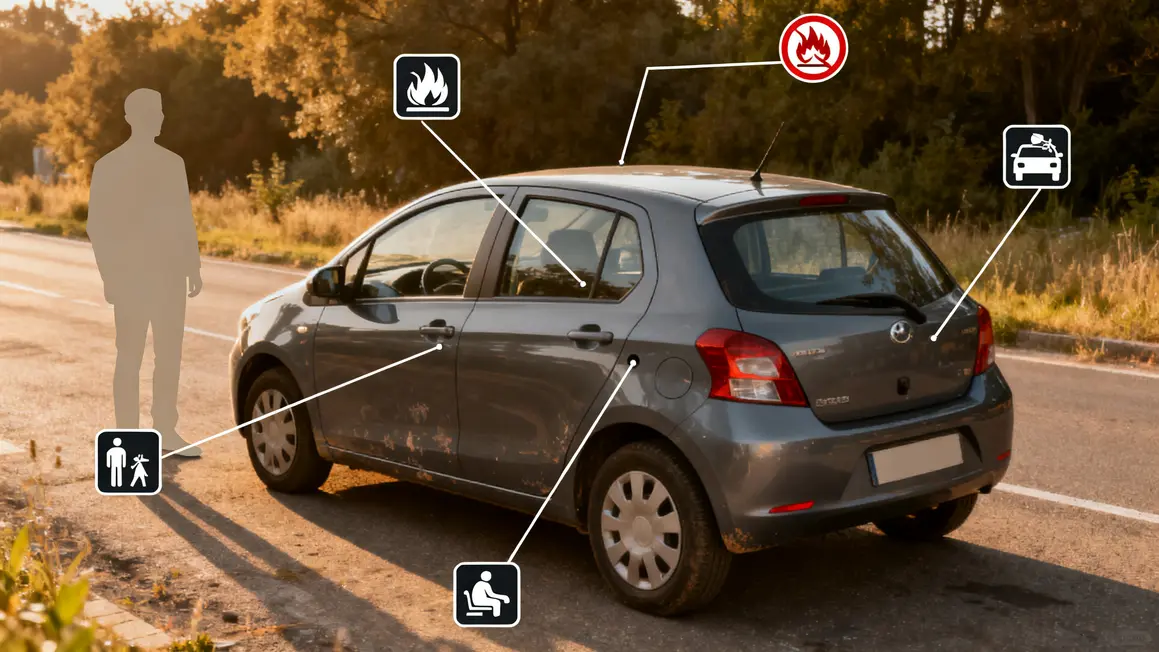
Une assurance auto jeune conducteur comprend plusieurs particularités. Les profils avec moins de trois ans d’expérience sont considérés à risque, ce qui implique une surprime légale pouvant grimper jusqu’à 100 % du tarif initial. Cette majoration décroît avec un historique sans sinistre responsable.
Le tarif dépend de la faible expérience de conduite, de la puissance du véhicule, mais également du coût estimé des réparations selon le modèle. Conduire une voiture sportive ou puissante, ou une auto chère à réparer, augmente significativement la prime.
Les différents types de couvertures
Tous les conducteurs doivent au moins souscrire une responsabilité civile, qui protège les tiers en cas d’accident responsable. Des options complémentaires existent : tiers étendu (vol, incendie, assistance), tous risques (protection maximale), et la protection du conducteur (dommages corporels subis).
| Type de couverture | Ce que cela garantit |
|---|---|
| Responsabilité civile | Dommages causés à des tiers |
| Tiers étendu | Responsabilité civile + vol, incendie, assistance |
| Assurance tous risques | Tous les dommages, y compris ceux que vous causez |
| Protection du conducteur | Dommages corporels du conducteur |
Adaptez vos garanties à la valeur du véhicule et à son usage quotidien. Pour une auto peu coûteuse, miser sur l’essentiel (vol, bris de glace, assistance) suffit souvent.
Pourquoi de mauvais choix coûtent cher
Souscrire des garanties trop élevées ou trop faibles, ignorer les franchises ou les exclusions, rater la déclaration de conducteurs secondaires : autant de risques qui peuvent littéralement doubler la facture ou exclure toute indemnisation en cas de sinistre. Certains témoignages d’assurés montrent que chaque détail peut avoir des conséquences sur la prise en charge et le coût sur plusieurs années.
- Garanties disproportionnées pour une vieille voiture : primes élevées et cotisations perdues.
- Oubli de déclarer les vrais kilomètres parcourus : surprime injustifiée.
- Conducteur non déclaré causant un accident : aucune indemnisation.
Prenez toujours le temps de lire l’intégralité des conditions générales pour éviter toute mauvaise surprise.
Bon à savoir
Je vous recommande de toujours lire attentivement les conditions générales de votre contrat d’assurance pour éviter tout malentendu.
Le choix du véhicule influe directement sur la prime
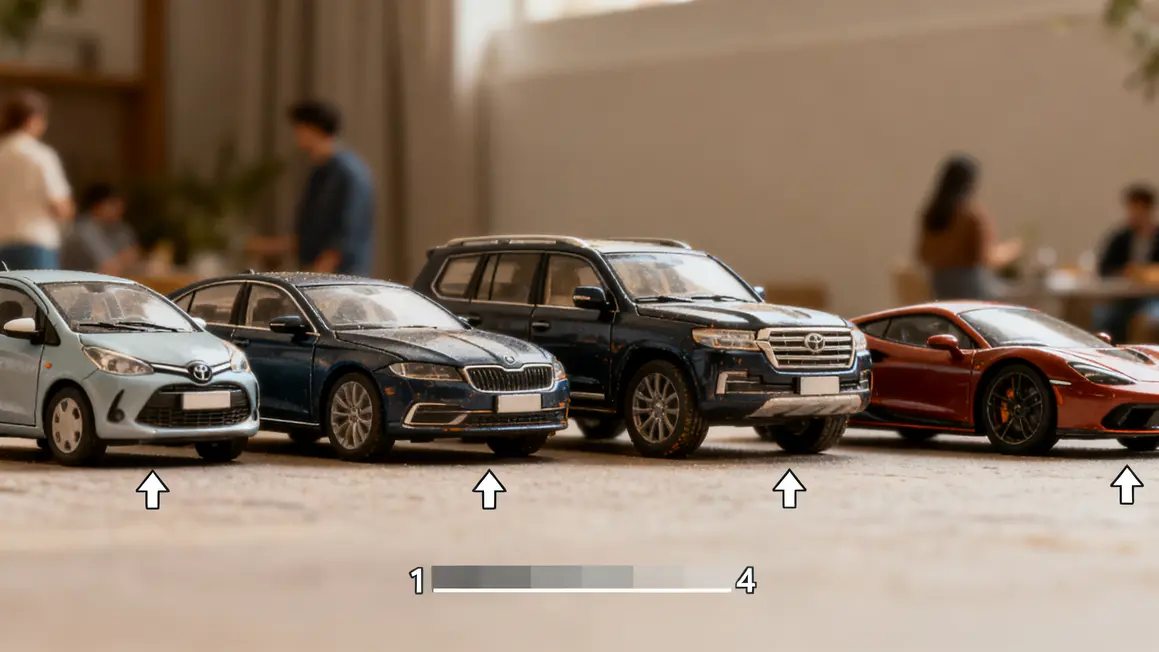
Les voitures puissantes, sportives ou luxueuses sont synonymes de primes d’assurance élevées. À l’inverse, les citadines ou modèles courants limitent le surcoût lié à l’assurance jeune conducteur.
| Type de véhicule | Impact sur la prime | Conseil |
|---|---|---|
| Citadine | Prime basse | Bon rapport sécurité/prix pour débuter |
| Berline | Prime moyenne à élevée | Vérifier les garanties proposées |
| SUV | Prime élevée | À éviter les premières années |
| Voiture sportive | Très élevée | À proscrire au début |
Avant achat, demandez systématiquement un devis assurance : certains jeunes évitent ainsi un surcoût imprévu sur plusieurs années de contrat.
Bon à savoir
Je vous recommande de privilégier une citadine ou un véhicule de gamme moyenne pour bénéficier d’une prime d’assurance plus abordable.
Adapter les garanties à la valeur et à l’usage
Opter pour une formule « tous risques » n’est pas judicieux si votre auto vaut 2 000 euros. Pour éviter de dépenser inutilement, ajustez vos garanties à la valeur du véhicule et à vos habitudes (fréquence et distance parcourues, stationnement, zone à risque).
| Type de véhicule | Usage | Niveau de garanties conseillé |
|---|---|---|
| Citadine d’occasion (<5 000 €) | Usage urbain, peu de km | Au tiers ou intermédiaire |
| Compacte récente (5 000-15 000 €) | Usage mixte, trajet régulier | Intermédiaire (vol, bris de glace) |
| Berline/SUV récent (>15 000 €) | Longues distances/forte valeur | Tous risques |
Comparer les devis pour ne rien laisser au hasard
Il ne suffit pas de prendre la première offre. Comparez au minimum trois devis. Portez une attention particulière aux franchises, plafonds d’indemnisation et exclusions. Les options d’assistance, souvent oubliées par les jeunes, peuvent transformer votre expérience d’un sinistre.
Une formule tous risques couvre-t-elle vraiment tout ?
Non, l’appellation prête à confusion : même la formule la plus complète comporte des exclusions, des franchises et des conditions d’application. Elle élargit le champ des dommages pris en charge, elle ne le rend pas illimité. Lisez les exclusions avant de considérer le sujet réglé.
Que risque-t-on à ne pas déclarer une résiliation ou un sinistre antérieur ?
Ces éléments figurent dans votre historique d’assuré et sont vérifiables. Une omission découverte plus tard fragilise le contrat au moment où vous en avez besoin. Mieux vaut annoncer une situation défavorable et obtenir une proposition adaptée qu’un tarif bâti sur une déclaration incomplète.
L’usage déclaré du véhicule doit-il correspondre à la réalité ?
Oui, un usage strictement privé, des trajets domicile-travail réguliers ou un usage professionnel n’exposent pas aux mêmes risques et ne se tarifent pas de la même façon. Si votre situation évolue, signalez-le : la mise à jour est simple, la régularisation après sinistre ne l’est pas.
Peut-on rouler pendant le transfert d’un contrat à un autre ?
Il ne doit exister aucune journée sans couverture, ce qui suppose de faire coïncider la fin de l’ancien contrat avec la date d’effet du nouveau. Obtenez la confirmation écrite du nouvel assureur avant de résilier, et conservez les deux documents.
Que se passe-t-il si deux contrats couvrent le même véhicule ?
Payer deux cotisations n’améliore en rien l’indemnisation et complique le traitement du dossier, chaque assureur cherchant à situer l’intervention de l’autre. Cette situation survient souvent après un changement mal finalisé. Vérifiez que la résiliation a bien été enregistrée.