Différents accidents du quotidien peuvent coûter cher, même lorsqu’ils résultent d’une simple inattention. Vous cherchez à comprendre la responsabilité civile, savoir à quoi elle sert et surtout comment s’en prémunir à moindre coût ? Ce guide concret vous donne tous les repères essentiels, sans jargon, pour débuter en toute sérénité et protéger son budget.
Résumé des points clés
- La responsabilité civile vise à réparer les dommages causés à autrui.
- Une assurance responsabilité civile peut éviter des frais élevés.
- Différentes formes de responsabilités civiles existent.
Qu’est-ce que la responsabilité civile en termes simples
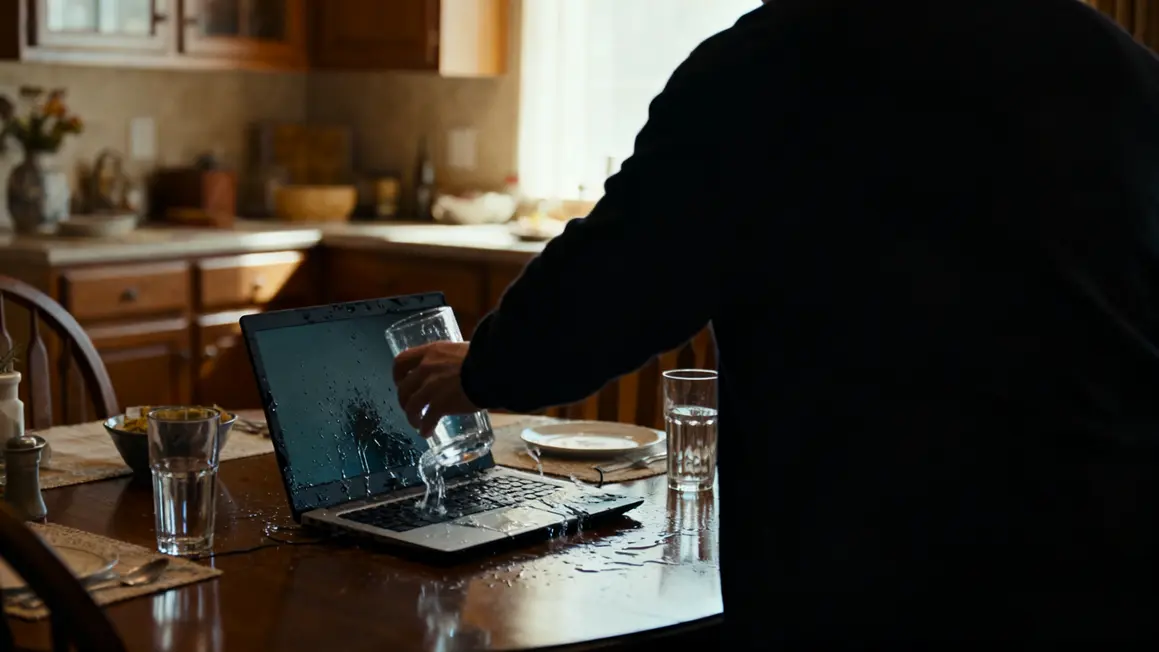
La responsabilité civile repose sur un principe de base : réparer les dommages causés à autrui, qu’ils soient matériels, corporels ou immatériels. Elle est issue du Code civil et engage quiconque doit réparer un préjudice qu’il a causé par faute, négligence ou imprudence. Si un geste maladroit, comme renverser de l’eau sur un ordinateur lors d’un repas, entraîne un dommage, il vous incombe de le compenser.
Pour que la responsabilité civile soit engagée, trois critères doivent être réunis :
- Dommage identifiable : perte, blessure ou dégradation constatée (objet cassé, blessure, perte financière…).
- Faute : comportement inadapté, imprudence ou manque d’attention.
- Lien de causalité direct avec le dommage.
Exemple : En renversant accidentellement un verre sur l’ordinateur d’un ami, la faute (geste maladroit), le dommage (ordinateur hors d’usage) et le lien entre les deux sont établis.
Bon à savoir
Je vous recommande de vérifier si votre contrat inclut la couverture responsabilité civile pour vos enfants ou animaux.
Deux aspects sont complémentaires : d’une part la dimension légale – vous êtes juridiquement responsable –, d’autre part l’assurance responsabilité civile. Cette assurance prend en charge les frais pour vous, dans les limites prévues au contrat. Sans assurance, vous devez régler les réparations vous-même, ce qui peut parfois s’avérer très onéreux. Notez que les enfants (et parfois les animaux de compagnie) sont également concernés. Les exemples suivants préciseront ces situations concrètes.
Pourquoi la responsabilité civile est essentielle au quotidien
Un incident banal peut rapidement engendrer des coûts importants, d’où l’importance d’une bonne garantie. Quelques situations fréquentes :
- Un ballon cassant la vitre du voisin ou une étagère renversée au supermarché.
- Dégât des eaux : fuite qui détériore le plafond ou les meubles d’un voisin.
- Incident avec un animal : chien blessant un passant ou détruisant des plantations.
Dans chacun de ces cas, une assurance responsabilité civile couvrira les réparations ou le dédommagement, évitant de payer de sa poche. Sans cette garantie, la facture peut devenir préoccupante, surtout avec un petit budget.
Exemple concret : dégât des eaux entre voisins
Une fuite chez vous provoque une infiltration et endommage l’appartement du dessous. Si cette fuite est de votre fait, la réparation incombe à votre responsabilité civile. L’assurance indemnise le voisin et vous évitez un lourd coût direct.
Les différents types de responsabilité civile à connaître
Il existe plusieurs formes de responsabilité civile à distinguer :
- Responsabilité civile vie privée : couvre les dommages involontaires causés hors activité professionnelle (en famille, entre voisins…).
- Responsabilité civile habitation : liée à votre logement (dégâts, incendies, objets tombant par la fenêtre…).
- Responsabilité civile professionnelle : spécifique à une activité professionnelle ; à souscrire séparément.
Vérifiez toujours l’étendue des garanties, les plafonds et exclusions (exclusions d’activités à risque, plafonds de remboursement).
Bon à savoir
Je vous recommande de lire attentivement les exclusions de votre contrat avant de souscrire pour savoir ce qui n’est pas pris en charge.
Quels dommages sont couverts par l’assurance responsabilité civile
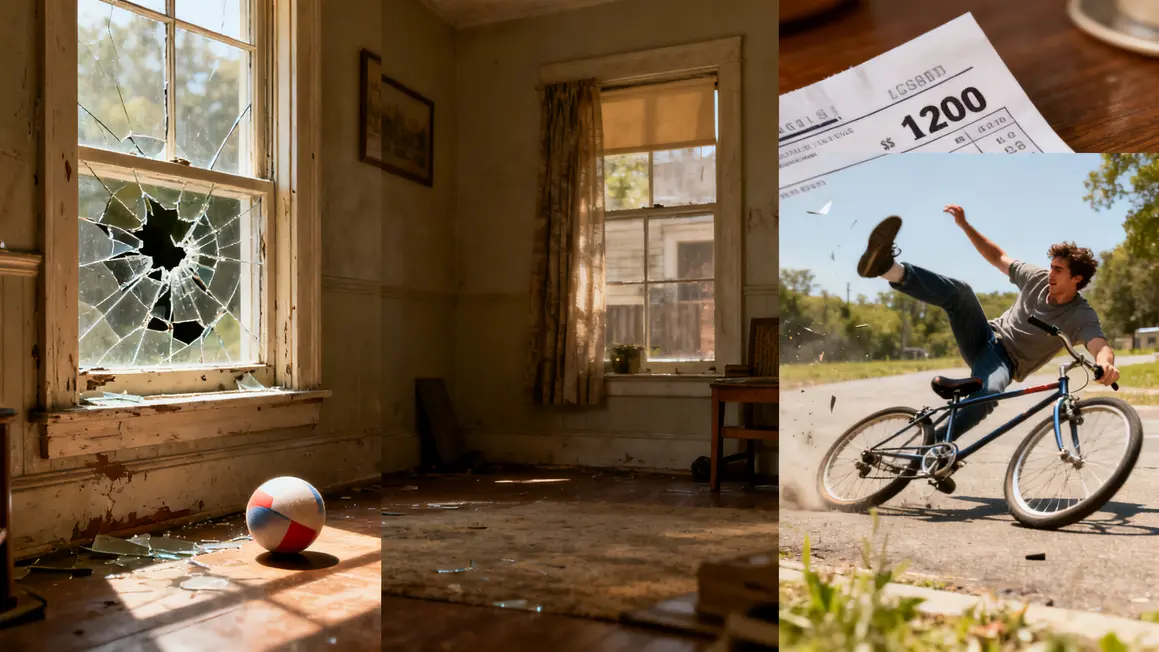
Généralement, l’assurance prend en charge trois types de dommages causés à un tiers :
- Dommages matériels : destruction d’objets, casse d’un téléphone, bris d’une vitre.
- Dommages corporels : blessure involontaire à une personne (chute, accident de vélo, morsure de chien).
- Dommages immatériels : préjudice financier ou moral, perte économique due à un accident ou un propos diffamatoire.
Attention : seuls les tiers (personnes non assurées sur votre contrat) sont concernés. Les réparations de vos propres biens ne sont pas couvertes.
Quelles sont les exclusions fréquentes ?
- Actes volontaires (dommages délibérés)
- Dommages à soi-même ou à ses proches
- Activités à risque particulières
- Sanctions pénales
Les cas où l’assurance responsabilité civile est obligatoire
Dans certains cas, la souscription n’est pas une option : elle est requise par la loi ou les contrats. Par exemple :
- Les locataires : bailleur exigeant une assurance habitation avec garantie responsabilité civile
- Certaines copropriétés
- Activités à risque (sports, animaux dangereux, etc.)
Mieux vaut alors vérifier clauses et exclusions avec attention, surtout pour éviter des frais imprévus.
Comment vérifier votre couverture actuelle pour économiser
Avant de souscrire une nouvelle assurance, vérifiez d’abord vos contrats : habitation, scolaire, carte bancaire… Pour chaque contrat, recherchez la garantie adaptée, les plafonds de remboursement, les éventuelles franchises et exclusions. Adaptez si besoin pour éviter les doublons et alléger vos cotisations :
| Type de contrat | Garantie responsabilité civile à rechercher | Éléments à vérifier |
|---|---|---|
| Assurance habitation | Responsabilité civile vie privée | Plafonds, franchises, exclusions liées au logement |
| Assurance scolaire | Incidents en milieu scolaire/extrascolaire | Limites d’indemnisation, activités couvertes |
| Carte bancaire | Garantie pour incidents à l’étranger | Restrictions géographiques, situations spécifiques |
Qui est considéré comme un tiers dans un contrat de responsabilité civile ?
Un tiers est une personne extérieure au contrat, donc distincte de vous et des personnes couvertes par la garantie, comme les membres de votre foyer. C’est une notion décisive : un dommage causé à quelqu’un qui n’est pas un tiers au sens du contrat ne déclenche pas la garantie.
Que veut dire être mis en cause après un incident ?
C’est être désigné comme responsable possible d’un dommage par une personne qui demande réparation. La mise en cause n’établit pas la responsabilité, elle ouvre la discussion. Dès qu’elle survient, transmettez-la à votre assureur sans y répondre sur le fond par vous-même.
Qu’appelle-t-on un préjudice moral ?
Il s’agit d’une atteinte qui ne se traduit pas par une perte matérielle directe, comme une souffrance ou une atteinte à la réputation. Sa reconnaissance et son évaluation obéissent à des règles propres. Sa prise en charge dépend du périmètre défini par votre contrat.
Que couvre l’option défense-recours associée à la responsabilité civile ?
Elle vise deux situations : vous défendre lorsque votre responsabilité est recherchée, et agir contre un tiers pour obtenir réparation d’un dommage que vous avez subi. Elle est souvent adossée au contrat de responsabilité civile, avec un périmètre plus étroit qu’une protection juridique complète.
Que signifie une responsabilité partagée entre deux personnes ?
Quand chacun a contribué à la survenue du dommage, la réparation peut être répartie plutôt que supportée par un seul. Cette répartition s’apprécie à partir des circonstances établies. C’est une raison supplémentaire de décrire les faits précisément et sans interprétation dès la déclaration.