

L’assurance auto pour jeune conducteur peut sembler complexe et coûteuse au premier abord. Pourtant, bien s’informer permet de trouver la formule la plus adaptée à votre budget et d’éviter de nombreuses erreurs de débutant. Ce guide pratique fait le tour des points clés à connaître, des pièges à éviter et des astuces simples pour payer le juste prix, même si vous débutez et que votre budget est limité.
Comprendre ce qu’est un jeune conducteur en assurance
Un jeune conducteur en assurance n’est pas défini par l’âge mais par l’expérience au volant : toute personne ayant obtenu son permis depuis moins de trois ans ou sans historique d’assurance récent (trois ans ou plus sans contrat) est considérée comme telle. Cela peut concerner aussi bien un adulte ayant passé son permis tardivement qu’un tout nouveau conducteur.
Ce statut implique un certain niveau de risque aux yeux des assureurs, principalement en raison du manque d’expérience et donc d’un risque statistique plus élevé d’accident.
À noter : suivre la conduite accompagnée réduit la durée et le montant de la surprime imposée aux jeunes conducteurs. Ce dispositif, accessible dès l’adolescence, est donc à considérer pour optimiser à long terme le coût de l’assurance auto.
Pourquoi souscrire une assurance auto est obligatoire
En France, assurer son véhicule est une obligation légale. La garantie minimale, appelée assurance au tiers, couvre les dommages matériels et corporels causés à autrui. Rouler sans assurance expose à des sanctions sévères : amende pouvant atteindre 3750 €, confiscation du véhicule, suspension de permis.
Outre la loi, une absence d’assurance entraîne un risque financier majeur pour l’automobiliste comme pour les victimes en cas de sinistre. Une formule de base protège donc aussi votre budget face à l’imprévu.
Ce qui rend l’assurance jeune conducteur plus chère
Les compagnies d’assurance appliquent une surprime automatique aux jeunes conducteurs : leur manque d’expérience génère davantage d’accidents, surtout durant les trois premières années suivant le permis. Concrètement, la surprime double la prime de départ la première année, puis baisse à 50 % la deuxième année et à 25 % la troisième en l’absence d’accident responsable. Sans sinistre au terme de trois ans, cette pénalité disparaît.
Un passage par la conduite accompagnée limite cette hausse à 50 % dès la première année. Accumuler les années de conduite prudente permet ainsi de réduire rapidement le tarif de l’assurance.
Bon à savoir
Je vous recommande de considérer la conduite accompagnée pour minimiser la surprime et les coûts de votre assurance dès les premières années.
Les principaux coûts de l’assurance auto jeune conducteur et ce qui l’influence
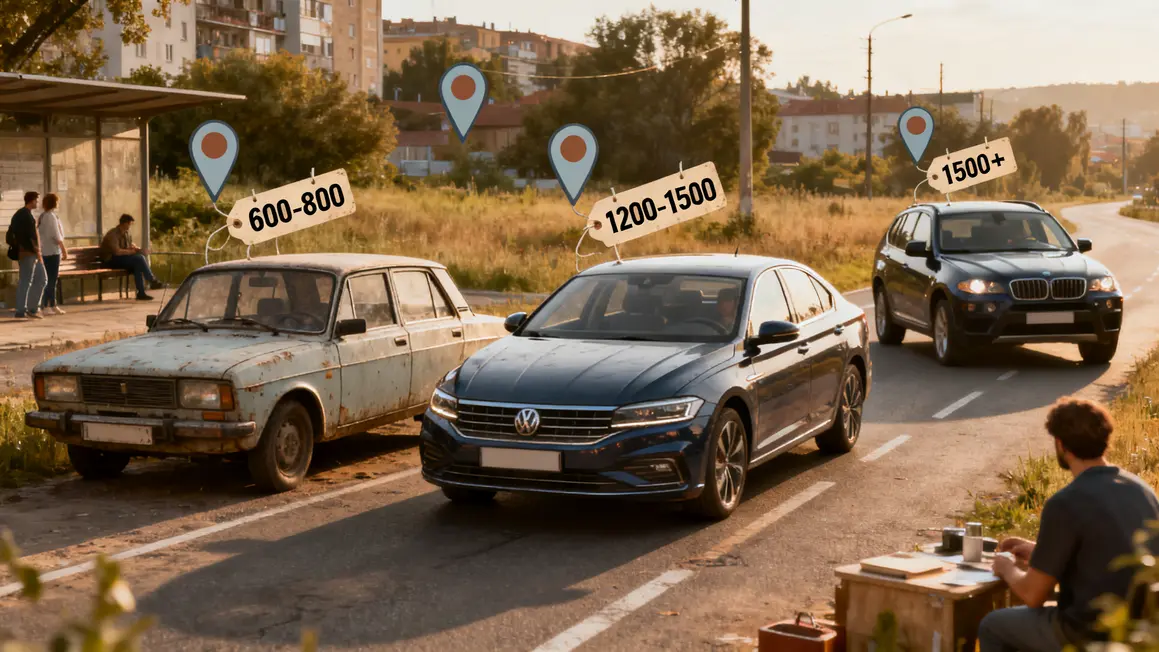
Les tarifs de l’assurance varient fortement selon trois critères clés : votre véhicule, votre lieu de résidence et votre usage. Voici un tableau récapitulatif :
| Critères | Exemple | Impact sur le coût de l’assurance |
|---|---|---|
| Type de véhicule | Citadine ancienne (75 ch, 2005, 3 000 €) | 600 € – 800 € / an |
| Type de véhicule | Berline neuve (150 ch, 25 000 €) | 1 200 € – 1 500 € / an |
| Usage | Personnel, 10 000 km/an | Prime modérée |
| Usage | Professionnel, 20 000 km/an | Sensiblement plus cher |
| Localisation | Zone rurale | Jusqu’à 20 % de réduction |
| Localisation | Centre urbain | Primes élevées |
La sélection d’une petite voiture d’occasion faiblement motorisée reste le meilleur choix pour payer moins cher, surtout en zone rurale.
Choisir une voiture adaptée pour réduire le coût de l’assurance
Pour économiser sur l’assurance, préférez :
- Une petite citadine (moins de 90 ch)
- Un modèle d’occasion bien entretenu (usure modérée, pièces abordables)
- Un véhicule peu convoité pour le vol et sans équipements de luxe
Ces critères jouent directement sur la prime à payer : le remplacement d’une voiture ancienne coûte moins cher à l’assureur qu’un modèle haut de gamme récent, ce qui se traduit par une économie sur votre contrat.
| Type de véhicule | Puissance | Âge | Valeur | Prime annuelle estimée* |
|---|---|---|---|---|
| Citadine d’occasion | – de 90 ch | 8 ans | 5 000 € | 600–800 € |
| Compacte récente | 90-130 ch | 1-2 ans | 15 000 € | 1 000–1 300 € |
| SUV neuf | 130 ch et + | Neuf | 30 000 € | 1 500 € + |
*Estimation basée sur les tendances de marché observées en 2023 (FFA, UFC-Que Choisir)
Bon à savoir
Je vous recommande de comparer différents modèles de véhicules avant achat pour maximiser vos économies sur l’assurance.
Les formules d’assurance auto et leur pertinence pour les jeunes conducteurs
L’assurance au tiers est souvent le choix le plus pertinent pour une voiture d’occasion à faible valeur ; elle couvre les dégâts à autrui mais ne prend pas en charge ceux sur votre véhicule. L’assurance intermédiaire (tiers +) ajoute des options comme bris de glace ou vol. La tous risques, plus coûteuse, n’est recommandée que pour les voitures récentes ou de valeur importante.
Garanties essentielles et options utiles pour un jeune conducteur
Les indispensables :
- Responsabilité civile : obligatoire, protège les tiers
- Garantie du conducteur : couvre les frais médicaux si vous êtes blessé, même responsable
Les options utiles (à adapter selon budget) :
- Assistance 0 km : dépannage partout, même près de chez vous
- Bris de glace : rembourse les frais pour pare-brise ou vitres cassées
- Protection juridique : utile en cas de litige avec un autre conducteur
Options à privilégier : celles offrant une vraie sécurité ou évitant des frais imprévus. Quelques garanties superflues (prêt de véhicule, équipements haut de gamme) peuvent être écartées pour réduire la facture.
Qu’est-ce que la garantie du conducteur et est-elle incluse d’office ?
Elle concerne vos propres dommages corporels en cas d’accident, y compris lorsque vous êtes responsable. Ce n’est pas la même chose que la responsabilité civile, qui indemnise les autres. Elle n’est pas toujours présente dans les formules d’entrée de gamme : vérifiez sa présence et son niveau sur votre contrat.
Qu’est-ce que l’assistance 0 km dans un contrat auto ?
Cette formulation désigne une assistance qui intervient même si la panne survient devant chez vous, alors que d’autres formules ne se déclenchent qu’au-delà d’une certaine distance du domicile. La différence est très concrète pour un véhicule ancien. Le périmètre exact est décrit dans vos conditions particulières.
Que se passe-t-il si le véhicule est déclaré économiquement irréparable ?
Cela signifie que le coût estimé des réparations dépasse la valeur retenue pour le véhicule. L’assureur propose alors une indemnisation fondée sur cette valeur plutôt que la remise en état. Sur une voiture ancienne, le montant peut surprendre : c’est un élément à intégrer avant de choisir une formule étendue.
Que veut dire désigner un conducteur exclusif sur le contrat ?
C’est s’engager à être la seule personne à prendre le volant. Cette mention réduit parfois la cotisation, mais elle a une contrepartie : un sinistre survenu alors qu’un tiers conduisait peut être traité défavorablement. Ne l’acceptez que si elle correspond réellement à votre usage du véhicule.
Quel document prouve que le véhicule est assuré ?
L’assureur remet un justificatif d’assurance à conserver, ainsi que les références du contrat. Les modalités ont évolué avec la mise en place d’un fichier consultable par les forces de l’ordre. Conservez ce que votre assureur vous adresse et vérifiez que les caractéristiques du véhicule y sont exactes.


