

Première souscription, obligation légale, recherche du meilleur tarif… Trouver une assurance auto pour jeune conducteur soulève vite des questions : quelles garanties sont réellement indispensables, jusqu’où aller sur le prix, et comment lire un contrat sans se tromper ? Réponses concrètes pour prioriser avant de signer et rouler l’esprit tranquille.
Comprendre le concept d’assurance auto pour jeune conducteur
Un jeune conducteur est défini par l’ancienneté du permis (moins de trois ans, ou sans historique d’assurance récente), et non par l’âge. Cette classification concerne une large tranche d’assurés, tous exposés à une surprime temporaire en raison du risque accident plus élevé observé dans les premières années de conduite. Celle-ci décroît avec le temps et l’absence d’accidents responsables, en particulier si le conducteur a réalisé la conduite accompagnée.
L’assurance au tiers, couvrant uniquement la responsabilité civile envers autrui, constitue la base minimale imposée par la loi. Rouler sans assurance expose à de lourdes sanctions (amende, immobilisation). Assureurs et réglementation utilisent ce statut pour responsabiliser les nouveaux conducteurs et adapter la tarification.
Bon à savoir
Je vous recommande de comparer les surprimes proposées par différents assureurs, car certaines compagnies appliquent des tarifs plus avantageux pour les jeunes conducteurs ayant réalisé la conduite accompagnée.
Les niveaux d’assurance à comparer selon ses besoins
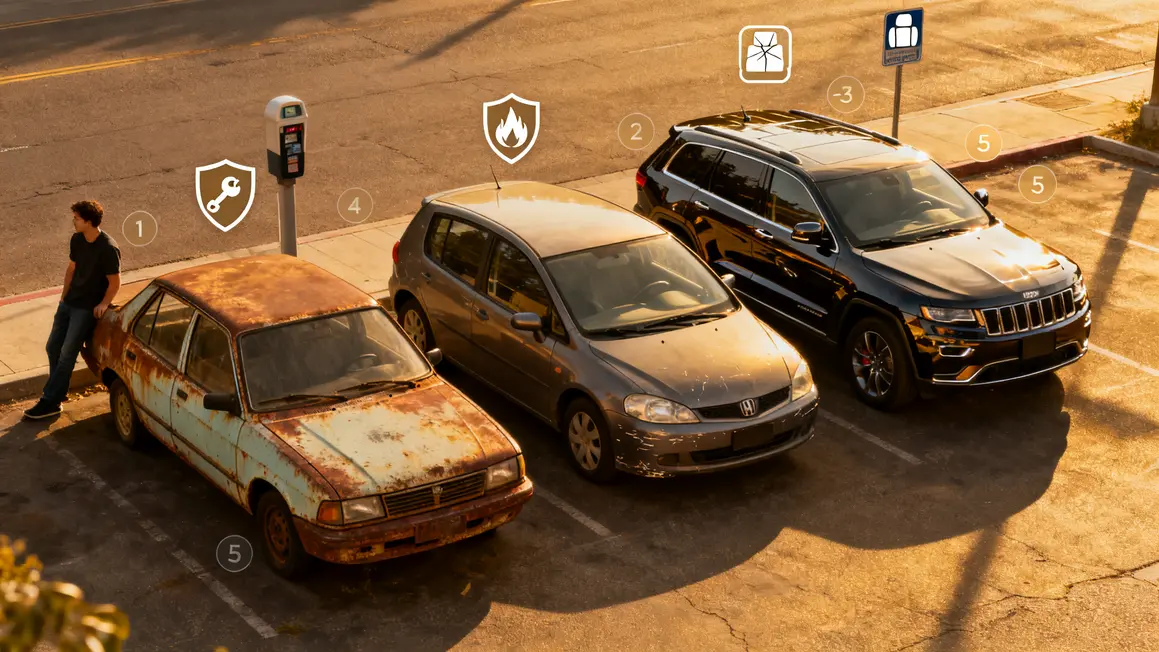
Le choix de la formule dépend de la valeur et de l’usage du véhicule. Chaque niveau de garantie offre une protection spécifique :
- Responsabilité civile (tiers) : obligatoire, économique, adaptée aux véhicules anciens ou de faible valeur.
- Tiers étendu : inclut des garanties vol, incendie, bris de glace, idéale pour une voiture d’occasion de valeur moyenne.
- Tous risques : couverture maximale, même en cas d’accident responsable, recommandée pour un véhicule récent, neuf ou de valeur élevée.
Avant de signer, vérifiez non seulement le tarif mais aussi le détail des franchises et l’étendue réelle des garanties, pour éviter les mauvaises surprises.
| Type d’assurance | Protection offerte | Véhicule conseillé |
|---|---|---|
| Au tiers | Responsabilité civile uniquement | Véhicule ancien ou faible valeur |
| Tiers étendu | Responsabilité civile + vol, incendie, bris de glace | Occasion de valeur moyenne |
| Tous risques | Tous dommages, même en cas de responsabilité | Neuf ou grande valeur |
L’importance de la garantie protection du conducteur
Souvent négligée, la garantie protection du conducteur couvre les dommages corporels subis, quelle que soit la responsabilité. Cette option devient vraiment précieuse pour couvrir le coût des soins, de l’hospitalisation ou d’une incapacité. Il est conseillé de choisir un plafond d’au moins 300 000 € pour une vraie sécurité, en comparant attentivement les conditions et exclusions.
Options à examiner : assistance et bris de glace
- Assistance 0 km : dépanne partout, même devant chez vous, très utile pour un véhicule ancien ou utilisation intense.
- Bris de glace : rembourse la réparation ou le remplacement des vitrages. Vérifiez la présence ou non de franchise spécifique, surtout en tant que jeune conducteur.
| Option | Avantages | Coût approximatif | Utilité |
|---|---|---|---|
| Assistance 0 km | Dépannage partout, gain de temps | 10 à 30 € / an | Conseillée pour véhicule âgé ou usage quotidien |
| Bris de glace | Dommages vitrages couverts, rapidité | Variable (franchise selon assureur) | Fréquent avec trajets urbains ou parkings |
Bon à savoir
Je vous recommande de toujours vérifier si les options incluses comme assistance 0 km ou bris de glace comportent une franchise spécifique ou des limites d’application.
Franchises et exclusions : à étudier ligne par ligne
Le montant de la franchise détermine votre reste à charge par sinistre : plus elle est élevée, plus la prime peut être basse, mais le coût en cas de dommage grimpe. Surveillez les surfranchises imposées aux jeunes conducteurs et soyez attentif aux exclusions (prêt du véhicule, conduite sous alcool, non-respect de l’usage déclaré). Lisez vraiment chaque ligne du contrat, quitte à demander à votre assureur de préciser des clauses floues.
Choix du véhicule : l’impact sur la prime d’assurance
La puissance fiscale, l’année, le coût des réparations et la rareté des pièces détachées jouent tous sur le tarif. Pour limiter la prime, ciblez :
- Puissance fiscale jusqu’à 6 CV ;
- Occasion fiable, coût raisonnable, valeur < 10 000 € ;
- Marques courantes pour limiter le prix des pièces ;
- Voiture compacte, moins coûteuse à réparer.
Ce sont des choix pratiques qui rassurent les assureurs et maîtrisent le budget.
Documents et formalités : anticiper pour aller plus vite
Préparez :
- Votre permis de conduire lisible ;
- Carte grise complète ;
- Relevé d’information si assuré auparavant ;
- Renseignez-vous sur les modalités de résiliation (loi Hamon, vente, changement de véhicule…).
Bénéficier d’un dossier prêt permet de valider rapidement un devis et d’éviter des délais inutiles.
Astuces pour réduire la facture sans perdre en protection
- La conduite accompagnée réduit la surprime et rassure l’assureur.
- Regroupez vos contrats familiaux : vous pouvez bénéficier de remises si vos parents sont déjà clients.
- Étudiez l’offre d’assurance au kilomètre pour usage modéré du véhicule.
- Adoptez une conduite responsable pour échapper aux accidents et faire baisser la prime année après année.
Plus vos choix sont cohérents, plus vous obtiendrez facilement une couverture sérieuse à coût maîtrisé.
Checklist avant de signer : points de vigilance à vérifier
- Formule adaptée (tiers, tiers étendu, tous risques)
- Franchises pour chaque type de sinistre et éventuelles surfranchises
- Garantie du conducteur et options : assistance, bris de glace
- Exclusions particulières (prêts non déclarés, usages pros…)
- Surprime et durée d’application
Le mieux reste de comparer via des simulations avec plusieurs assureurs et d’exiger de la transparence sur chaque détail, pour éviter toute mauvaise surprise lors d’un sinistre.
| Éléments à vérifier | Détails à clarifier |
|---|---|
| Formule choisie | Tiers, tiers étendu, tous risques |
| Montant des franchises | Pour tous types de dommages |
| Garanties essentielles | Protection conducteur, assistance, bris de glace |
| Surprime jeune conducteur | Montant et durée |
| Exclusions spécifiques | Utilisation pro, prêt à tiers, etc. |
Pour une assurance auto adaptée à votre profil, l’anticipation et la comparaison restent vos atouts n°1. Vous avez déjà vécu une expérience positive ou rencontré un obstacle avec l’assurance jeune conducteur ? Vos retours en commentaire profitent à toute la communauté.
Envie d’aider d’autres jeunes conducteurs ? Partagez cet article sur vos réseaux ou faites-nous part des sujets que vous souhaitez approfondir dans ce domaine.
Pour compléter vos démarches, retrouvez les mises à jour réglementaires sur le site du service-public.fr et les notes techniques publiées par France Assureurs.
Article rédigé par Rédaction VDL www.asseureka.fr, spécialiste de la vulgarisation assurance pour jeunes conducteurs.
La garantie bris de glace concerne-t-elle les phares et le toit vitré ?
Le périmètre varie sensiblement d’un contrat à l’autre : certains se limitent au pare-brise, d’autres englobent les vitres latérales, la lunette arrière, les optiques ou un toit ouvrant. Cette liste figure dans les conditions générales. Sur un véhicule doté de surfaces vitrées importantes, l’écart entre deux formules devient significatif.
Un accident survenu sur un parking privé est-il pris en charge ?
Le lieu ne détermine pas à lui seul la garantie applicable : ce sont les circonstances et l’identification de l’autre partie qui comptent. Un choc sans tiers identifié relève de garanties différentes de celles d’une collision avec un véhicule connu. Remplissez un constat dès qu’un tiers est présent, même sur un espace privé.
Quelle différence entre une panne et un accident au regard du contrat ?
Une panne résulte d’une défaillance mécanique ou électronique, sans événement extérieur ; un accident suppose un choc ou un événement soudain. Les garanties mobilisées ne sont pas les mêmes, et l’assistance elle-même distingue souvent ces deux cas. Vérifiez ce que couvre votre contrat pour une immobilisation sans collision.
Que se passe-t-il quand le tiers responsable n’est pas assuré ?
Un dispositif national existe pour les victimes confrontées à un responsable non assuré ou non identifié, sous conditions et dans un cadre défini. La démarche suppose un signalement rapide et un dossier documenté. Déposez plainte lorsque les circonstances le justifient et conservez tous les éléments recueillis sur place.
Comment réagir face à un délit de fuite ?
Notez immédiatement tout ce que vous avez pu observer : immatriculation partielle, marque, couleur, direction prise, heure exacte. Cherchez des témoins et vérifiez la présence de caméras à proximité. Un dépôt de plainte est la première démarche, avant même la déclaration à l’assureur, qui vous en demandera le récépissé.


