Gérer son assurance responsabilité civile sans dépasser son budget reste un vrai défi si l’on veut bénéficier d’une couverture solide, sans accumuler frais inutiles ni mauvaises surprises. L’objectif ? Sécuriser ses finances au quotidien avec des garanties taillées sur-mesure, et adopter les bons réflexes pour éliminer les doublons ou les exclusions qui pourraient vous coûter cher. Voici un guide clair et accessible pour comprendre la responsabilité civile, la maîtriser efficacement et éviter les pièges les plus répandus, témoignages concrets à l’appui.
Comprendre la responsabilité civile et son rôle indispensable
La responsabilité civile oblige toute personne à réparer les dommages causés à autrui, qu’ils résultent d’une faute, d’une négligence ou d’une imprudence. Ce principe de protection, posé par l’article 1240 du Code civil, rend l’assurance responsabilité civile incontournable : elle couvre financièrement les réparations à effectuer, évitant ainsi d’assumer seul des montants parfois colossaux.
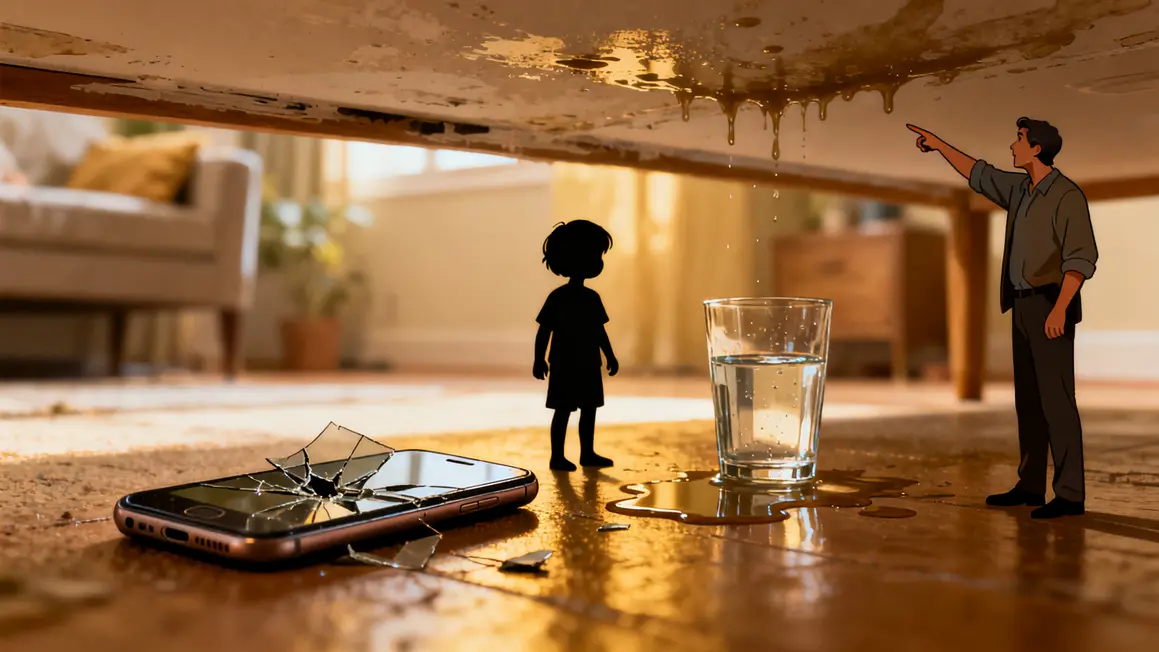
Des situations concrètes illustrent bien sa nécessité : un enfant brise un téléphone chez un camarade, une fuite d’eau abîme le plafond du voisin ou une simple chute bouscule quelqu’un. Dans ces exemples, l’assurance intervient pour indemniser les victimes, en couvrant notamment :
- Les dommages matériels : appareils cassés, dégâts des eaux ou d’incendie…
- Les dommages corporels : quelqu’un blessé dans un accident de la vie courante, même sans intention de nuire.
- Les dommages immatériels : perte de revenus liée à une immobilisation, par exemple après un carambolage ou un dégât chez un artisan.
La différence entre responsabilité civile vie privée et responsabilité civile professionnelle est essentielle. La première protège lors des faits du quotidien (domicile, loisirs, famille) et est généralement comprise dans l’assurance habitation. La seconde couvre les indépendants, freelances, commerçants ou artisans pour des dommages liés à leur activité : elle nécessite un contrat distinct, non dépendant de l’assurance habitation.
Prix et budget d’une assurance responsabilité civile
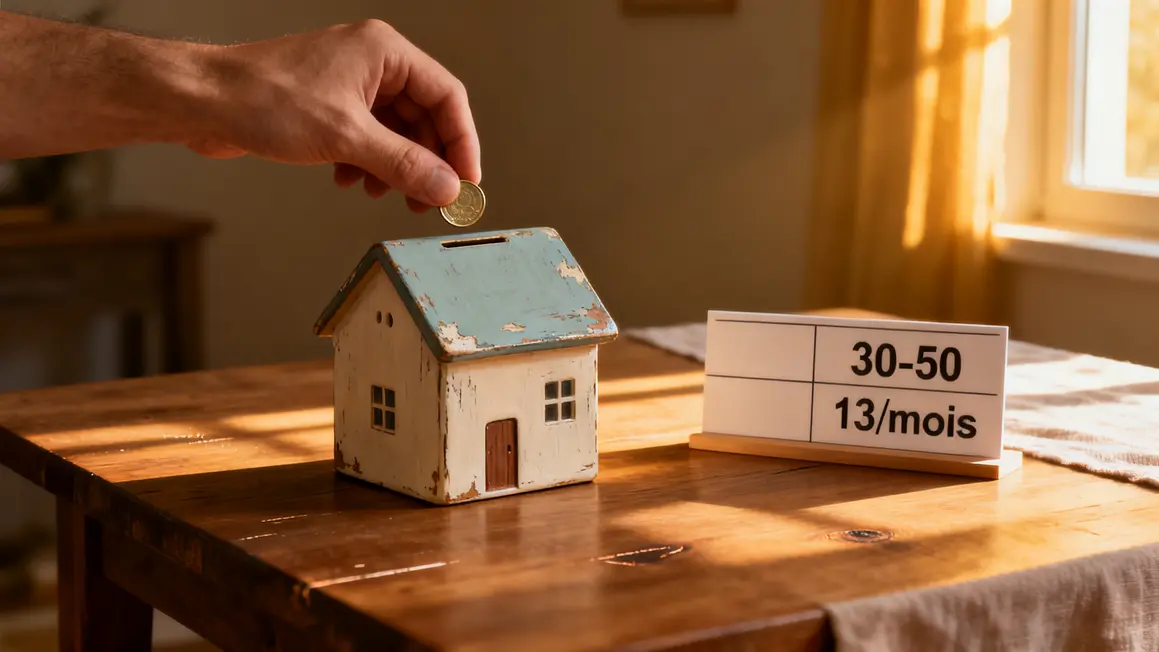
Investir dans une assurance responsabilité civile adaptée est accessible : en vie privée et hors contrat multirisque, la couverture coûte entre 30 et 50 € par an, selon l’assureur, les plafonds et les options. Ce faible coût limite l’exposition aux indemnisations, parfois chiffrées en centaines de milliers d’euros après un accident grave.
Pour la majorité, la RC vie privée est intégrée à l’assurance habitation. Avant de souscrire un contrat spécifique, vérifiez votre protection actuelle. Évitez de dépenser pour des garanties redondantes, surtout si votre famille ou vos proches sont déjà couverts.
Côté professionnels, l’assurance responsabilité civile démarre autour de 13 € par mois pour les métiers à faible risque, mais le tarif évolue selon l’activité. Adapter les plafonds de garantie et les franchises à ses besoins réelssans tomber dans l’excès d’optionsreste le meilleur moyen de maîtriser ses dépenses.
- Choisir des plafonds d’indemnisation cohérents, en particulier pour les dommages corporels.
- Opter pour une franchise supportable, même en cas de pépin.
- Sélectionner uniquement les options utiles : sports, animaux, voyages, etc.
- Vérifier les exclusions pour limiter les mauvaises surprises à la déclaration d’un sinistre.
Bon à savoir
Je vous recommande de vérifier si votre RC vie privée est incluse dans votre contrat multirisque habitation avant de vous engager dans un contrat spécifique.
Où trouver la garantie responsabilité civile dans vos contrats ?
La garantie responsabilité civile est souvent cachée dans un autre contrat : habitation, auto, scolaire, carte bancaire. Repérer les protections existantes permet d’optimiser son budget et d’éviter les doublons.
- Assurance habitation : inclut la RC vie privée dans la plupart des cas. Analysez qui est protégé (conjoint, enfants, cohabitants, etc.).
- Assurance auto : couvre uniquement les dommages causés dans le cadre de la circulation. Aucune prise en charge pour les incidents hors automobile.
- Assurance scolaire : utile pour les enfants, elle est parfois superflue si la RC habitation couvre déjà les activités extra-scolaires.
- Carte bancaire haut de gamme : certaines cartes incluent une responsabilité civile pour les incidents à l’étranger ou lors de loisirs spécifiques (sports de montagne par exemple).
| Documents à vérifier | Points de contrôle |
|---|---|
| Assurance habitation | Garanties, bénéficiaires, plafonds |
| Assurance auto | Exclusivité au risque automobile |
| Assurance scolaire | Redondance avec habitation, portée géographique, exclusions |
| Carte bancaire | Garanties annexes en fonction du contrat |
Un inventaire précis de ses contrats permet d’identifier doublons, trous de garantie ou exclusions spécifiques, et d’ajuster son budget en toute sérénité.
Un même dommage peut-il relever de deux contrats à la fois ?
C’est fréquent quand plusieurs contrats du foyer comportent une garantie de ce type. Un seul indemnisera le dommage, mais savoir lequel déclarer fait gagner du temps. Déclarez auprès du contrat le plus proche de la situation, en mentionnant l’existence des autres : les assureurs disposent de règles pour organiser entre eux la prise en charge.
Comment repérer cette garantie dans un contrat qui ne la nomme pas ainsi ?
Elle apparaît parfois sous des intitulés comme dommages causés à autrui, défense de vos intérêts ou vie privée, au sein d’un contrat habitation ou d’un contrat auto. Parcourez le tableau de garanties en cherchant ce qui vise les tiers plutôt qu’un intitulé précis, et demandez confirmation écrite à votre assureur en cas de doute.
Qu’est-ce que la subrogation de l’assureur ?
Après avoir indemnisé, l’assureur prend la place de son assuré pour réclamer les sommes versées à celui qui doit réparation. C’est un mécanisme normal, qui explique pourquoi il vous demande de ne pas transiger seul et de conserver les preuves. Il implique aussi de répondre à ses demandes d’information, même une fois le règlement reçu.
La part de responsabilité de la victime réduit-elle la réparation ?
Lorsque la personne lésée a contribué à son propre dommage par son comportement, la réparation qui lui revient peut s’en trouver diminuée. L’appréciation relève des circonstances établies. Cela souligne l’importance de conserver les éléments factuels dès la survenance : témoignages, photographies, description précise du déroulement.
À quoi sert l’attestation de responsabilité civile et qui la demande ?
Ce document atteste de l’existence d’une garantie à une date donnée. Clubs sportifs, établissements scolaires, propriétaires ou organisateurs d’activités la réclament couramment. Elle s’obtient auprès de l’assureur ou depuis l’espace client. Vérifiez que la période mentionnée couvre bien celle de l’activité concernée avant de la transmettre.