Vous cherchez une assurance habitation abordable sans sacrifier l’essentiel ? Cette checklist claire et complète recense tous les points à examiner pour choisir un contrat adapté à un petit budget, sans compromis sur la qualité des garanties. De la précision des déclarations à la sélection des options utiles, chaque étape vous aide à éviter les pièges tout en maîtrisant vos dépenses.
Définir précisément ses besoins avant toute comparaison
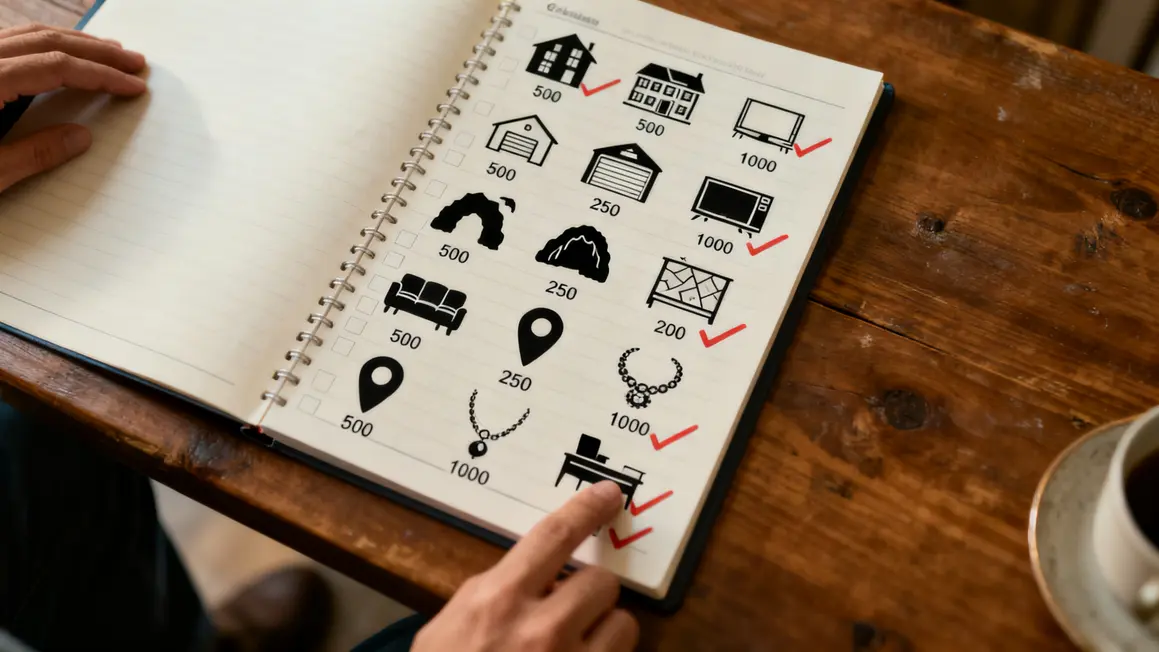
Avant de comparer une assurance habitation adaptée à un budget serré, identifiez précisément vos besoins. Cela repose sur une analyse sérieuse de votre logement, de vos biens et de votre situation. Prenez le temps de :
- Déclarer le type exact de logement (maison, appartement, résidence principale ou secondaire) : chaque situation a un impact immédiat sur le niveau de garanties à souscrire.
- Préciser la surface habitable et le nombre de pièces selon la définition de l’assureur pour éviter toute erreur dans la tarification ou la protection.
- Inclure les dépendances (garage, cave, véranda) dans votre déclaration : elles ne sont pas toujours couvertes d’office.
- Tenir compte de la localisation : certaines zones sont plus exposées à certains risques (inondation, cambriolage, incendie).
- Établir un inventaire précis de vos biens : mobilier, appareils électroniques, électroménager, objets précieux…
Un travail rigoureux au départ permet de cibler les garanties réellement utiles et d’obtenir des devis plus justes.
| Élément clé | Pourquoi est-ce crucial ? |
|---|---|
| Type de logement | Détermine garanties et tarif exact du contrat. |
| Surface et pièces | Agit directement sur le montant de la cotisation et la couverture. |
| Localisation | Identifie les risques spécifiques et les garanties requises. |
| Valeur des biens | Évite tout sous-remboursement en cas de sinistre. |
Bon à savoir
Je vous recommande de réaliser un inventaire et une déclaration précise de vos biens et de votre logement dès le départ, afin de limiter tout risque d’erreur lors de la souscription.
Identifier les garanties essentielles pour son logement
Même avec un budget limité, certaines garanties sont indispensables :
- Responsabilité civile : couvre les dommages causés à des tiers, dans ou hors du logement.
- Incendie et dégâts des eaux : impératif pour éviter une prise en charge insuffisante si un dommage sérieux survient.
- Vol/cambriolage : fortement recommandé si vous possédez des biens de valeur ou vivez en zone exposée.
- Catastrophes naturelles : à surveiller si votre secteur est classé risque (inondation, tempête, etc.).
- Dommages électriques : utile dans les zones périurbaines et rurales, ou si vos équipements sont anciens.
Adaptez la liste en fonction de votre profil : locataire en immeuble neuf, propriétaire d’une maison ancienne, risques locaux… Évitez la sous-assurance mais ciblez les garanties vraiment pertinentes.
Analyser les plafonds, franchises et exclusions du contrat
Un contrat économique peut cacher des franchises élevées ou des plafonds bas. Examinez :
- Plafonds d’indemnisation : assurez-vous qu’ils couvrent la valeur réelle de vos biens, notamment pour les objets précieux ou l’électronique.
- Montant de la franchise : attention aux primes basses qui s’accompagnent d’une part importante de sinistre restant à votre charge.
- Exclusions : lisez les clauses liées à l’inoccupation (longues absences), aux types de biens et aux sinistres non pris en charge.
Une bonne assurance petit budget, c’est avant tout une protection sur-mesure : ni surévaluée, ni inutilement allégée.
| Élément à vérifier | Impact potentiel |
|---|---|
| Plafond d’indemnisation | Risque d’un remboursement insuffisant sur sinistre important. |
| Franchise | Coût surprise restant à la charge de l’assuré. |
| Exclusions | Absence de solidarité de l’assureur sur certains types d’événements ou périodes (inhabitation…) |
Bon à savoir
Je vous recommande de vérifier attentivement les exclusions de votre contrat, notamment concernant les périodes d’inoccupation ou les types de biens spécifiques.
Vérifier les services additionnels et options disponibles
Certains services ou options ajoutent une réelle valeur à un contrat basique :
- Assistance en cas de sinistre : intervention rapide ou aide au relogement.
- Support administratif pour la déclaration ou le suivi de dossier.
- Relogement temporaire : prise en charge du logement si le vôtre devient inhabitable.
- Protection juridique en cas de litige avec un tiers.
N’ajoutez que ce qui correspond à vos risques réels : inutile de payer pour des options sans valeur ajoutée dans votre contexte.
Astuces pour réduire le coût de son assurance habitation
- Regroupez vos contrats (habitation + auto…) pour profiter de remises multi-assurance.
- Négociez le retrait des options non essentielles.
- Privilégiez un paiement annuel plutôt que mensuel pour éviter les frais.
- Déclarez précisément la composition et la valeur de vos biens, sans surestimer pour alléger la prime tout en restant bien couvert.
- Utilisez un comparateur, mais vérifiez la qualité des garanties et services avant de choisir uniquement sur le prix.
Checklist finale avant de signer le contrat
Avant toute souscription, cochez chaque point suivant pour sécuriser votre démarche :
- Surface, pièces, annexes et étages bien déclarés pour ajuster la couverture.
- Évaluation détaillée et mise à jour de la valeur des biens à assurer.
- Garantie responsabilité civile présente, ainsi que celles couvrant incendie, dégâts des eaux, vol, dommages électriques.
- Vérification des franchises : ni trop élevées, ni inutiles.
- Lecture attentive des exclusions et des délais d’indemnisation.
- Prise d’effet du contrat précisée (avant l’emménagement, en cas de déménagement notamment).
| Élément à vérifier | Pourquoi c’est important |
|---|---|
| Surface et pièces principales | Assure des tarifs et une protection justes : évite les erreurs sur le niveau de couverture. |
| Objets précieux déclarés et plafonds ajustés | Garantit l’indemnisation appropriée. |
| Responsabilité civile | Protection indispensable en cas de dégâts à autrui. |
| Clauses d’inhabitation et exclusions | Évite des lacunes de couverture pendant les absences prolongées. |
| Délais d’indemnisation | Permet une gestion efficace après un sinistre. |
En analysant méthodiquement chaque détail du contrat, vous mettez toutes les chances de votre côté pour obtenir une assurance habitation fiable, pertinente et accessible sur petit budget. Partagez-vous votre astuce pour économiser sans compromettre votre sécurité ? Donnez-nous votre retour d’expérience en commentaire !
Si les conseils vous ont été utiles, pensez à relayer cet article à votre entourage : de nombreuses personnes cherchent, elles aussi, à trouver l’équilibre entre budget maîtrisé et garanties solides.
Des conseils complémentaires ou des précisions sur les différences de garanties ? La discussion est ouverte !
SOURCES : Consoglobe, Service-public.fr, QueChoisir, LeLynx, UFC-Que Choisir.
Rédaction VDL, auteur pour asseureka.fr · Expérience rédactionnelle et veille sur l’assurance logement et la protection des biens, France. Article mis à jour le 03/06/2024.
Comment déclarer correctement la surface de son logement ?
Reprenez un document existant, comme le bail, l’acte de vente ou le diagnostic de surface, plutôt que d’estimer au jugé. Vérifiez ensuite quelle notion l’assureur retient dans son formulaire, car toutes les pièces ne sont pas comptées de la même façon. Une valeur justifiable par un document est toujours préférable.
Le nombre de pièces se compte-t-il de la même manière chez tous les assureurs ?
Non, et c’est une source d’erreur fréquente. Chaque assureur définit ce qu’il considère comme une pièce principale, avec parfois un seuil de surface, et le traitement des cuisines, entrées ou combles varie. Lisez la définition qui accompagne le formulaire avant de saisir un chiffre repris d’un autre devis.
Faut-il déclarer le garage, la cave ou la véranda ?
Oui, ces espaces ne sont pas systématiquement compris dans la couverture de base. Un vélo rangé dans un garage non déclaré ou du matériel stocké en cave peuvent ainsi rester hors garantie. Faites la liste de toutes les annexes et faites confirmer par écrit celles qui sont effectivement couvertes.
Une déclaration inexacte peut-elle réduire l’indemnisation ?
Oui. Le tarif et l’étendue de la garantie reposent sur ce que vous avez déclaré ; un écart constaté au moment du sinistre peut conduire à une prise en charge réduite, voire contestée. L’erreur est souvent involontaire, d’où l’intérêt de relire ses déclarations une fois par an et de signaler tout changement.
Une résidence secondaire s’assure-t-elle comme une résidence principale ?
Non, l’inoccupation prolongée modifie l’exposition aux risques, notamment pour le vol et les dégâts des eaux non détectés. Les contrats prévoient donc des conditions propres, parfois assorties d’exigences de sécurisation. Déclarez l’usage réel du bien, c’est ce qui détermine la validité de la garantie.