

Face à la hausse des tarifs et à l’intensification des événements climatiques, trouver une assurance habitation en 2026 capable de protéger son foyer sans dépasser un budget serré devient essentiel. Quels critères privilégier ? Comment arbitrer entre garanties indispensables et options secondaires ? Toutes les réponses concrètes pour sélectionner la bonne formule sont détaillées dans ce dossier, à partir d’exemples pratiques, de tableaux comparatifs et d’astuces validées par les spécialistes du secteur.
Qu’est-ce qu’une assurance habitation et pourquoi elle reste indispensable en 2026 ?
L’assurance habitation protège contre les imprévus qui peuvent remettre en cause la stabilité financière d’un foyer. La formule la plus répandue, la multirisque habitation (MRH), regroupe plusieurs garanties clés : responsabilité civile (couverture des dommages à autrui), garanties dommages (sinistres liés à l’habitation comme incendies, inondations, dégâts des eaux) et assistance dépannage. Chacune répond à des risques concrets pouvant peser lourdement sur un budget, même modeste.
À l’heure où les catastrophes naturelles gagnent du terrain, souscrire une MRH adaptée demeure une priorité. Un sinistre comme un incendie ou un dégât des eaux majeur peut faire exploser les dépenses, tandis que la gestion de litiges avec des tiers reste complexe sans protection. Les options comme le rééquipement à neuf ou la garantie vol apportent un plus, mais la sélection doit d’abord reposer sur les protections essentielles.
Bon à savoir
Je vous recommande de toujours comparer plusieurs contrats avant de souscrire une multirisque habitation. Vérifiez que les garanties essentielles comme la responsabilité civile et les dommages liés aux sinistres sont bien incluses.
Obligations légales : locataire, propriétaire ou bailleur
La réglementation distingue trois profils : locataire, propriétaire occupant, et bailleur. Pour chacun, obligations et recommandations diffèrent :
| Type de profil | Obligations légales | Assurances recommandées |
|---|---|---|
| Locataire | Garantie risques locatifs obligatoire | Responsabilité civile étendue |
| Propriétaire occupant | Non obligatoire | Multirisques habitation ajustée |
| Propriétaire bailleur | Non obligatoire | Propriétaire non occupant (PNO) + responsabilité civile bailleur |
Pour la copropriété, renseignez-vous sur le niveau de couverture inclus dans le contrat collectif, et ajustez votre propre assurance en conséquence.
Tendances inflationnistes en 2026 : pourquoi les prix augmentent
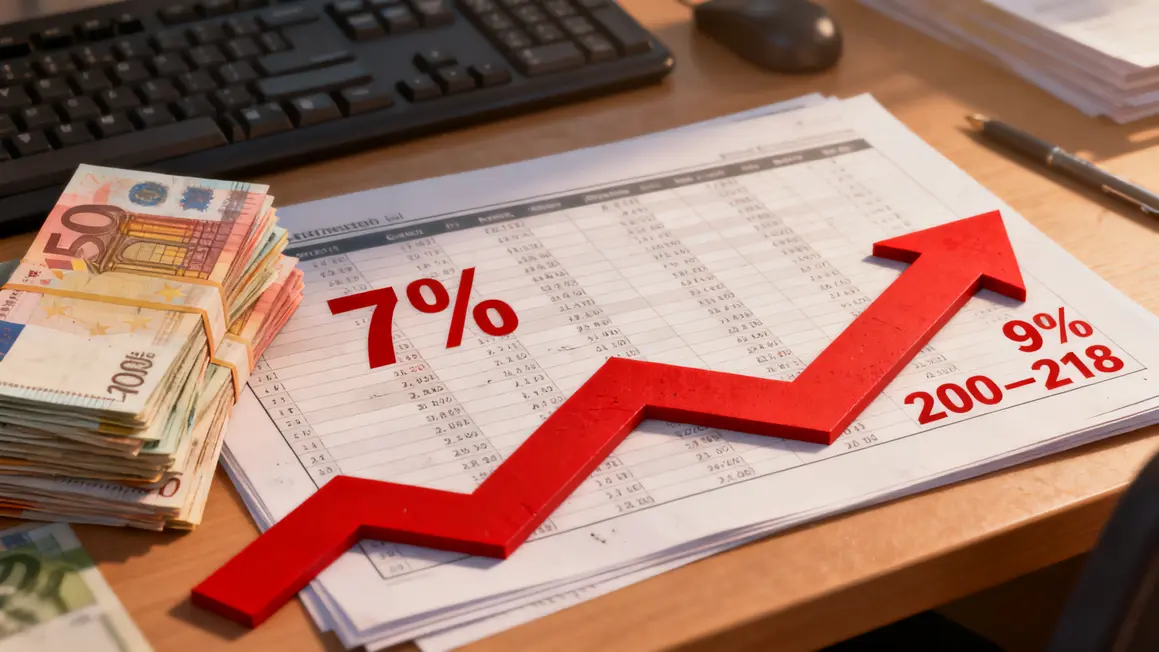
Le coût moyen d’une assurance habitation grimpe entre 7 % et 9 % cette année. Au cœur du phénomène : le coût des matériaux, la fréquence accrue des sinistres climatiques, et la réévaluation des risques par zone. Une surprime liée aux catastrophes naturelles peut à elle seule rajouter dizaines d’euros sur la facture annuelle. Exemple pratique : une prime de 200 € grimpe à près de 218 € après une hausse de 9 %. Pour les foyers exposés à plusieurs risques, le montant total peut peser lourdement dans le budget.
Garanties indispensables pour une protection minimale avec un petit budget
Trois volets restent incontournables :
- Responsabilité civile habitation : prise en charge des dégâts causés involontairement à autrui (ex : dégât des eaux impactant un voisin).
- Risques locatifs : protège le logement loué contre incendies, dégâts des eaux et explosions – première cause de sinistres en France.
- Catastrophes naturelles : surtout pour les régions à risque, malgré la surprime actuelle, cette garantie évite des factures ingérables.
Pour alléger la cotisation sans perdre en sécurité : ajustez le capital mobilier à la valeur réelle, choisissez une franchise élevée et supprimez les options peu pertinentes (vol, assistance étendue si risque faible).
| Type de formule | Garanties incluses | Coût estimé (2026) |
|---|---|---|
| Éco | RC + risques locatifs | 150 € – 180 € |
| Standard | Éco + catastrophes naturelles | 180 € – 210 € |
| Premium | Couverture complète + vol, vandalisme, assistance | 210 € et plus |
Ce qui fait varier le coût de l’assurance habitation
- Taille/type de logement : une maison ou un grand appartement coûtera plus cher à assurer qu’un studio.
- Localisation : risques de cambriolage ou d’intempéries selon les régions.
- Valeur des biens mobiliers : adaptez le capital aux possessions réelles, évitez de surévaluer.
- Profil assuré : malus en cas de nombreux sinistres, bonus si historique propre.
| Facteur | Impact | Conseil d’économie |
|---|---|---|
| Taille/logement | Prime augmentée avec la superficie | Sélectionner une formule adaptée |
| Localisation | Prime majorée en zone à risque | Adapter la couverture, éviter le superflu |
| Valeur bien mobilier | Prime selon le capital déclaré | Bien estimer ses biens |
| Profil assuré | Malus si sinistres répétés | Opter pour une franchise haute |
Réduire sa prime sans diminuer la protection : conseils pratiques
- Comparer systématiquement les offres en ligne pour repérer les formules compétitives.
- Sélectionner un niveau de franchise adapté à l’exposition réelle au risque.
- Limiter les garanties aux besoins prioritaires, ajuster le capital mobilier.
- Regrouper plusieurs contrats (auto + habitation) pour bénéficier des remises proposés par les assureurs.
- Négocier lors de l’anniversaire du contrat ou lors d’un changement d’assureur.
Plus la formule est évolutive, mieux elle s’adapte à la réalité du logement et aux besoins de son occupant.
Bon à savoir
Je vous recommande de poser des questions précises à votre assureur concernant les surprimes pour catastrophes naturelles. Cela vous aidera à éviter les mauvaises surprises en cas de sinistre.
Changer d’assurance habitation en 2026 : mode d’emploi
- Analysez la couverture actuelle pour repérer les garanties prioritaires.
- Utilisez les comparateurs pour cibler un meilleur rapport qualité/prix.
- Lors du changement, confiez la résiliation à votre nouvel assureur : la procédure est encadrée par la législation (loi Hamon).
Cela permet souvent d’obtenir de meilleures conditions (remises jeunes, packs multi-assurance) et de personnaliser la formule selon l’évolution des besoins.
Catastrophes naturelles : l’impact direct sur les primes et comment s’adapter
L’intensification des aléas climatiques pèse sur les primes d’assurance, en particulier pour les habitations situées en zones vulnérables. Pour limiter les surcoûts :
- Investir dans des dispositifs de sécurité reconnus (barrières contre l’eau, détection incendie, etc.).
- Vérifier que la garantie catastrophes naturelles inclut bien frais de relogement et travaux de rénovation.
- Comparer les offres spécialement conçues pour les zones à risques auprès de plusieurs assureurs.
Jeunes, étudiants, colocataires : des solutions sur-mesure pour chaque profil
Offres simplifiées, franchises plus hautes et formules éco existent pour s’adapter à la vie étudiante ou en colocation. Bien définir la répartition de la cotisation et la responsabilité de chacun en cas de sinistre évite les conflits. Certains contrats proposent une garantie spécifique pour les biens communs ou le mobilier partagé : analysez les détails avant signature, notamment sur la gestion des démarches en cas de sinistre.
Télétravail : ajuster sa couverture en fonction de l’usage professionnel du logement
Une activité professionnelle à domicile nécessite généralement d’ajouter des garanties pour couvrir le matériel utilisé à titre pro. Un simple contrat MRH ne couvre pas toujours ordinateurs, imprimantes ou stocks professionnels – ni la responsabilité civile professionnelle. Vérifiez précisément votre contrat, et n’hésitez pas à demander une extension adaptée à vos besoins réels.
FAQ : réponses aux questions fréquentes en 2026
- Locataires : une assurance habitation couvrant au minimum les risques locatifs est toujours indispensable.
- Hausse des prix : entre l’inflation et la multiplication des sinistres, les tarifs augmentent (source : France Assureurs, articles Le Monde).
- Limiter la prime : la comparaison systématique et la modulation des garanties permettent d’optimiser le coût.
- Changement d’assurance : possible à tout moment après douze mois, grâce à la Loi Hamon (service-public.fr).
- Zones à risques : les sinistres climatiques restent couverts par la MRH, moyennant une franchise spécifique et souvent une surprime.
Maîtriser son assurance habitation quand chaque euro compte, c’est anticiper les postes à risque, ajuster le contrat sans sacrifier l’essentiel, et rester informé sur les nouvelles habitudes du secteur. Et vous, avez-vous déjà comparé votre contrat actuel ? Quels ajustements ont réellement fait la différence sur votre budget cette année ? Partagez vos astuces ou vos questions dans les commentaires !
Cette analyse repose sur les chiffres du secteur communiqués par France Assureurs et de nombreux retours de terrain recensés chez des courtiers en assurance régionaux. Pour aller plus loin, rapprochez-vous de sources comme service-public.fr ou consultez les dossiers thématiques de l’Assurance Prévention.
Si cet article vous a aidé à clarifier vos choix, prenez une minute pour le partager à d’autres familles ou étudiants en recherche de solutions concrètes. Pour découvrir d’autres conseils sur l’optimisation des assurances au quotidien, n’hésitez pas à consulter les autres dossiers d’asseureka.fr ou à nous suggérer vos thèmes prioritaires.
Qui doit assurer le logement en colocation, chacun ou un seul titulaire ?
Un contrat unique au nom de l’ensemble des colocataires est possible, tout comme un contrat par occupant. Le point décisif est que chaque personne figurant au bail soit couverte : un colocataire absent du contrat n’est pas garanti et engage seul sa responsabilité. À chaque départ, faites modifier le contrat en même temps que le bail.
Un étudiant logé hors du domicile est-il couvert par le contrat des parents ?
Tant que l’étudiant reste rattaché au foyer, il est souvent considéré comme enfant à charge par la police familiale. Dès qu’il occupe un logement autonome, cette extension trouve ses limites : elle dépend du contrat et parfois du type de logement. Faites confirmer la couverture par écrit plutôt que de la supposer acquise.
Comment estimer la valeur du mobilier à déclarer sans se tromper ?
Une valeur sous-estimée réduit l’indemnité, une valeur surévaluée gonfle la prime sans rien apporter. Faites l’inventaire pièce par pièce, photographies et factures à l’appui, en isolant les objets de valeur qui font l’objet d’une déclaration spécifique. Conservez ce dossier ailleurs que dans le logement assuré.
Que faire en cas de désaccord avec l’assureur sur une indemnisation ?
Adressez d’abord une réclamation écrite au service dédié, pièces à l’appui. Sans réponse satisfaisante, le médiateur de l’assurance peut être saisi gratuitement, une fois les recours internes épuisés. Vous pouvez aussi demander une contre-expertise, dont la prise en charge dépend de vos conditions particulières.
Faut-il prévenir son assureur lors d’un déménagement ?
Oui, et avant la date du changement : la garantie suit le logement décrit au contrat, pas l’occupant. Signalez la nouvelle adresse, la surface, le nombre de pièces et le statut d’occupation. Pensez à la période de chevauchement, quand les deux logements contiennent encore des biens à protéger.


