Choisir une complémentaire santé adaptée est un véritable enjeu pour sécuriser son budget tout en accédant aux soins essentiels. Trop souvent, de mauvaises surprises surviennent suite à une mauvaise interprétation des garanties ou à un contrat mal ajusté. Ce guide détaille les principaux pièges à éviter, en s’appuyant sur des situations réelles et des alternatives concrètes afin d’aider chacun à prendre une décision éclairée.
Résumé des points clés
- Importance d’une complémentaire santé adaptée pour éviter les frais imprévus.
- Les erreurs courantes peuvent coûter cher financièrement et affecter l’accès aux soins.
- Analyse des besoins et des garanties avant la souscription est essentielle.
Pourquoi les erreurs dans le choix d’une complémentaire santé peuvent coûter cher
Un mauvais choix en matière de complémentaire santé peut avoir des répercussions lourdes sur votre budget et votre accès aux soins. Lorsque les garanties choisies ne correspondent pas à vos besoins réels, cela peut engendrer des frais imprévus et des remboursements insuffisants, mettant parfois en difficulté financièrement. Par exemple, si vous consultez régulièrement des spécialistes pratiquant des dépassements d’honoraires sans avoir sélectionné une couverture adaptée, les restes à charge peuvent s’accumuler rapidement.
Il est également possible de se retrouver face à des lacunes dans la couverture. Prenons le cas d’un futur parent : opter pour un contrat avec des garanties limitées pour la maternité peut entraîner des frais imprévisibles, comme ceux liés à l’hospitalisation ou à la prise en charge de matériel spécifique pour le bébé. Une étude approfondie des clauses du contrat avant la souscription est donc essentielle pour éviter de tels désagréments.
Bon à savoir
Je vous recommande de vérifier les garanties de votre complémentaire santé en fonction de vos besoins spécifiques, particulièrement pour la maternité, l’optique, ou les dépassements d’honoraires.
Chaque situation personnelle ou familiale nécessite une attention particulière. Un jeune actif en bonne santé n’aura pas les mêmes priorités qu’un senior ou une famille avec plusieurs enfants. Ignorer ces différences peut conduire à souscrire un contrat inadapté, soit trop coûteux pour des garanties jamais utilisées, soit insuffisant face aux besoins de santé spécifiques. À titre d’exemple, un senior pourrait nécessiter une excellente prise en charge des prothèses auditives ou des soins dentaires complexes, tandis qu’un jeune adulte actif pourrait prioriser les garanties pour les soins dentaires courants et un bon remboursement pour l’optique.
Un autre aspect à considérer est l’impact des plafonds de remboursement et des exclusions de garanties. Ne pas prêter attention à ces limites peut induire une mauvaise surprise. Imaginons, par exemple, que vous ayez besoin d’un traitement orthodontique coûteux : si ce dernier est exclu de votre contrat ou soumis à un plafond très bas, ce sera entièrement à vos frais. Ces lacunes peuvent pousser à différer des soins importants, ce qui engendre parfois des complications et des coûts encore plus élevés sur le long terme.
En définitive, une complémentaire santé mal choisie peut devenir un poids financier et compromettre votre tranquillité d’esprit. Prendre le temps de comprendre ses besoins réels, d’analyser en détail les contrats et de vérifier leur adéquation à votre situation s’avère donc particulièrement bénéfique pour éviter des désagréments coûteux.
Les critères à prendre en compte avant de souscrire une complémentaire santé
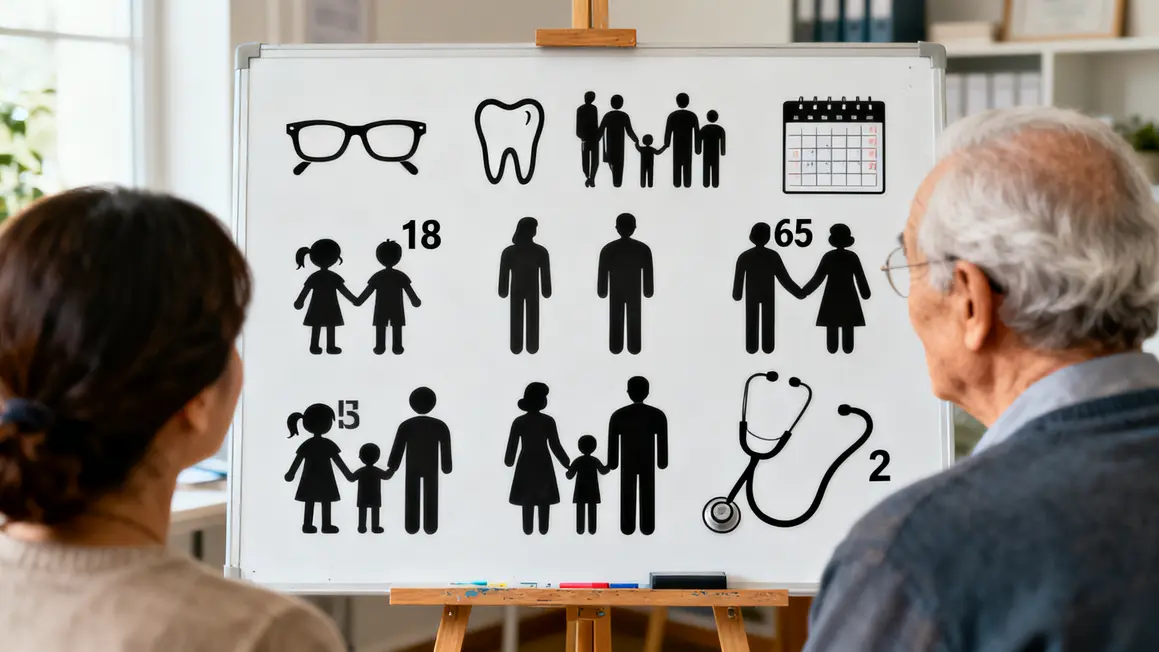
Avant de s’engager dans un contrat de complémentaire santé, il est essentiel de bien évaluer ses besoins spécifiques. Les critères personnels, comme l’âge, l’état de santé ou la composition familiale, jouent un rôle capital dans cette réflexion. Par exemple, un étudiant aura des priorités distinctes par rapport à un salarié ou un retraité. Un jeune adulte en bonne santé et sans problème médical régulier pourrait privilégier un contrat basique couvrant essentiellement les consultations généralistes et d’éventuels frais d’optique. En revanche, un senior devra probablement s’orienter vers une offre incluant une meilleure couverture pour les soins dentaires, optiques et éventuellement des aides auditives.
L’évaluation des garanties est tout aussi déterminante. Les besoins en optique et en dentaire, souvent coûteux, varient d’une personne à l’autre. Si vous portez des lunettes ou des lentilles, assurez-vous que le montant du remboursement proposé est adapté à vos dépenses annuelles. De même, les actes dentaires comme les prothèses et implants doivent être étudiés avec attention. Concernant les frais d’hospitalisation, vérifiez si le contrat couvre bien les dépassements d’honoraires, les chambres individuelles ou les éventuels soins annexes.
Bon à savoir
Je vous recommande de comparer attentivement les plafonds de remboursement et les exclusions des garanties avant de souscrire à une complémentaire santé.
Des options spécifiques peuvent compléter la couverture selon vos attentes personnelles. Par exemple, si vous êtes adepte des médecines alternatives ou que vous prévoyez une grossesse, préférez une complémentaire incluant de bons niveaux de remboursement pour ces postes. Un exemple serait un couple souhaitant fonder une famille : un tel profil aura tout intérêt à inclure des garanties orientées vers la maternité ou la pédiatrie. Quant aux indépendants et aux travailleurs non-salariés, ils pourraient opter pour des contrats offrant des protections complémentaires spécifiques, comme celles liées aux arrêts de travail ou aux consultations fréquentes de spécialistes.
Pour mieux visualiser les critères à prendre en compte, voici un tableau synthétique :
| Critères | Exemples de situations | Priorités à évaluer |
|---|---|---|
| Tranche d’âge | Étudiant, jeune actif, senior | Consultations courantes, soins dentaires, optiques, hospitalisation, audioprothèses |
| État de santé | Pathologie chronique, besoins ponctuels | Soins récurrents, consultations spécialisées, prise en charge de médicaments |
| Composition familiale | Célibataire, couple, famille avec enfants | Orthodontie, pédiatrie, soins pour conjoints |
| Préférences individuelles | Soins alternatifs, séjour à l’étranger | Médecines douces, garantie voyage, consultations spécialisées non couvertes |
Pourquoi envoyer vos demandes à votre complémentaire santé en recommandé plutôt que par téléphone ?
Un appel ne laisse aucune trace exploitable en cas de litige. L’écrit daté, envoyé en recommandé avec accusé de réception ou par le canal électronique prévu au contrat, prouve la date de votre démarche et son contenu. Cette date compte pour les résiliations comme pour les contestations. Conservez copies et accusés dans un même dossier.
À quoi sert la carte de tiers payant et que faire si elle est refusée en pharmacie ?
La carte atteste de vos droits et permet au professionnel de se faire régler directement, ce qui vous évite d’avancer les frais. Un refus tient souvent à une carte périmée, à des droits non mis à jour ou à un professionnel non équipé du service. Réglez alors la dépense, conservez la facture acquittée et transmettez-la pour obtenir le remboursement prévu.
Auprès de quelle autorité signaler le comportement commercial d’un organisme de complémentaire santé ?
Les assureurs et les mutuelles sont supervisés par l’Autorité de contrôle prudentiel et de résolution. On peut lui signaler une pratique commerciale problématique, mais elle ne tranche pas les litiges individuels et ne verse aucune indemnité. Pour faire avancer votre dossier, la réclamation interne puis la médiation restent les voies utiles.
Quelle erreur commet-on en résiliant sa mutuelle avant d’avoir signé la suivante ?
Résilier d’abord expose à une période sans couverture, et rien ne garantit que le nouvel organisme accepte le dossier aux conditions espérées. L’ordre inverse est plus sûr : obtenez l’accord écrit et la date d’effet du nouveau contrat, puis engagez la rupture de l’ancien. Vérifiez ensuite que le prélèvement de l’organisme quitté cesse bien.
Que vérifier avant d’inscrire un enfant majeur comme ayant droit sur sa complémentaire ?
La qualité d’ayant droit dépend de conditions précisées au contrat : lien de parenté, âge, poursuite d’études ou situation de rattachement. Un enfant qui commence à travailler ou qui adhère à un contrat collectif peut perdre ce statut, voire se retrouver couvert deux fois pour rien. Demandez à l’organisme de confirmer la situation par écrit chaque année.