

Avant de vous lancer dans une démarche liée à la garantie décennale, il est crucial de se poser les bonnes questions, surtout lorsque votre marge de manœuvre financière est limitée. Si vous cherchez à comprendre comment protéger au mieux vos travaux ou à faire jouer cette garantie – tout en évitant erreurs et coûts superflus – cet article vous guide pas à pas. Vous y trouverez des repères pratiques pour identifier les pièges, comparer les solutions économiques et choisir l’essentiel pour défendre vos droits, même avec un budget serré.
Comprendre le fonctionnement de la garantie décennale
La garantie décennale repose sur des bases légales solides définies par le Code civil et inscrites dans un cadre juridique précis. Selon l’article 1792 de ce code, tout professionnel intervenant dans la construction d’un ouvrage est responsable de plein droit des dommages affectant la solidité de l’ouvrage ou le rendant impropre à sa destination, pendant 10 ans à compter de la réception des travaux. Ce dispositif est renforcé par la loi Spinetta de 1978, qui instaure l’assurance obligatoire dite responsabilité civile décennale pour tous les constructeurs.
Elle offre une protection majeure aussi bien aux professionnels du bâtiment qu’aux particuliers faisant réaliser des travaux. Toute malfaçon grave nuisant à la structure ou à l’usage normal du bien entre dans ce périmètre – le constructeur ne pouvant s’en exonérer, même sans faute avérée. L’obligation est d’ordre public : vous profitez ainsi d’une couverture systématique sur les vices et défauts les plus sérieux.
Seuls certains types de dommages sont couverts : affaissement des fondations, effondrement d’un mur porteur, défaut d’étanchéité généralisé, isolations entraînant condensation ou humidité persistante… Leur point commun : ils rendent l’ouvrage inhabitable ou inutilisable pour sa destination normale.
Avant toute ouverture de chantier, souscrire cette assurance est obligatoire pour les artisans et entreprises. L’attestation d’assurance remise au client valide cette couverture. Ce document joue un rôle pivot, notamment si l’entreprise venait à disparaître pendant la période de garantie.
Deux principes guident ce dispositif : seuls les dommages majeurs sur la solidité ou l’usage sont concernés, et la garantie s’applique automatiquement sans avoir à prouver la faute du professionnel. Cette automaticité simplifie la protection des particuliers face aux risques majeurs liés à un chantier.
Distinction entre les différentes garanties liées aux travaux
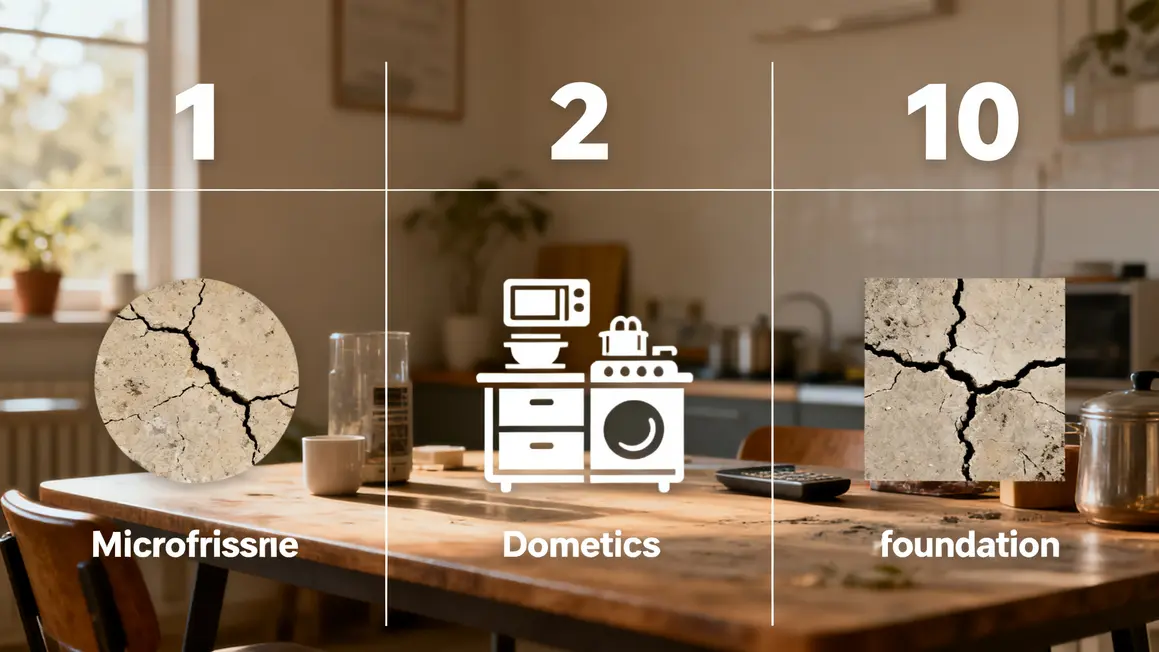
Pour ne pas s’y perdre parmi les garanties existantes, mieux vaut saisir leur articulation et leur champ respectif :
La garantie de parfait achèvement
L’artisan s’engage à réparer tous les désordres signalés à la réception ou dans l’année suivante : cela comprend autant les imperfections techniques qu’esthétiques (fissures superficielles, joints mal posés…). Pensez à tout consigner lors de la réception, et signalez par lettre recommandée les soucis survenant dans cette première année.
La garantie biennale
Pendant deux ans après réception, elle couvre les équipements dissociables du gros œuvre (chaudière, volets roulants défectueux, etc.). Ici, la structure du bâtiment n’est jamais en cause : seule la réparation ou le remplacement de l’équipement défaillant importe.
La garantie décennale
Elle prend le relais dès qu’un dommage menace la solidité de l’ouvrage ou empêche son usage normal, pendant 10 ans. Seules les atteintes les plus sérieuses relèvent de ce dispositif.
| Garantie | Durée | Exemples de dommages couverts |
|---|---|---|
| Garantie de parfait achèvement | 1 an | Microfissures murales, peinture mal appliquée, joint défectueux. |
| Garantie biennale | 2 ans | Volets roulants bloqués, chaudière en panne, interrupteur non fonctionnel. |
| Garantie décennale | 10 ans | Affaissement de fondations, infiltrations, fissures majeures dans la structure. |
Bien repérer la garantie adaptée à chaque sinistre permet d’éviter démarches inutiles et frais superflus. L’identification rapide de la nature du dommage et du délai applicable est un premier levier d’optimisation pour votre budget.
Les dommages couverts par la garantie décennale
Seuls les dégâts impactant la structure ou l’usage (fissures majeures, défaut d’étanchéité, affaissement de dalle portante…) sont éligibles. Les défauts esthétiques ou l’usure due à l’entretien régulier restent hors du champ d’indemnisation. Pour évaluer si vous êtes concerné, posez-vous ces trois questions : le dommage menace-t-il la solidité ? L’usage du bâtiment s’en trouve-t-il fortement restreint ? Un élément indissociable du gros œuvre est-il en cause ?
Un inventaire précis, appuyé de photos et de preuves datées, facilitera chaque étape.
Bon à savoir
Je vous recommande de conserver régulièrement des preuves datées (photos et documents) pour anticiper une éventuelle activation de garantie décennale.
Vérifications essentielles avant d’activer la garantie décennale
Avant d’entamer une démarche :
- Mesurez l’ampleur et la gravité des dégâts : seules les malfaçons majeures sont concernées.
- Vérifiez le délai de 10 ans depuis la réception officielle des travaux.
- Confirmez l’existence d’une assurance décennale : retrouvez l’attestation remise par le constructeur ou sollicitez-le directement.
- Consolidez un dossier complet (procès-verbal, factures, photos, échanges).
- Contactez des ressources gratuites ou peu coûteuses (associations, conseils juridiques inclus dans votre assurance).
Que faire si le constructeur n’est pas assuré ou introuvable
En cas d’absence d’assurance ou d’entreprise disparue, des alternatives existent. Avoir souscrit une assurance dommages-ouvrage permet de garantir l’intervention sur les graves malfaçons. Hors assurance, une action judiciaire reste possible, mais elle coûte cher et son issue est incertaine si l’entreprise est insolvable.
Vérifiez également l’existence de fonds de garantie comme le FGAO, mobilisables dans des conditions précises en dernier recours. La meilleure prévention reste la vérification rigoureuse de l’attestation décennale avant de signer un devis.
Constituer un dossier solide pour minimiser les coûts
Un dossier bien construit est un atout majeur pour éviter les frais :
- Photos et vidéos datées, gros plan et vues d’ensemble
- Devis, factures et documents contractuels
- Descriptions écrites et preuves de vos échanges
- Rapports techniques le cas échéant
En optimisant le classement et la chronologie de ces éléments, vous facilitez la prise en charge sans multiplication d’interventions (avocat inutile au début, recours gratuit aux protections juridiques inclues dans une assurance habitation…).
Les étapes pour faire jouer la garantie décennale
- Mise en demeure du constructeur (lettre recommandée, pièces à l’appui)
- Déclaration de sinistre à l’assurance de l’entreprise ou directement à l’assureur si le constructeur fait défaut
- Organisation d’une expertise technique (obtenue gratuitement ou à tarif réduit via des associations, protections juridiques, devis d’expert indépendant si besoin)
Gardez toujours un double du dossier lors de chaque rendez-vous et tentez, autant que possible, d’assister à toute expertise sur place.
Gérer les refus ou litiges liés à la garantie décennale
En cas de refus, analysez la nature exacte de la contestation (délai, type de dommage, défaut de garantie) puis répondez par écrit en joignant des arguments légaux et techniques (article 1792, constats, rapports…).Privilégiez la médiation avant toute action judiciaire, plus coûteuse et chronophage.
Conseils pour optimiser ses démarches avec un petit budget
- Vérifiez et rassemblez vous-même tous les justificatifs essentiels
- Sachez profiter des protections juridiques, associations et dispositifs gratuits
- Favorisez la négociation et la médiation avant d’envisager un recours judiciaire
- Évitez toute confusion entre garanties et ne commencez pas les réparations avant accord
- Planifiez chaque étape et comparez les coûts avant engagement
Cas pratiques et pièges à éviter dans la gestion de la garantie décennale
- Fissures dans une extension récente : actionner la garantie uniquement si la structure est impactée, documenter précisément, informer le constructeur avant toute expertise payante.
- Infiltrations d’eau après travaux de toiture : faire constater le dommage puis activer l’assurance, et éviter des réparations hâtives non documentées.
- Constructeur en liquidation : contacter l’assureur (la garantie continue), mobiliser éventuellement les fonds spécifiques.
- Confusion entre garanties : identifiez la bonne (parfait achèvement, biennale, décennale) pour chaque dommage.
- Actions précipitées : ne jamais entamer de gros travaux ni action judiciaire sans avoir d’abord exploré la médiation ou les conseils gratuits accessibles.
Mener une démarche efficace avec un budget limité impose préparation, rigueur et recours prioritaire à toutes les ressources gratuites ou peu coûteuses à disposition. Prenez toujours le temps de vérifier la nature du dommage, le délai applicable et la solidité des preuves rassemblées avant d’agir – chaque étape bien organisée vous permettra d’optimiser vos chances sans grever vos finances.
Quels obstacles avez-vous rencontrés lors de vos démarches pour faire valoir une garantie décennale ? Vos retours peuvent aider d’autres lecteurs à éviter des coûts et erreurs fréquentes – partagez-les en commentaire !
Envie d’aider d’autres propriétaires ? N’hésitez pas à relayer cet article et à enrichir notre communauté de vos expériences pratiques !
Y a-t-il un type de sinistre ou de situation que vous souhaiteriez voir analysé plus en détail ? Proposez vos suggestions et continuez d’échanger avec nous !
Sources : Service-public.fr, UFC-Que Choisir
Rédigé par Rédaction VDL – expertise en rédaction web, vulgarisation juridique sur asseureka.fr
Comment distinguer parfait achèvement, biennale et décennale ?
La garantie de parfait achèvement porte sur les désordres signalés à la réception ou peu après. La garantie biennale concerne les éléments d’équipement dissociables du bâti, comme des volets ou des radiateurs. La décennale vise les atteintes à la solidité de l’ouvrage ou celles qui le rendent impropre à son usage.
Sur quel fondement repose la garantie décennale ?
Elle découle de l’article 1792 du Code civil, qui rend le constructeur responsable de plein droit des dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, pendant dix ans à compter de la réception. La loi Spinetta de 1978 a rendu obligatoire l’assurance correspondante pour les constructeurs.
Que faire si l’entreprise a disparu ou n’était pas assurée ?
Recherchez d’abord si une assurance dommages-ouvrage a été souscrite pour le chantier, car elle permet d’avancer sans identifier le responsable. Rassemblez ensuite l’ensemble des pièces contractuelles et les preuves des désordres. Selon la situation, un recours reste possible, mais il devient plus long et plus incertain.
Comment limiter les frais quand on engage une démarche décennale ?
Commencez par un dossier complet et factuel, qui évite les allers-retours coûteux : photos datées, procès-verbal de réception, devis de réparation, échanges écrits. Privilégiez d’abord la voie amiable avec l’entreprise et son assureur. Vérifiez également si une protection juridique dont vous disposez déjà peut être mobilisée.
Que faire en cas de refus de prise en charge par l’assureur ?
Demandez que le refus soit motivé par écrit et confrontez cette motivation aux termes du contrat et aux constats techniques. Complétez le dossier sur les points contestés, si besoin par une expertise. Les voies de recours amiables prévues au contrat doivent être exercées avant d’envisager une action contentieuse.


