

Choisir une mutuelle santé petit budget peut s’avérer délicat lorsqu’on souhaite concilier économies et garanties réellement utiles. Beaucoup cherchent à limiter leur cotisation mensuelle sans risquer de se retrouver mal couverts au moindre imprévu médical. Ce guide propose une checklist pratique et fiable pour passer en revue tous les points clés avant de s’engager dans un contrat, afin de mieux protéger votre santé tout en préservant votre portefeuille.
Comprendre ce qu’est une mutuelle santé adaptée aux petits budgets
Une mutuelle santé orientée petit budget se focalise sur l’essentiel : elle doit limiter le reste à charge sur les frais d’hospitalisation et les soins courants, tout en affichant un tarif accessible. Le compromis ? Moins de garanties annexes mais une sélection de postes de remboursement stratégiques (consultations, hospitalisation, optique, dentaire). Attention à bien différencier celles qui se veulent « low cost » (prix très bas, garanties souvent insuffisantes) de celles qui proposent une vraie protection utile, avec un coût légèrement supérieur pour un niveau de sécurité réellement équilibré.
Les garanties typiques abordent :
- Le forfait journalier hospitalier.
- Les soins courants et actes remboursés par la Sécurité sociale.
- Certains équipements du dispositif 100 % Santé (Lunettes, appareils auditifs, prothèses dentaires).
Les plafonds restent généralement modestes : il est fortement conseillé de comparer dans le détail avant de choisir.
Analyser ses besoins en santé avant de souscrire une mutuelle
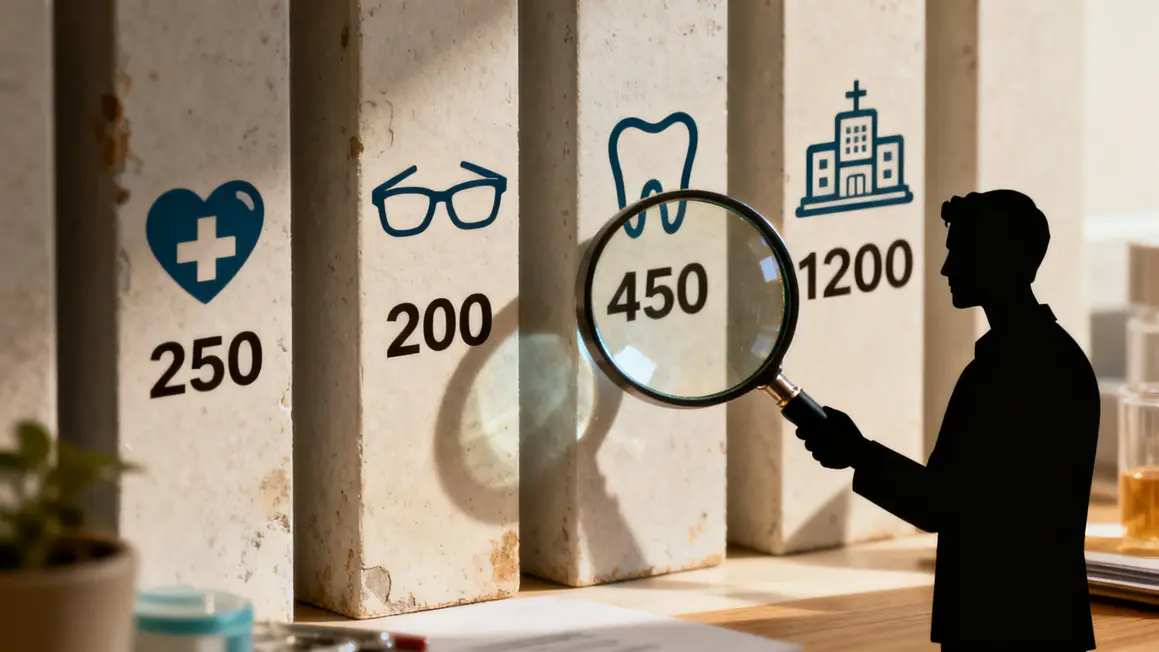
Pour éviter de cotiser inutilement, faites le point sur vos dépenses réelles des 12 derniers mois. Classez-les par catégorie pour faire ressortir les postes prioritaires.
- Soins courants : généralistes, spécialistes, analyses de laboratoire.
- Optique : lunettes, lentilles.
- Dentaire : soins réguliers, prothèses.
- Hospitalisation : frais de séjour, forfait journalier.
- Autres besoins spécifiques : kiné, dermatologie, consultation psychologue.
Prenez le temps d’estimer votre reste à charge après remboursement. Par exemple, si le poste optique ou dentaire affiche régulièrement un reste élevé, il est judicieux de sélectionner une mutuelle qui les couvre, même de façon ciblée.
| Catégorie | Dépenses sur 12 mois | Reste à charge après Sécu |
|---|---|---|
| Soins courants | 250 € | 70 € |
| Optique | 200 € | 110 € |
| Dentaire | 450 € | 180 € |
| Hospitalisation | 1 200 € | 300 € |
Déterminer les garanties essentielles à privilégier pour rester correctement couvert
Priorisez les garanties réellement protectrices :
- Hospitalisation : le forfait journalier doit être remboursé intégralement, sans limite.
- Consultations médicales courantes : visez une prise en charge totale à 100 % du tarif Sécu, ou un bonus si vous consultez en secteur à honoraires libres.
- Optique et dentaire : adaptez-le à votre usage réel ; un renfort sur un seul poste suffira souvent. Évitez de payer pour des couvertures que vous n’utilisez jamais.
Supprimez les options « confort » inutiles (chambre individuelle, médecines douces, assistance étendue) si votre budget est limité, pour maximiser la protection essentielle.
Bon à savoir
Je vous recommande de comparer avec soin les plafonds annuels et exclusions avant de vous engager : cela garantit une protection adaptée à vos besoins réels sans mauvaises surprises.
Vérifier les points clés d’un contrat de mutuelle santé à petit prix
- Vérifiez que l’hospitalisation et le forfait journalier sont bien pris en charge sans limite de durée.
- Assurez-vous que le remboursement minimum pour les soins courants et spécialistes soit bien de 100 % du tarif de la Sécurité sociale.
- Contrôlez les plafonds annuels pour l’optique, le dentaire et les équipements.
- Lisez les exclusions (soins non couverts) et repérez les délais de carence si besoin de soins immédiats.
- Consultez la liste des partenaires : un réseau de soins permet de payer beaucoup moins pour lunettes et équipements.
Comparaison : méthode efficace pour trouver la bonne mutuelle santé petit budget
Comparez les futures mutuelles selon 5 critères prioritaires :
- Montant réel de la cotisation mensuelle
- Garanties proposées (hospitalisation, consultations, optique, dentaire)
- Plafonds de remboursement et limitations
- Exclusions spécifiques et délais de carence
- Rapport qualité/prix constaté
Utilisez un comparateur en ligne, puis téléchargez la notice officielle des contrats avant décision, pour éviter toute surprise sur les points concrets. Simulez vos dépenses annuelles : une mutuelle utile doit vous faire économiser sur votre budget santé, et pas l’inverse.
Réduire le coût d’une mutuelle santé grâce aux aides et dispositifs existants
- Complémentaire Santé Solidaire (CSS) : solution gratuite ou à bas coût pour les foyers modestes. À demander auprès de la CPAM.
- 100 % Santé : accès à lunettes, soins dentaires et aides auditives totalement remboursés selon équipements homologués.
- Paiement annuel du contrat : permet parfois d’obtenir une remise.
- Réseaux de soins mutualistes : profitez de prix négociés sur l’optique et dentaire.
Pensez à solliciter ces dispositifs avant de vous engager. L’aide d’un conseiller ou d’un organisme officiel vous aidera à ne rien laisser de côté.
Éviter les erreurs fréquentes lors de la recherche d’une mutuelle économique
- Se limiter au prix et négliger les garanties fondamentales expose à de mauvaises surprises en cas de pépin.
- Ignorer exclusions, carences, plafonds faibles : toujours lire toutes les lignes du contrat avant signature.
- Multiplier les options inutiles : ne souscrivez que des garanties réellement utiles dans votre cas.
- Négliger les plafonds de remboursement pour soins fréquents : vérifiez que chaque type de dépense est bien couvert selon votre rythme de consommation.
Quand une mutuelle santé n’est-elle pas forcément nécessaire ?
Dans certains cas, la souscription n’est pas indispensable : dépenses médicales faibles et reste à charge modeste, surtout chez un jeune actif en bonne santé. Comparez toujours ce que vous coûterait un an de cotisation avec votre budget santé réel. Toutefois, prévoyez une réserve d’épargne ou la possibilité de solliciter la CSS pour éviter tout imprévu coûteux lié à une hospitalisation ou des soins importants.
Checklist synthétique avant de signer une mutuelle santé petit budget
- Avez-vous chiffré vos dépenses médicales sur l’année écoulée ?
- Les garanties hospitalisation et consultations courantes sont-elles bien couvertes à 100 % (voire +) ?
- Les plafonds de remboursement dentaire, optique, etc. correspondent-ils à vos soins prévisibles ?
- Les exclusions, carences et limites annuelles sont-elles lisibles et acceptables ?
- Avez-vous vérifié l’éligibilité à la CSS, au 100 % Santé et aux réseaux de soins ?
- Le montant annuel de cotisation est-il inférieur ou équivalent à vos restes à charge anticipés ?
En vous appuyant sur ces étapes, vous sécurisez un choix solide pour votre couverture santé, quel que soit votre budget. Sur le site ameli.fr, la page sur la Complémentaire Santé Solidaire et le portail gouvernemental service-public.fr détaillent les droits et démarches utiles pour chaque profil.
Quelles sont les garanties indispensables pour vous sentir serein ? Avez-vous déjà comparé différentes mutuelles petit budget ? N’hésitez pas à témoigner de votre expérience ou à poser vos questions dans les commentaires ! Partagez cet article autour de vous : il pourrait aider vos proches à mieux choisir, sans se tromper sur la protection essentielle. Quels autres sujets de gestion budgétaire ou d’assurance santé vous semblent prioritaires à explorer ? Donnez-nous vos idées ci-dessous pour enrichir une communauté d’entraide vraiment utile.
Article rédigé par Rédaction VDL, auteur pour asseureka.fr – dernière mise à jour : juin 2024.
Quels documents sont demandés pour adhérer à une complémentaire santé ?
Prévoyez une pièce d’identité, votre attestation de droits du régime obligatoire, un relevé d’identité bancaire et les éléments concernant les personnes à couvrir. Réunir ces pièces avant de commencer évite les allers-retours qui décalent la date de prise d’effet.
À quelle date la couverture commence-t-elle réellement après signature ?
La date d’effet est mentionnée sur le contrat et ne coïncide pas forcément avec le jour de la signature ni avec le premier prélèvement. Certaines garanties peuvent par ailleurs n’être mobilisables qu’après un délai précisé au contrat. Lisez ces mentions et conservez la confirmation écrite.
Le fractionnement des cotisations change-t-il le montant payé ?
Payer par échéances plus rapprochées est parfois assorti de frais de gestion, si bien que le total annuel diffère du règlement en une fois. Demandez les deux montants avant de choisir : l’écart est facile à obtenir et se cumule sur toute la durée du contrat.
Que faut-il vérifier sur la carte de tiers payant reçue ?
Contrôlez l’orthographe des noms, la présence de tous les bénéficiaires, la période de validité et les postes sur lesquels elle est utilisable. Une carte incomplète se traduit par une avance de frais imprévue chez le pharmacien ou le praticien. Signalez toute anomalie dès réception.
Comment s’assurer que le contrat signé correspond bien au devis accepté ?
Reprenez le devis et le contrat côte à côte, en comparant poste par poste les niveaux de garanties, les options retenues et le montant de la cotisation. Une option ajoutée par défaut ou un niveau différent se repère à ce moment-là, quand la correction reste simple à obtenir.


