

Prendre une prévoyance en tant qu’indépendant représente un enjeu majeur pour protéger ses revenus et son équilibre personnel. Face aux aléas professionnels et à l’absence d’une protection collective, de nombreuses questions surgissent : quelles garanties sont essentielles ? Comment éviter les surcoûts ? Quels réflexes adoptent les indépendants expérimentés ? Voici des réponses concrètes, des méthodes éprouvées et des astuces pour viser une prévoyance solide, même avec un budget limité.
Résumé des points clés
- Les enjeux de la prévoyance pour les indépendants.
- Analyse des besoins et solutions pour sécuriser son activité.
- Conseils pour optimiser la prévoyance avec un petit budget.
Comprendre la prévoyance pour un indépendant
La prévoyance pour un travailleur indépendant représente un contrat qui permet de garantir un minimum de ressources ou un capital en cas de coup dur affectant la capacité à exercer son métier. À la différence des salariés, les indépendants ne profitent pas d’une prévoyance collective liée à leur entreprise et doivent anticiper leurs propres besoins de protection. Les principaux volets : indemnités journalières (perte de revenus pour arrêt temporaire), rente d’invalidité (incapacité partielle ou totale), capital décès ou rente éducation.
Le régime obligatoire (Sécurité sociale des indépendants, SSI) reste limité : indemnités plafonnées, délais de carence longs, capital décès faible. De telles faiblesses exposent les indépendants à de sérieux risques financiers. C’est pourquoi anticiper et adapter sa couverture est indispensable pour pallier les imprévus (maladie, accident, décès) et protéger ses proches dans la durée.
Les risques majeurs des indépendants face à un arrêt de travail
L’arrêt de travail figure parmi les dangers principaux. Sans couverture solide, un indépendant risque la perte totale de revenus. Malgré la SSI, les indemnités restent souvent faibles et arrivent avec délai, ce qui ne compense pas les charges fixes (loyers, crédits, charges pros…). Exemple : un micro-entrepreneur avec 1 800 € de charges mensuelles pourrait être rapidement en difficulté après quelques semaines sans activité. L’impact est d’autant plus redoutable si les revenus sont irréguliers, comme le vivent de nombreux freelances selon le baromètre 2023 du Syndicat des Indépendants.
- Paiement du loyer pro et perso obligatoire même à l’arrêt ;
- Charges courantes à régler : cotisations sociales, crédits ;
- Pas toujours d’épargne de précaution suffisante ;
- Pathologies longues (cancers, hospitalisations) = immobilisations prolongées et double impact (financier, personnel).
Sans dispositif, les conséquences : surendettement, fermeture de l’activité, voire impossibilité de rebondir. Éviter ces situations passe par une protection, même minimale mais adaptée à sa réalité d’indépendant.
Bon à savoir
Je vous recommande de toujours garder une épargne de précaution accessible, comme un livret A ou LDDS, pour couvrir vos charges fixes pendant au moins trois mois.
Évaluer ses besoins et sa situation avant de choisir une prévoyance
Avant de choisir une solution, faites le point : quels sont vos droits actuels ? Disposez-vous déjà d’autres couvertures ? Avez-vous une assurance de prêt, une prévoyance privée ou familiale ? Cette auto-analyse évite de payer des doublons ou d’ignorer des failles majeures.
| Type de garantie ou de dépense | Exemples | Action recommandée |
|---|---|---|
| Régime obligatoire SSI | Indemnités journalières, pension invalidité, capital décès | Vérifiez les montants, conditions et délais |
| Contrats existants | Assurance de prêt, prévoyance familiale ou accidents de la vie | Identifiez les prestations et exclusions |
| Charges fixes pros | Loyer local, logiciels pro, cotisations sociales | Listez précisément ces coûts |
| Charges fixes perso | Loyer logement, crédits, alimentation | Calculez le total des besoins incompressibles |
Astuce : passez en revue vos relevés bancaires récents pour ne rien oublier et distinguez charges récurrentes et dépenses ponctuelles. Le montant total obtenu sera la référence pour calibrer vos garanties (et ne pas surpayer inutilement).
La puissance de l’épargne de précaution dans la protection des indépendants
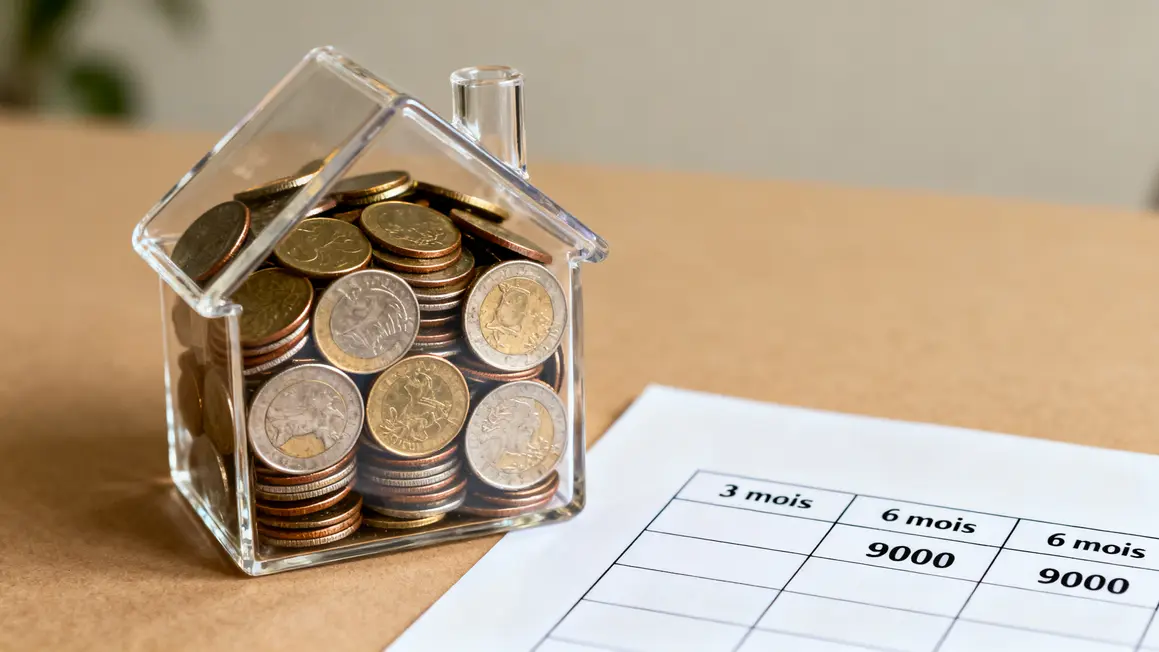
Une épargne de précaution est le premier levier pour limiter la vulnérabilité. Fixez un objectif : disposer de 3 à 6 mois de charges fixes de côté. Elle doit rester accessible rapidement (livret A, LDDS) et utilisée uniquement en cas de coup dur professionnel ou de santé.
Chiffres repères : pour des charges mensuelles de 1 500 €, viser 4 500 € à 9 000 € d’épargne sécurise votre foyer et allège le besoin de garanties immédiates coûteuses. Mettez de côté chaque mois 10 à 15 % de vos revenus, ajustable selon l’évolution de votre activité.
L’épargne et la prévoyance ne sont jamais concurrentes mais complémentaires. Elles permettent d’accepter une franchise ou un délai d’attente plus long, pour réduire la cotisation mensuelle. Cette synergie crée un point d’équilibre entre coût de protection et robustesse des garanties.
Les différents types de contrats de prévoyance et leurs coûts
Du minimal au complet : quelles différences ?
Le choix dépend de vos priorités et de votre enveloppe budgétaire :
| Type de contrat | Coût mensuel moyen | Caractéristiques principales |
|---|---|---|
| Entrée de gamme | 30 à 60 € | Indemnités journalières basiques, franchises longues, exclusions fréquentes |
| Milieu de gamme | 80 à 120 € | Franchises courtes, garanties élargies (invalidité, décès, éducation) |
| Haut de gamme | 150 €+ | Franchises très courtes, larges couvertures, options élargies |
Avec un budget serré, cibler d’abord les arrêts maladie/accident et l’invalidité sévère, quitte à ajouter une couverture décès modeste que vous renforcerez plus tard. Une bonne démarche consiste à comparer les taux de couverture, délais de carence et niveau de franchise.
Astuces pour optimiser une prévoyance avec un petit budget
- Priorisez les garanties clés : indemnités journalières et invalidité en priorité.
- Modulez la franchise selon votre épargne : plus la franchise est longue, plus la cotisation baisse.
- Adaptez le montant du capital décès selon le nombre de personnes à charge.
- Supprimez les options inutiles, par exemple invalidité partielle s’il n’y a pas de risque métier.
- Réajustez régulièrement vos contrats selon évolution de votre activité.
En structurant ainsi votre protection, vous limitez vos dépenses mais restez efficacement couvert sans superflu.
Les pièges à éviter avant de signer un contrat de prévoyance
Ne signez jamais sans :
- Analyser minutieusement les exclusions : pathologies du dos, troubles psychologiques, risques spécifiques à certains métiers ou activités ;
- Comprendre la définition d’invalidité (préférez celle propre à votre activité plutôt qu’à tout métier) ;
- Examiner la carence et les franchises : peuvent fragiliser votre sécurité dès le début du contrat ;
- Éviter la sous-assurance ou la sur-assurance : les indemnités doivent couvrir réellement vos charges fixes.
Un contrat mal adapté conduit à une protection illusoire ou à des coûts injustifiés, sans qu’il réponde à la réalité de votre quotidien d’indépendant.
Méthode concrète pour comparer et choisir son contrat de prévoyance
La bonne méthode ?
- Faites la liste de vos besoins vitaux financiers en cas de coup dur (charges fixes et professionnelles notamment).
- Demandez toujours des devis détaillés à plusieurs assureurs et vérifiez que chaque garantie (indemnités journalières, rentes, capital décès) est strictement comparable.
- Analysez les variables techniques : franchises, délais de carence, taux d’invalidité pris en compte, exclusions particulières.
- Commencez par une couverture ciblée et évolutive, que vous élargirez au fil du temps.
- N’hésitez pas à consulter un expert indépendant ou un courtier si besoin de conseils pointus.
Cette démarche évite de se tromper et vous garde dans votre cadre budgétaire.
Articuler prévoyance, épargne et retraite pour une protection long terme
Pour sécuriser son avenir, articulez judicieusement prévoyance, épargne de précaution et solution retraite personnelle (par exemple Plan d’Épargne Retraite ou PER). À chaque étape de votre vie d’indépendant, ajustez les curseurs : commencez par bâtir une épargne d’urgence, ajoutez une prévoyance proportionnée à vos risques, puis anticipez la retraite.
Cette stratégie évolutive maximise la robustesse de votre protection, préserve votre mobilité financière et vous donne la main sur la gestion des imprévus. Un rendez-vous annuel pour revoir vos contrats vous permettra de rester toujours aligné avec vos besoins réels.
Pour aller plus loin : Pensez à consulter le portail officiel de l’Assurance Maladie et les sites spécialisés tels que le portail du service public pour vérifier les dernières conditions SSI et les droits à la retraite.
Organiser sa prévoyance d’indépendant, même avec un petit budget, repose sur une évaluation sincère de ses besoins, la priorisation des garanties, et la complémentarité prévoyance/épargne. Quelles solutions avez-vous déjà testées, et quels arbitrages financiers vous semblent les plus pertinents ? Partagez votre expérience ou vos interrogations en commentaire et aidez d’autres indépendants à renforcer leur protection ! Si cet article vous a été utile, pensez à le partager autour de vous. Enfin, quelles thématiques complémentaires souhaitez-vous découvrir ? Vos suggestions sont les bienvenues.
Auteur : Rédaction VDL Spécialiste de la vulgarisation et du conseil pratique pour www.asseureka.fr
Date de mise à jour : juin 2024
Comment remplir le questionnaire de santé d’une prévoyance sans risquer une remise en cause du contrat ?
Répondez à chaque question posée, précisément, sans trier ce qui vous paraît important. En cas d’hésitation sur un antécédent, mentionnez-le et laissez l’assureur l’apprécier. Conservez une copie du questionnaire signé : une omission découverte lors d’un arrêt de travail peut réduire la prise en charge, voire annuler le contrat.
Que faire si le médecin mandaté par l’assureur conclut autrement que votre propre médecin ?
Vous pouvez demander une contre-expertise à vos frais, en désignant un praticien qui échangera avec celui de l’assureur. En cas de désaccord persistant, le contrat prévoit souvent le recours à un troisième médecin qui départage. Rassemblez comptes rendus et examens avant chaque rendez-vous : le dossier médical pèse plus que les arguments.
Un indépendant doit-il déclarer à son assureur prévoyance un changement d’activité en cours de contrat ?
Oui, la nature du métier exercé fait partie des éléments qui déterminent le risque accepté. Un changement d’activité, l’ajout de travaux manuels ou de déplacements peut modifier la tarification ou les conditions de garantie. Déclarez-le par écrit : l’assureur établira un avenant ou indiquera sa position. Sans cela, la prise en charge peut être discutée.
Que se passe-t-il pour un contrat de prévoyance quand une échéance de cotisation reste impayée ?
L’assureur adresse une mise en demeure qui ouvre une période de régularisation. Passé ce stade sans paiement, la garantie est suspendue : un arrêt de travail survenant pendant cette période n’est pas pris en charge, même si le contrat est ensuite remis en vigueur. Prévenez l’assureur avant l’incident et demandez un aménagement écrit du calendrier.
Qui percevra le capital décès d’une prévoyance si aucune clause bénéficiaire n’a été rédigée ?
À défaut de désignation, le capital rejoint généralement la succession et suit les règles de dévolution, avec la fiscalité correspondante. Une clause bénéficiaire nominative évite cela et désigne les personnes protégées. Relisez-la après un mariage, une séparation ou une naissance, et faites acter toute modification par écrit.


