La responsabilité civile concerne chacun au quotidien, que ce soit dans le cadre privé ou professionnel. Comprendre ses rouages, maîtriser les risques et adopter les bonnes pratiques est indispensable pour éviter tout litige et sécuriser durablement son patrimoine. Cet article détaille les méthodes concrètes, appuyées par des exemples réels et des conseils issus de l’expérience, pour gérer efficacement votre responsabilité civile et garantir une protection sur le long terme.
Résumé des points clés
- Comprendre les fondements de la responsabilité civile et ses impacts.
- Connaître les régimes et types de dommages pris en charge.
- Adopter des solutions préventives et stratégiques pour sécuriser vos biens.
Comprendre la notion de responsabilité civile
La responsabilité civile, définie par les articles 1240 à 1244 du Code civil, impose à toute personne de réparer les préjudices causés à autrui. Cela garantit l’équilibre des relations sociales et la réparation équitable des dommages subis par un tiers, souvent sous la forme d’une indemnité.
- Fait générateur : cause du dommage (faute, omission, chose ou personne sous responsabilité)
- Dommage : atteinte corporelle, matérielle ou immatérielle, qui doit être prouvée et certaine
- Lien de causalité : relation directe entre l’événement et le préjudice
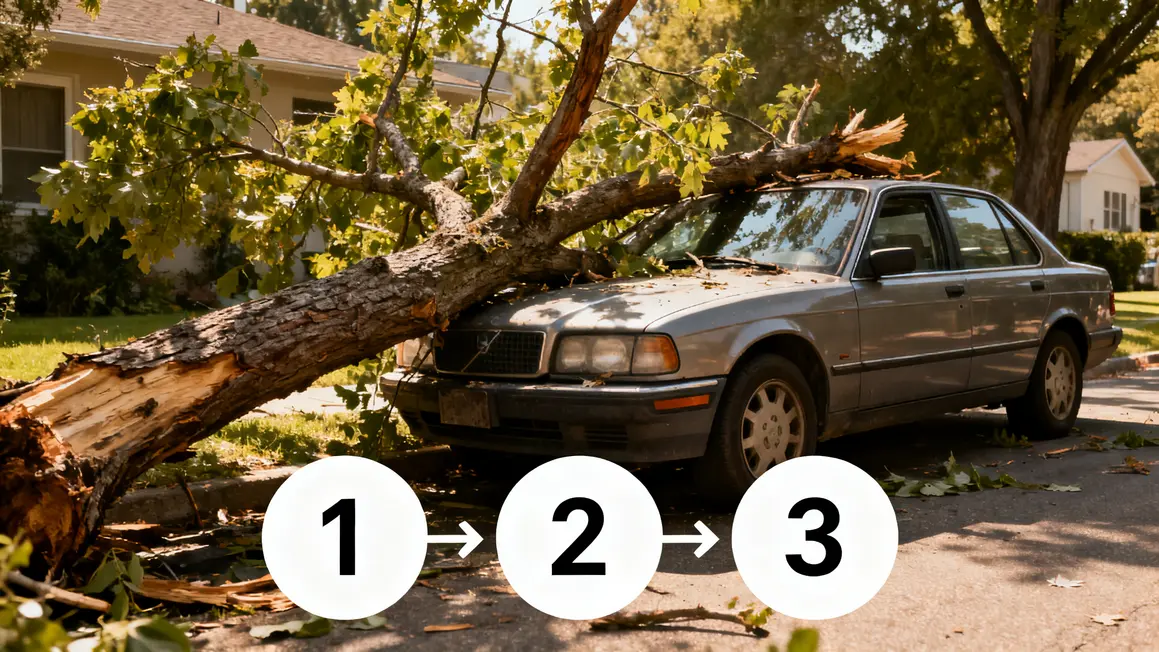
Prenons l’exemple d’une branche d’arbre non entretenue qui tombe et endommage un véhicule : la négligence constitue le fait générateur, le dommage est la voiture abîmée, et la relation entre les deux prouve le lien de causalité.
| Élément | Définition | Exemple |
|---|---|---|
| Fait générateur | Cause du préjudice | Arbre non élagué tombe sur une voiture |
| Dommage | Préjudice subi | Vitre cassée |
| Lien de causalité | Relation entre cause et dommage | Défaut d’entretien à l’origine du sinistre |
Les régimes de la responsabilité civile
En France, on distingue :
- Responsabilité contractuelle : découle du non-respect d’un contrat (ex : travaux mal réalisés par un artisan).
- Responsabilité extracontractuelle (ou délictuelle) : s’applique en dehors de tout contrat (ex : dommage suite à un accident causé à autrui).
Le choix du régime modifie la façon dont la preuve doit être apportée : faut-il prouver la faute du débiteur, ou la victime doit-elle prouver le dommage et son origine ? Cette distinction a aussi un impact direct sur la prise en charge par les assurances et sur les recours possibles.
| Critère | Contractuelle | Extracontractuelle |
|---|---|---|
| Fondement | Non-respect du contrat | Défaut ou préjudice hors contrat |
| Obligation | Obligation du contrat | Obligation légale envers autrui |
| Preuve | Au débiteur de prouver l’exécution | À la victime de prouver la faute |
| Exemple | Délai non-respecté sur un chantier | Dégât causé par un animal |
Bon à savoir
Je vous recommande de bien lire les clauses de vos contrats d’assurance afin de comprendre les distinctions entre responsabilité contractuelle et extracontractuelle, et d’éviter tout malentendu.
Quels types de dommages sont pris en charge ?
- Dommages corporels : blessures, incapacité, hospitalisation, perte de revenus (ex : fracture suite à la mauvaise utilisation d’un équipement public).
- Dommages matériels : biens détériorés ou détruits (mobilier, véhicules, équipements…).
- Dommages immatériels : atteintes morales ou pertes financières (diffamation, préjudice moral prouvé).
Pour obtenir réparation, le dommage doit être certain, direct et légitime.
| Type | Exemple | Critère principal |
|---|---|---|
| Corporel | Accident causé par une trottinette | Certain, direct |
| Matériel | Smartphone cassé par autrui | Certain, direct |
| Immatériel | Préjudice moral, diffamation | Certain, légitime |
Le rôle-clé des assurances responsabilité civile
Les assurances protègent les particuliers et professionnels contre les conséquences financières d’un dommage engageant leur responsabilité :
- RC vie privée : pour les incidents du quotidien (dommages causés par les enfants, animaux domestiques…)
- RC professionnelle : protection face aux erreurs, fautes, ou négligences dans le cadre de son métier.
Pensez à :
- Analyser précisément les garanties (dommages couverts, exclusions, plafonds d’indemnisation, franchises)
- Déclarer avec honnêteté la nature de vos activités
- Réviser régulièrement vos contrats pour adapter la couverture à vos nouveaux risques.
En cas de doutes, n’hésitez pas à consulter un intermédiaire ou un professionnel en assurance.
Bon à savoir
Je vous conseille de mettre à jour votre contrat d’assurance dès qu’un changement important intervient dans votre vie privée ou professionnelle.
Combien de temps conserver les pièces d’un dossier de responsabilité civile ?
Une réclamation peut intervenir longtemps après les faits, et les délais applicables varient selon la nature du dommage. Conservez donc durablement les déclarations, les constats, les échanges avec l’assureur et les justificatifs, de préférence sous forme numérique. Un dossier archivé pèse peu et vaut mieux qu’un souvenir approximatif.
Comment prévenir les litiges de voisinage liés aux arbres et aux haies ?
L’entretien régulier reste la meilleure protection : élagage, contrôle des sujets fragilisés, vérification après un épisode venteux. Documentez ces interventions par des photographies datées et par les factures des professionnels intervenus. Elles montreront, le cas échéant, que la surveillance attendue a bien été exercée.
Faut-il faire constater un dommage avant de le réparer ?
Réparer vite fait disparaître la preuve. Avant toute remise en état, réunissez des photographies, un descriptif écrit et, si possible, le témoignage d’une personne présente. Ce travail de quelques minutes évite ensuite de longues discussions sur l’étendue réelle du dommage et sur les circonstances de sa survenance.
Que noter au moment des faits pour faciliter une déclaration ultérieure ?
La date, l’heure, le lieu précis, l’enchaînement des événements, l’identité et les coordonnées des personnes présentes, ainsi que les conditions matérielles ou météorologiques. Écrivez ces éléments le jour même : la mémoire se reconstruit vite et un récit imprécis fragilise le dossier autant qu’une déclaration tardive.
Quelles précautions prendre à réception d’une mise en demeure ?
Ne répondez pas seul sur le fond et n’engagez aucune reconnaissance. Transmettez sans attendre le courrier et son enveloppe à votre assureur, en respectant les délais de déclaration prévus au contrat. Conservez l’original et notez la date de réception : elle sert de point de départ à la suite de la procédure.