La responsabilité civile fait partie intégrante des enjeux que chacun doit maîtriser, que ce soit dans la vie privée ou professionnelle. Malgré son apparente complexité, il existe une méthode simple et accessible pour organiser efficacement votre protection et éviter bien des déconvenues. Cet article vous guide étape par étape, avec des exemples clairs et des actions concrètes, afin de faciliter la mise en place d’un plan d’action réaliste autour de la responsabilité civile.
Résumé des points clés
- La responsabilité civile oblige à réparer les dommages causés à autrui.
- L’assurance responsabilité civile est essentielle pour couvrir les frais d’indemnisation.
- Un plan structuré aide à identifier et prévenir les risques liés à cette responsabilité.
Comprendre la responsabilité civile
La responsabilité civile repose sur une obligation : réparer les dommages causés à autrui. Elle intervient lorsqu’une personne, par son action ou son inaction, provoque un dommage à une autre personne, qu’il soit matériel, physique ou immatériel. Ce devoir de réparation est un pilier du droit civil et permet aux victimes d’être indemnisées si les critères concrets sont réunis.
On distingue principalement la responsabilité civile délictuelle (hors contrat, accident domestique, négligence) et la responsabilité civile contractuelle (découlant d’un contrat, prestation mal réalisée, produit défectueux). Chaque type a ses conditions et ses conséquences. Trois points-clés structurent l’obligation d’indemniser : l’existence d’un fait générateur, un dommage avéré et le lien de causalité. Ce cadre précis garantit la protection des droits de chacun.
L’assurance responsabilité civile joue un rôle important : elle couvre les frais des réparations ou indemnisations, notamment dans la vie privée (via l’assurance habitation) ou selon les besoins professionnels. Vérifier la portée de ses contrats et leur adéquation avec les risques encourus reste une démarche de prudence essentielle.
Les conditions pour engager la responsabilité civile
Trois conditions déterminent l’engagement de la responsabilité civile : le fait générateur, le préjudice et le lien de causalité. Leur réunion implique une obligation d’indemnisation.
1. Le fait générateur
Le fait générateur est l’événement ou l’action à l’origine du dommage : faute, négligence, acte non intentionnel, fait d’un tiers ou d’une chose. Renverser accidentellement un objet, négliger la surveillance d’un animal ou laisser un équipement défectueux en sont des exemples.
2. L’existence d’un dommage
Le dommage doit être réel, identifiable et indemnisable (matériel, corporel ou moral). Il peut s’agir de la casse d’un objet, d’une blessure, ou d’une atteinte à la réputation.
3. Le lien de causalité
Le lien de causalité démontre que le dommage provient directement du fait générateur, sans cause extérieure.
Tableau récapitulatif des conditions
| Condition | Définition | Exemple |
|---|---|---|
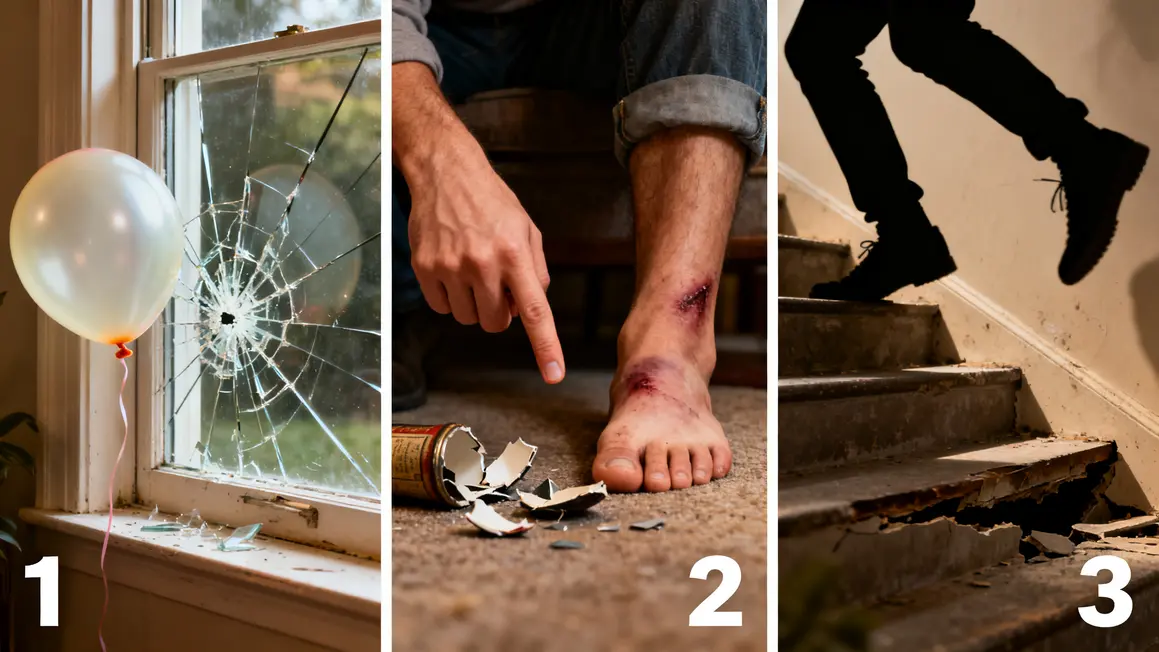
| Fait générateur | Action, négligence ou événement | Ballon cassant la vitre d’un voisin |
| Préjudice | Bien abîmé, atteinte physique ou morale | Destruction d’un objet, blessure |
| Lien de causalité | Lien entre le fait et le dommage | Chute causée par une marche mal fixée |
Si l’une de ces conditions manque, la responsabilité civile ne pourra pas être engagée.
Bon à savoir
Je vous recommande de vérifier régulièrement la couverture et les exclusions de vos contrats d’assurance responsabilité civile pour éviter les mauvaises surprises en cas de sinistre.
Les différents types de responsabilité civile
Quatre grands types permettent de couvrir la majorité des situations où votre responsabilité peut être engagée :
- Responsabilité civile vie privée : pour les incidents du quotidien (casse d’un objet chez autrui, morsure d’animal, maladresse).
- Responsabilité civile professionnelle : pour tout préjudice survenu dans le cadre d’une activité rémunérée (erreur de conseil, défaut sur un produit, accident dans l’exercice d’une fonction).
- Responsabilité du fait des choses : pour les dommages causés par un objet dont vous êtes propriétaire (chute d’un mur, branche d’arbre tombée).
- Responsabilité du fait d’autrui : pour les personnes sous votre responsabilité (enfants, salariés).
| Type de responsabilité | Exemples | Obligations |
|---|---|---|
| Vie privée | Enfant casse un objet, chien mord un voisin | Indemniser le tiers lésé |
| Professionnelle | Erreur dans une prestation, produit défectueux | Assumer les réparations dues à un tiers |
| Fait des choses | Chute d’un objet sur un bien tiers | Sécuriser et entretenir les biens |
| Fait d’autrui | Action d’un mineur ou salarié | Indemniser au nom de la responsabilité |
Une assurance peut-elle couvrir un acte commis intentionnellement ?
Un acte commis dans l’intention de nuire ne relève pas de la logique assurantielle, qui repose sur l’aléa. L’auteur en répond alors sur son propre patrimoine. La frontière avec une imprudence, même grave, se joue sur l’intention : c’est elle qui est examinée en cas de contestation.
Les objets qu’on nous a prêtés sont-ils couverts si on les abîme ?
Les biens confiés ou empruntés font souvent l’objet d’un traitement spécifique, parfois d’une exclusion, car ils ne sont ni à vous ni tout à fait ceux d’un tiers ordinaire. Avant d’emprunter un outil ou un véhicule de valeur, vérifiez ce que vos conditions particulières prévoient.
Un dommage survenu lors d’une activité bénévole est-il couvert ?
Le cadre associatif dispose souvent de ses propres garanties, distinctes de votre contrat personnel, dont le périmètre s’arrête généralement à la vie privée. Demandez à la structure de quoi vous bénéficiez en tant que bénévole, et vérifiez en parallèle ce que couvre votre propre contrat.
Une victime peut-elle réclamer réparation longtemps après les faits ?
Une réclamation peut effectivement survenir bien après l’incident, notamment quand le préjudice se révèle progressivement. C’est une raison de déclarer les incidents même mineurs et de conserver les traces écrites, plutôt que de considérer l’affaire close parce que rien n’a été demandé sur le moment.
L’assureur peut-il se retourner contre son propre assuré ?
Cette situation existe dans des cas définis par le contrat, notamment lorsqu’une exclusion s’applique alors que la victime a déjà été indemnisée. L’assureur peut alors demander la restitution des sommes versées. Ces hypothèses sont listées dans les conditions particulières : il est utile de les avoir lues.