Avant de contacter votre assureur ou d’envisager une démarche en justice, vous cherchez à savoir comment aborder sereinement un litige ou un incident du quotidien ? La responsabilité civile est omniprésente dans nos vies, mais agir sans recul comporte des risques. Ce guide clarifie les étapes de réflexion et de vérification essentielles pour anticiper vos droits et éviter les mauvaises surprises.
Comprendre les bases de la responsabilité civile
La responsabilité civile s’appuie sur le principe légal selon lequel toute personne causant un dommage à autrui doit le réparer. Elle est encadrée par les articles 1240 à 1244 du Code civil, et distingue les actes commis dans un cadre contractuel (liés à un contrat) ou extracontractuel (dans la vie courante sans contrat préalable). Il est essentiel de distinguer la responsabilité civile, qui vise l’indemnisation de la victime, de la responsabilité pénale, qui sanctionne des comportements contraires à la loi.
On retrouve deux principales formes : contractuelle (liée à un manquement d’un engagement contractuel) et extracontractuelle (situation sans contrat, comme une chute sur un trottoir verglacé devant chez vous). Certains contextes peuvent combiner plusieurs types de responsabilité, notamment au travail ou en cas d’infraction grave.
Les conditions indispensables avant d’engager une action
Avant tout recours, trois critères sont à examiner :
- Fait générateur : action, omission, imprudence ou gestion d’un bien ou d’une personne sous votre garde.
- Dommage avéré : perte matérielle, corporelle ou immatérielle, prouvée par des justificatifs (facture, certificat médical, témoignage).
- Lien de causalité : démontrer que le dommage résulte directement de l’action identifiée.
Seule la réunion de ces éléments permet de déclencher votre responsabilité ou de la contester. L’analyse fine de chaque situation s’impose avant toute déclaration formelle.
Vérifier l’adéquation avec ses contrats d’assurance
Chaque sinistre n’est pas obligatoirement couvert par une assurance. Prenez soin de relire vos contrats (habitation, auto, professionnelle) pour vérifier l’étendue de la garantie responsabilité civile et les exclusions. Pensez notamment à :
- La vie privée : incidents quotidiens (animaux, enfants, dégâts domestiques…)
- L’habitation : dommages matériels entre voisins, parties communes en copropriété.
- La circulation : garantie RC automobile, obligatoire dès lors que vous possédez un véhicule motorisé.
- La sphère professionnelle : activités réglementées, prestations faute de conseil, ou accidents impliquant l’entreprise.
Pour chaque contexte, le défaut de couverture peut engendrer des conséquences lourdes. Contactez votre assureur en cas de doute avant de faire une déclaration officielle.
| Type d’assurance | Obligation | Dommages couverts | Exemples |
|---|---|---|---|
| Responsabilité civile vie privée | Facultative (incluse dans l’assurance habitation) | Dommages aux tiers dans la vie courante | Chien mordant un passant, enfant cassant un objet chez autrui |
| Assurance habitation | Obligatoire pour locataires/coprop | Dégâts causés à un voisin, parties communes | Fuite d’eau abîmant l’appartement voisin |
| RC automobile | Obligatoire | Dommages à autrui causés par un véhicule | Accrochage, blessure à un cycliste |
| RC professionnelle | Obligatoire (selon les professions) | Dégâts dans l’exercice d’un métier | Erreur de diagnostic, travaux défectueux |
Poser les bonnes questions avant toute démarche
Avant d’effectuer la moindre déclaration, prenez toujours le recul nécessaire :
- Êtes-vous bien responsable des faits ou partagez-vous la responsabilité avec d’autres ?
- Le dommage est-il réel, avéré et prouvé ? Disposez-vous de toutes les preuves nécessaires (photos, témoignages, devis) ?
- Le contrat d’assurance couvre-t-il le type d’incident survenu (lieu, contexte, personnes concernées) ?
- D’autres responsables ou coassurés sont-ils impliqués ? La déclaration doit-elle être commune ?
Ce réflexe évite des démarches inutiles ou la perte de droits. Une anticipation méthodique contribue à une défense efficace de vos intérêts.
Comment agir concrètement après un sinistre
- Sécurisez immédiatement les lieux si besoin (dégâts d’eau, accident corporel).
- Constituez un dossier précis : photos, éléments matériels, attestations, factures.
- Contactez l’assureur dans les délais (souvent 5 jours ouvrés).
- Rédigez une déclaration complète en exposant les faits, les parties impliquées, et en ajoutant tous les justificatifs utiles.
- Ne reconnaissez pas votre responsabilité sans analyse préalable et n’engagez aucune indemnisation sans accord écrit de l’assureur.
Une gestion méthodique réduit le risque de contestation ou de refus d’indemnisation.
Quels risques selon que l’on agit en tant que particulier ou professionnel ?
Selon votre statut, la responsabilité civile n’engage pas les mêmes conséquences ou obligations contractuelles.
- Particulier : vie quotidienne, interactions de voisinage, responsabilité des enfants ou animaux, dégâts domestiques…
- Professionnel : actes dans le cadre d’un métier, erreurs techniques, dommages pendant une prestation.
| Aspect | Particuliers | Professionnels |
|---|---|---|
| Champ d’application | Dommages de la vie privée | Prestation professionnelle |
| Obligation légale | Facultative ou obligatoire pour les locataires | Obligatoire dans de nombreux métiers |
| Montant des préjudices | En général plus limités | Peuvent être très élevés (clients, tiers, administration) |
Exemples concrets et démarches adaptées
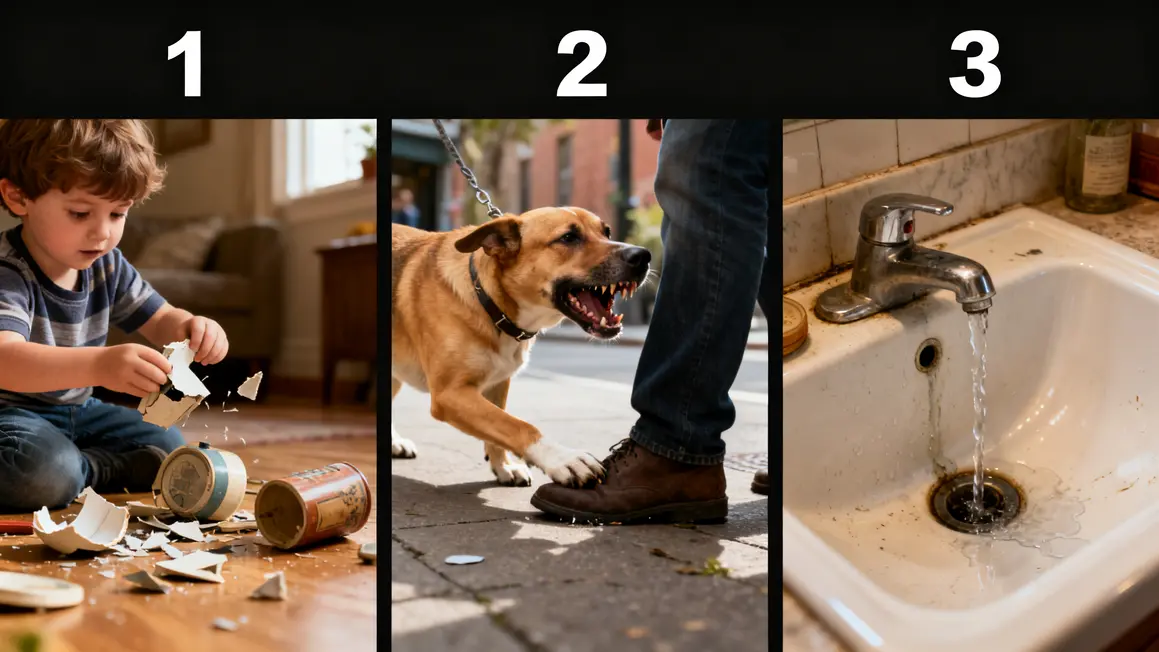
- Un enfant casse un objet chez un voisin : responsabilité des parents ; prenez des photos, contactez l’assurance, détaillez les circonstances.
- Un chien mord un passant : assistance immédiate à la victime, déclaration à l’assurance avec certificat médical si nécessaire, vigilance sur la vaccination de l’animal.
- Fuite d’eau dans son appartement : limiter les dégâts, documenter, prévenir l’assurance habitation et impliquer le propriétaire ou le syndic si besoin.
| Situation | Responsable présumé | Démarches principales |
|---|---|---|
| Enfant casse un objet chez un voisin | Parents | Photos, estimation, déclaration à l’assurance |
| Chien mord un passant | Propriétaire ou gardien de l’animal | Soins, déclaration à l’assurance |
| Fuite d’eau abîme un voisin | Gardien du logement | Stopper la fuite, prévenir l’assurance, informer le syndic/propriétaire |
Comprendre les limites et exclusions de la responsabilité civile
- Dommages volontaires : jamais couverts.
- Dommages entre membres d’un même foyer : exclus, car non considérés comme des tiers.
- Dommages hors cadre du contrat : par exemple, activité professionnelle non déclarée à domicile.
| Exclusion de garantie | Explication | Précautions à prendre |
|---|---|---|
| Dommages volontaires | Actes intentionnels non indemnisés | Agir avec retenue, éviter toute provocation |
| Préjudices intra-familiaux | Membres du foyer non considérés comme des tiers | Vérifier si une extension existe selon la situation |
| Usage non prévu par le contrat | Exclusion des activités en dehors du cadre déclaré | Bien relire ses clauses d’assurance et les ajuster |
Quels recours en cas de contestation ou de litige ?
- Médiation : peut permettre un accord rapide et gratuit avec l’aide d’un tiers neutre (médiateur de l’assurance ou de la consommation).
- Avocat spécialisé : pour analyser le contrat et défendre efficacement vos intérêts devant l’assureur ou en justice.
- Tribunal : recours ultime en cas d’absence de solution amiable. Préparez un dossier précis et ne négligez ni les délais de procédure ni les justificatifs.
- Stratégies de contestation : analysez les causes du refus, comparez avec les termes du contrat, sollicitez le service réclamation, puis la médiation.
- Protection juridique : intégrée dans certains contrats habitation ou auto, elle peut prendre en charge les frais de procédure ou d’avocat.
Gardez trace de chaque document transmis et n’admettez jamais votre responsabilité sans avoir examiné minutieusement la situation. Faute de réaction dans les bons délais, vous pourriez perdre certains droits.
Anticiper grâce à la prévention et à une couverture adaptée
Agir de manière préventive reste le meilleur moyen de limiter l’impact d’un sinistre. Vérifiez l’état de vos biens, sensibilisez votre entourage (enfants, colocataires, proches), actualisez régulièrement vos garanties d’assurance et adoptez des comportements prudents dans votre vie quotidienne, professionnelle ou au volant. Relire régulièrement ses contrats permet aussi de déceler d’éventuelles failles de couverture (animaux non déclarés, sinistres particuliers en copropriété, télétravail, etc.).
En pratique, la responsabilité civile concerne tout le monde et s’exerce souvent dans des situations ordinaires. Appliquer ces réflexes, c’est se donner les moyens de réagir avec efficacité, protéger ses proches et éviter de lourdes conséquences financières.
Quels sont, selon votre expérience, les points de vigilance les plus fréquemment ignorés avant d’agir dans des affaires de responsabilité civile ? Avez-vous déjà fait face à une incompréhension avec l’assureur ou un co-responsable ?
Partagez vos retours en commentaire pour éclairer d’autres lecteurs, ou recommandez cet article à ceux qui souhaitent éviter les erreurs classiques en la matière.
Pour aller plus loin, des sources comme service-public.fr et UFC-Que Choisir détaillent les recours possibles en cas de litige et les obligations en matière d’assurance responsabilité civile.
D’autres questions, ou envie d’approfondir un cas précis ? Indiquez-le ci-dessous : vos suggestions permettront d’enrichir prochainement les contenus d’asseureka.fr.
Comment un préjudice corporel est-il évalué ?
L’évaluation s’appuie sur une expertise médicale et sur une répartition en postes distincts : atteintes permanentes, périodes d’incapacité, souffrances endurées, conséquences professionnelles. Chaque poste est examiné séparément. Faites-vous accompagner pour cette étape et conservez l’ensemble des documents médicaux et des justificatifs de dépenses.
Qu’est-ce que le recours d’un organisme social après un accident ?
Lorsqu’un organisme a pris en charge des frais consécutifs au dommage, il peut en demander le remboursement à la personne tenue de réparer. Cette créance s’impute sur certains postes d’indemnisation et non sur l’ensemble. C’est une raison de ne jamais accepter une somme globale sans en connaître la ventilation poste par poste.
Quelle différence entre obligation de moyens et obligation de résultat ?
Dans le premier cas, il faut démontrer que le professionnel n’a pas mis en œuvre les diligences attendues. Dans le second, l’absence du résultat promis suffit à engager sa responsabilité, sauf cause extérieure. Cette distinction change la charge de la preuve et donc la difficulté d’une action. Elle dépend de la nature de la prestation convenue.
Quelles preuves réunir pour établir le lien entre le fait et le dommage ?
Il faut pouvoir montrer que le dommage découle bien de l’événement invoqué, et non d’une autre cause. Constats datés, photographies horodatées, échanges écrits, témoignages, devis établis avant et après : la chronologie compte autant que le contenu. Rassemblez ces éléments rapidement, ils deviennent difficiles à reconstituer.
Que faire quand plusieurs personnes ont contribué au même dommage ?
La victime peut, dans certains cas, s’adresser à l’une d’entre elles pour l’ensemble, à charge pour celle-ci de se retourner ensuite vers les autres. Identifier tous les intervenants dès le départ reste donc utile, même si l’action n’est pas dirigée contre chacun. Signalez-les à votre assureur au moment de la déclaration.