

En cas de sinistre dans votre logement, chaque minute compte et le stress rend difficile la prise de bonnes décisions. Suivre une checklist structurée permet non seulement de ne rien oublier, mais aussi de reprendre rapidement le contrôle sur la situation. Vous trouverez ici les étapes et conseils pratiques pour présenter à votre assurance un dossier solide et gérer les urgences grâce à une méthode claire, éprouvée par de nombreux assurés confrontés à l’imprévu.
Pourquoi une checklist est précieuse après un sinistre logement
L’impact émotionnel et la complexité des démarches peuvent entraîner des oublis qui compliquent l’indemnisation. Une checklist méthodique aide à préparer chaque document à fournir, à respecter les délais contractuels et à limiter les risques de refus ou de prise en charge partielle. Les preuves réunies pas à pas photos, factures, constats sont la base d’un dossier accepté sans délai.
Les principaux risques d’une mauvaise gestion
- Démarches rallongées faute de preuves suffisantes
- Manque à gagner sur l’indemnisation pour dossier incomplet ou hors délai
- Réparations retardées ou partiellement couvertes par l’assurance
- Stress supplémentaire et litiges prolongés
Une méthode organisée et des démarches anticipées restent la meilleure garantie d’un traitement rapide et équitable de votre dossier d’assurance.
Évaluer les risques immédiats et sécuriser les lieux
La priorité est la sécurité. Face à un danger immédiat (incendie, gaz, électricité, effondrement), l’évacuation et l’appel aux secours priment sur tout le reste. Fermez l’eau, l’électricité ou le gaz si nécessaire, sans jamais vous exposer. Prévenez voisins et syndic si d’autres logements peuvent être touchés. Protéger provisoirement une zone (portes ou fenêtres forcées, toiture abîmée) permet de limiter les dégradations avant l’intervention professionnelle.
| Type de sinistre | Premiers gestes à effectuer |
|---|---|
| Dégât des eaux | Fermer la vanne principale, déplacer les objets de valeur, prévenir les voisins |
| Incendie | Évacuer, joindre les pompiers, couper le gaz, appliquer les consignes de sécurité |
| Explosion | Quitter les lieux rapidement, éviter d’utiliser l’électricité, fermer le gaz et l’eau si possible |
| Intrusion | Préserver l’état des lieux pour l’enquête, poser une fermeture temporaire si besoin |
Limiter les dégâts : mesures d’urgence
Agissez en priorité sur ce qui peut aggraver la situation : éponger l’eau sans masquer les dégâts, ventiler pour prévenir les moisissures, bâcher un toit troué, renforcer une porte. N’éliminez aucun objet endommagé avant l’expertise : ils constituent la preuve du préjudice. Notez toutes les mesures prises et, lorsque c’est possible, gardez une trace visuelle et écrite pour l’assurance.
Documenter les dommages avec rigueur
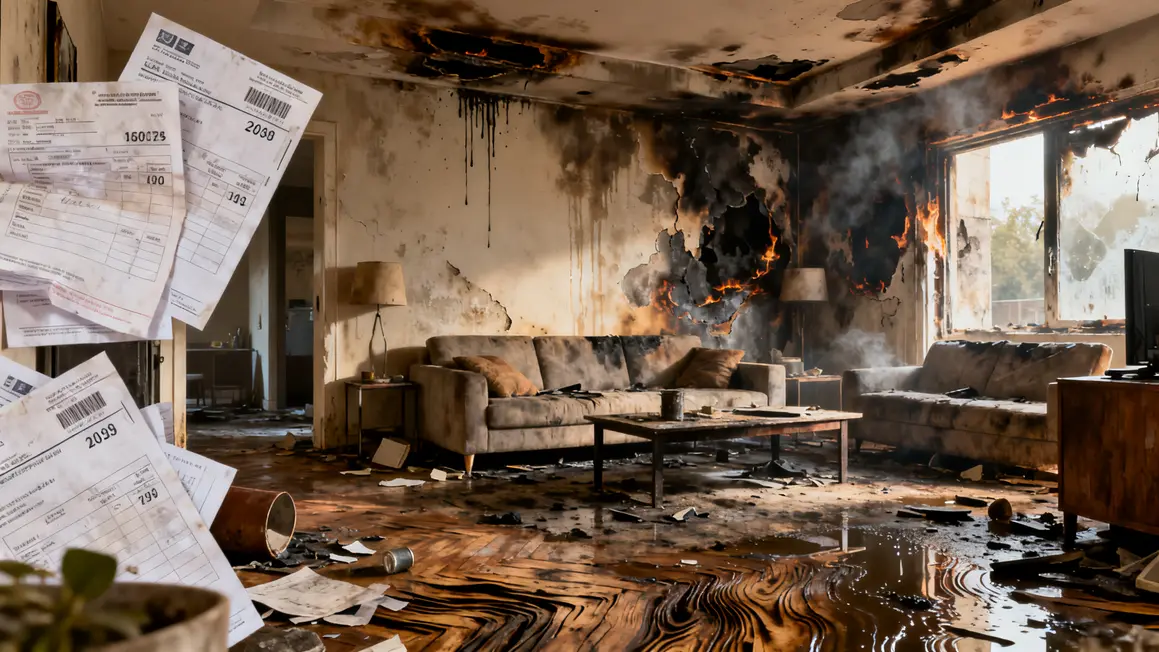
Des preuves solides accélèrent toute demande d’indemnisation. Privilégiez les photos sous tous les angles, vidéos, descriptions précises, et rassemblez chaque facture, garantie, relevé bancaire concernant les objets sinistrés. Si la facture est manquante, utilisez d’anciennes photos ou des preuves d’achat indirectes.
| Sinistre | Preuves à réunir |
|---|---|
| Vol | Photos des accès forcés, liste et description des biens disparus |
| Incendie | Zones calcinées, état des murs, objets détruits |
| Dégât des eaux | Traces d’humidité, instructions de réparation, preuves de la fuite |
| Catastrophe naturelle | Photos générales, état des abords, signalement en mairie |
Déclarer le sinistre dans les délais
Chaque incident dispose de délais légaux : 5 jours ouvrés pour dégâts courants, 2 jours ouvrés pour le vol ou vandalisme, 30 jours pour une catastrophe naturelle. Utilisez les canaux appropriés : déclaration en ligne, téléphone et idéalement écrit recommandé pour conserver un accusé de réception. Indiquez toutes les informations essentielles : coordonnées, date, heure, circonstances, premières preuves, estimation des biens touchés.
| Méthode | Avantages | Limites |
|---|---|---|
| En ligne | Rapide, suivi facilité, accessible à tout moment | Non adapté sans internet |
| Téléphone | Aide directe, contact humain | Sous réserve de formalisation écrite |
| Courrier recommandé | Valeur légale, sécurise la démarche | Traitement plus lent |
Informer le voisinage, la copropriété ou le bailleur
Dès qu’un tiers risque d’être concerné (voisin, copropriétaire, bailleur), partagez toutes les informations sur la nature, la date et l’étendue du sinistre pour accélérer les démarches collectives et éviter les litiges. Remplissez un constat amiable avec les parties impactées. En copropriété, contactez le syndic rapidement et fournissez toutes les pièces déjà réunies.
| Qui prévenir | Actions-clés | Informations utiles |
|---|---|---|
| Syndic | Coordination, recherche de fuite si nécessaire | Dommages sur parties communes, constats, photos |
| Voisin | Information rapide, coordination pour l’assurance | Constat, estimation des biens touchés |
| Propriétaire/Bailleur | Signalement du sinistre, état des équipements loués | Photos, description précise, état des lieux |
Préparer l’inventaire des pertes
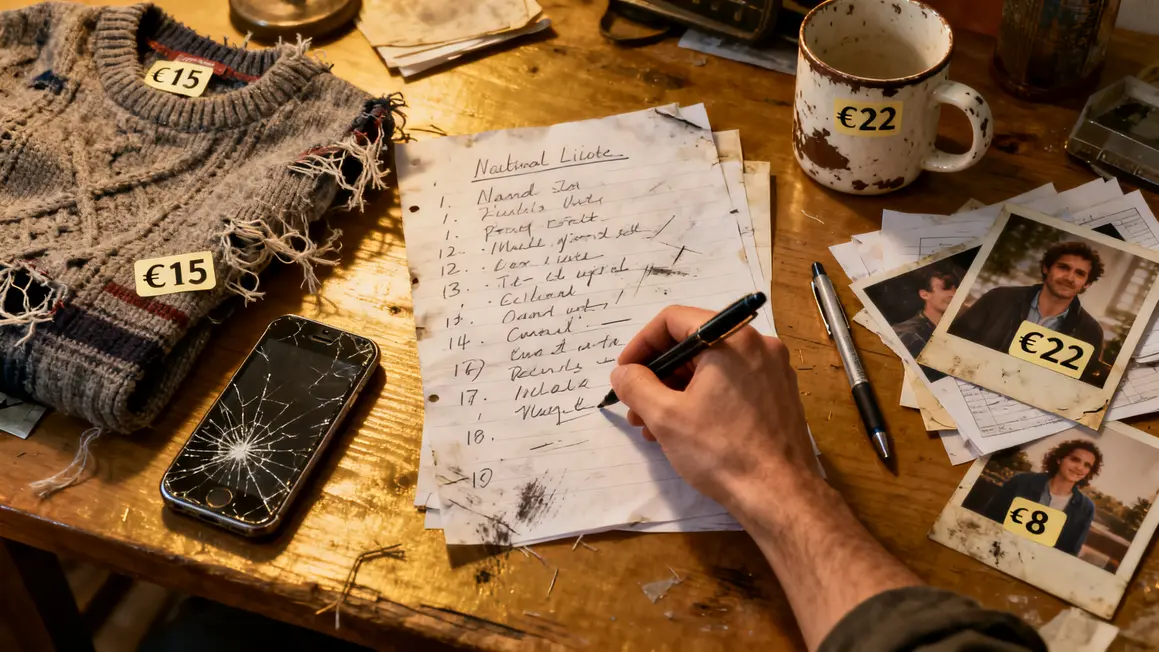
Réalisez pièce par pièce un inventaire détaillé, en listant tous les biens sinistrés, leur valeur actuelle (neuf ou d’occasion selon le contrat), la marque, l’année d’achat, et tout justificatif disponible. Ce travail précis facilite grandement l’estimation des indemnisations.
| Pièce | Bien | Marque | Année d’achat | Valeur | Justificatif |
|---|---|---|---|---|---|
| Salon | Canapé cuir | ABC | 2018 | 1 200 € | Facture, photo |
| Cuisine | Réfrigérateur | ElectroBest | 2020 | 800 € | Garantie |
Gérer avec méthode l’intervention de l’expert
L’expert d’assurance se base sur vos pièces justificatives et votre inventaire pour rendre son rapport. Préparez-lui un dossier complet, éclairez l’accès aux zones sinistrées, ne réparez rien définitivement avant son passage, et posez toutes vos questions sur l’étendue des garanties, les délais, les exclusions ou le relogement.
- Dossier prêt (photos, factures, inventaire)
- Zones accessibles, sécurité respectée
- Questions préparées
- Vérifiez le rapport d’expert envoyé à l’assurance
Adapter la démarche selon le sinistre
- Cambriolage : Dépôt de plainte immédiat, preuves fournies à l’assurance, sécurisation temporaire
- Dégât des eaux : Recherche de fuite, signalement au syndic, constat amiable si partie commune, justificatifs de plomberie
- Incendie, explosion : Hébergement temporaire, preuves, rapport de pompiers, attendez la décision de l’assurance pour toute réparation non urgente
- Catastrophe naturelle : Attendez la publication de l’arrêté ministériel, puis constituez un dossier collectif si syndic ou mairie
Assembler un dossier bien structuré
- Déclaration, photos, inventaire précis, factures, échanges officiels
- Classement numérique ou papier pour chaque pièce
- Conservez une trace de tous les échanges (appels, courriers, emails)
Assurer un suivi et anticiper les imprévus
Consultez régulièrement le suivi de votre dossier auprès de l’assurance. En cas de blocage, relancez avec une lettre détaillée, en gardant une copie. Si la proposition d’indemnisation ne semble pas conforme, exposez vos arguments factuellement, contrat et justificatifs à l’appui, et sollicitez si besoin un médiateur spécialisé (voir service-public.fr ou l’ACPR).
Organiser les travaux et le retour à la normale
Choisissez des artisans compétents et vérifiez leur assurance professionnelle. Comparez plusieurs devis et exigez tout engagement par écrit. Documentez le chantier, contrôlez la conformité des réparations, rassemblez les factures et conservez un certificat d’achèvement si demandé par l’assurance.
Adopter une checklist après un sinistre logement vous place dans les meilleures conditions pour obtenir une indemnisation rapide et juste, tout en limitant le stress lié à la gestion de la crise. Votre expérience peut aider d’autres assurés : quels conseils ajouteriez-vous à cette liste ? Posez vos questions ou partagez vos retours en commentaire pour aider la communauté.
Si cet article vous a été utile, partagez-le pour qu’un maximum de personnes sachent comment réagir efficacement en cas de sinistre. Un dossier maîtrisé accélère le retour à la stabilité et au confort chez soi. Pour approfondir, consultez les recommandations de la Fédération Française de l’Assurance ou du site officiel service-public.fr sur les démarches post-sinistre.
Quel est le premier réflexe à avoir juste après un sinistre ?
Sécuriser les personnes et les lieux avant toute autre démarche : couper l’eau, l’électricité ou le gaz si nécessaire, éloigner les occupants d’une zone instable et faire intervenir les secours en cas de danger. Les questions d’indemnisation viennent ensuite : un logement dangereux prime sur la constitution du dossier.
Comment documenter correctement les dommages ?
Photographiez et filmez avant tout nettoyage, en montrant à la fois les vues d’ensemble et les détails, avec un repère de date. Conservez les objets endommagés jusqu’à leur examen. Rassemblez factures d’achat, garanties et relevés bancaires. Ces éléments matérialisent des pertes qui seraient sinon difficiles à justifier.
Peut-on engager des travaux d’urgence avant le passage de l’expert ?
Les mesures conservatoires destinées à empêcher l’aggravation, comme bâcher une toiture ou stopper une fuite, sont attendues de votre part. Documentez-les et gardez les factures. En revanche, les réparations définitives effacent les preuves : elles se décident après validation, selon ce que prévoit votre contrat.
Comment se préparer à la visite de l’expert ?
Préparez un dossier ordonné : chronologie des faits, photos, inventaire chiffré des biens touchés, devis de réparation, factures des mesures d’urgence. Rendez les zones sinistrées accessibles. Notez pendant la visite les points discutés et les pièces demandées, puis confirmez-les par écrit pour garder une trace claire.
Faut-il prévenir la copropriété, le bailleur ou les voisins ?
Oui, dès que le sinistre peut les concerner, par exemple une fuite traversant un plancher ou un incendie touchant des parties communes. L’information écrite au syndic ou au bailleur permet d’enclencher leurs propres démarches et d’établir les responsabilités. Un constat amiable avec le voisin concerné clarifie souvent la situation.


